Estimación del coste total de un pedido online desde Japón
El coste total de un pedido online desde Japón se estima sumando el precio del artículo, el envío nacional aplicable, las comisiones del intermediario, el envío internacional, los cargos de importación que correspondan y los costes de conversión o pago, todos expresados en una misma moneda. Separe costes confirmados, estimaciones y cargos condicionales; cuando un importe aún no esté cerrado, manténgalo como rango o pendiente y sustitúyalo por el cargo real cuando se confirme.
Estimador del coste total
Introduce los importes que ya conoces o puedes estimar. El cálculo no inventa aranceles ni tipos de cambio: utiliza únicamente los valores que tú indiques y mantiene separados los cargos condicionales.
Interpretación: el resultado es una herramienta de planificación. No determina por sí mismo aranceles, impuestos, tarifas del transportista ni el tipo de cambio de liquidación.
Para que la cifra sea útil, registra cada partida una sola vez, conserva la suposición o el justificante que la respalda y actualiza el cálculo cuando el paquete, el despacho aduanero o el pago aporten un importe más fiable.
Tabla de contenidos
Qué compone el coste total de un pedido desde Japón
El coste total de un pedido desde Japón incluye el precio del artículo más cualquier envío nacional en Japón aplicable, gastos de servicio, envío internacional, cargos de importación, conversión de divisas y comisiones de pago.
Algunas partidas de coste se aplican directamente a la compra, mientras que otras solo surgen cuando el vendedor, el método de pedido, el destino o la disposición de pago las requieren.
En conjunto, las partidas aplicables determinan el importe que debe incluirse en la estimación del pedido.
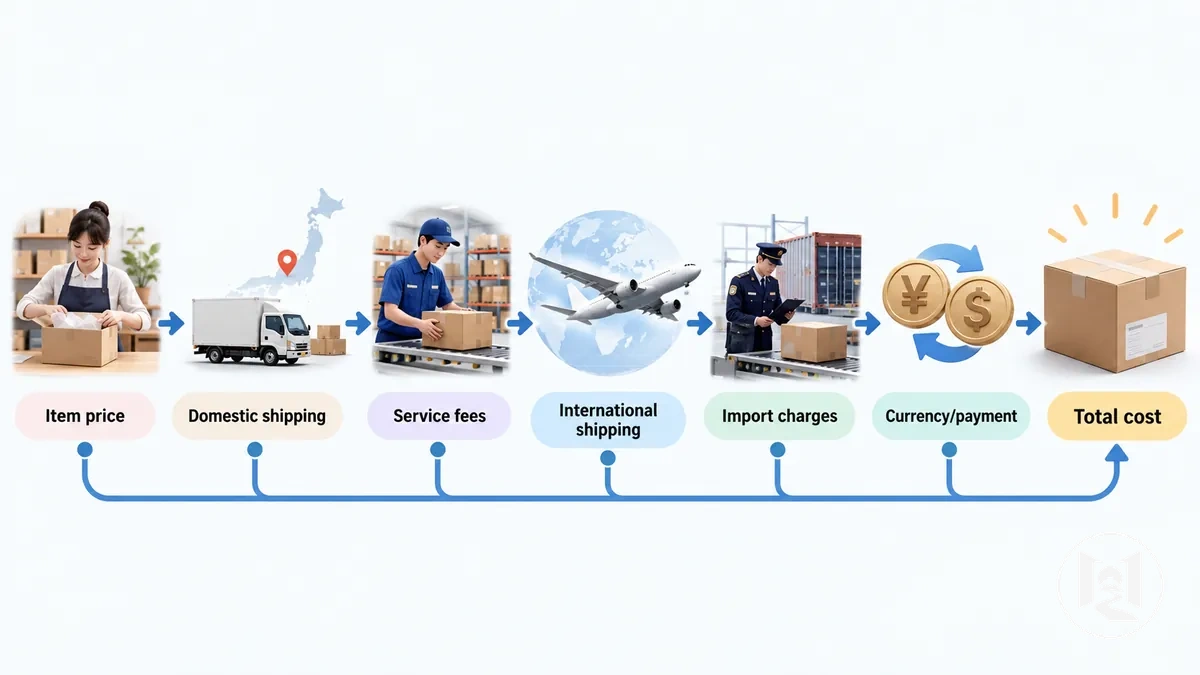
Un pedido puede acumular costes a medida que avanza desde el vendedor japonés a través de la entrega nacional, un intermediario cuando se utiliza, el transporte internacional, el procesamiento de importación y el pago o la conversión de divisas.
El diagrama muestra cómo estas etapas pueden acumularse en un total, mientras que la tabla separa cada partida de coste según cuándo puede surgir, su base de cobro típica, su certidumbre en la estimación y su efecto sobre el coste total.
Esta distinción mantiene los cargos confirmados separados de los importes que siguen siendo estimados o condicionales.
| Partida de coste | Cuándo puede surgir | Base de cobro típica | Certidumbre en la estimación | Efecto sobre el total |
|---|---|---|---|---|
| Precio del artículo | Cuando se realiza el pedido al vendedor japonés | Precio del vendedor por el artículo o artículos seleccionados, incluidos los ajustes aplicables en el momento del pago | Generalmente conocido una vez que el vendedor confirma el precio de compra | Constituye el importe base de la compra |
| Envío nacional en Japón | Cuando el vendedor cobra por la entrega a una dirección japonesa antes de la exportación | Condiciones de envío del vendedor, condiciones del pedido y destino nacional | Condicional; se conoce cuando el vendedor proporciona el cargo de envío nacional | Se suma al subtotal previo a la exportación cuando se cobra por separado |
| Gastos de servicio | Cuando un proxy, un redireccionador u otro intermediario realiza un servicio de pago | Base aplicable del pedido, artículo, transacción, paquete, manipulación o servicio opcional | Condicional; conocido o estimable una vez identificados los servicios del intermediario requeridos | Añade los cargos del intermediario al coste total |
| Envío internacional | Cuando el paquete se transporta desde Japón al país de destino | Características del paquete, destino y servicio de envío seleccionado | A menudo estimado hasta que se confirman el paquete embalado y el servicio de envío | Añade el cargo de transporte internacional |
| Cargos de importación | Cuando las normas del país de destino imponen aranceles, impuestos, gastos de despacho u otros costes de importación aplicables | Normas del destino y las características relevantes del envío y su valor declarado | Condicional; el importe final puede no confirmarse hasta que se determine la evaluación de importación aplicable | Añade los cargos aplicables del lado del destino |
| Conversión de divisas y comisiones de pago | Cuando el pago requiere conversión de divisas o el proveedor de pago aplica un cargo relacionado con la transacción | El tipo de cambio y las condiciones aplicables del proveedor de pago en el momento del pago | Condicional; conocido o estimado según el tipo de cambio y las condiciones de pago utilizadas para la transacción | Cambia el importe pagado en la moneda local del comprador o añade un cargo de pago |
No todos los pedidos incluyen todas las partidas de coste, y algunos importes se vuelven firmes antes que otros.
Por lo tanto, una estimación útil del coste total mantiene los cargos confirmados separados de los cargos estimados o condicionales hasta que se establezcan los importes restantes.
Precio del artículo y envío nacional en Japón
El subtotal previo a la exportación comienza con el precio del artículo cobrado por el vendedor japonés y también puede incluir el envío nacional a una dirección de entrega en Japón.
El precio del artículo debe reflejar los descuentos o impuestos a nivel del vendedor ya incluidos en el momento del pago.
Cuando el vendedor cobra la entrega nacional por separado, ese cargo se suma al precio del artículo antes de que el paquete salga de Japón.
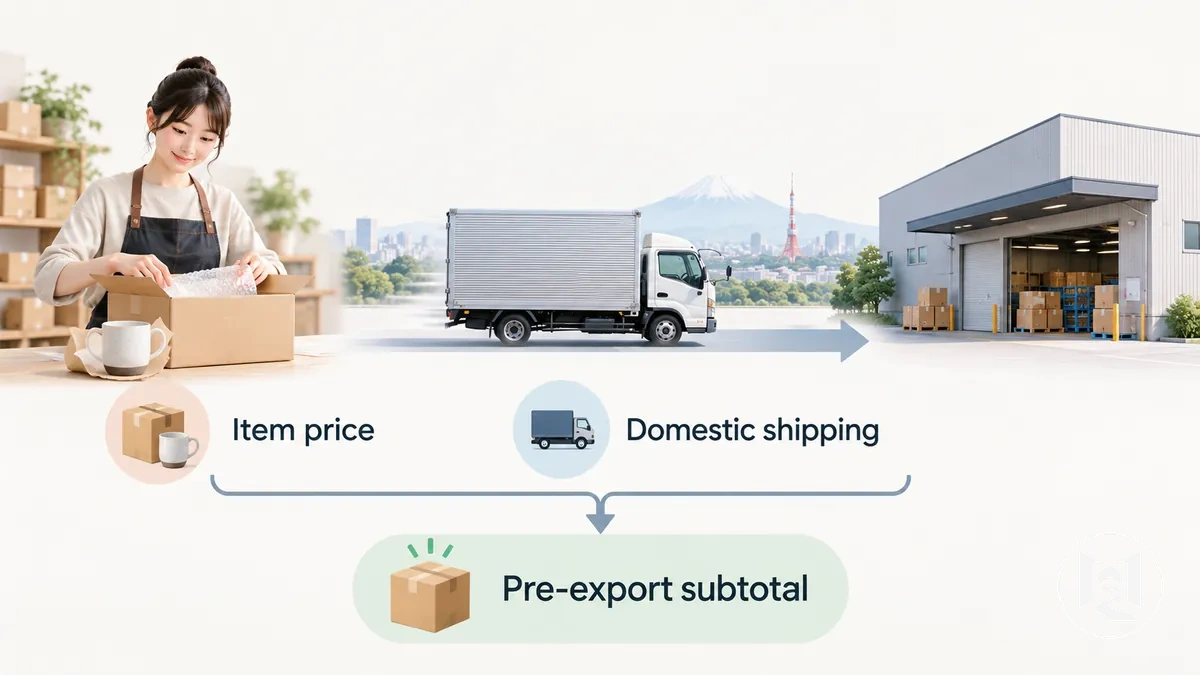
El envío nacional en Japón puede cobrarse por vendedor cuando varios vendedores gestionan partes de un pedido, por pedido según las condiciones de entrega del vendedor, o según un umbral de envío gratuito cuando el vendedor ofrece uno.
En algunos casos, el envío nacional puede estar incluido en el total de pago del vendedor.
Por lo tanto, la base de cobro aplicable debe obtenerse de las condiciones del pedido establecidas por el vendedor japonés, sin asumir que es gratuito o fijo.
Registrar cualquier cargo de envío nacional por separado junto con el precio del artículo proporciona el subtotal previo a la exportación para la etapa de compra en Japón.
Comisiones del servicio proxy o de reenvío y gastos de manipulación
Las comisiones del servicio proxy o de reenvío son costes condicionales que solo se aplican cuando el método de pedido elegido utiliza un intermediario.
Un servicio proxy puede cobrar por comprar o procesar un pedido, mientras que un servicio de reenvío puede cobrar por recibir, manipular o preparar un paquete.
El gasto de manipulación o gasto de servicio aplicable depende de las acciones del intermediario realmente utilizadas.
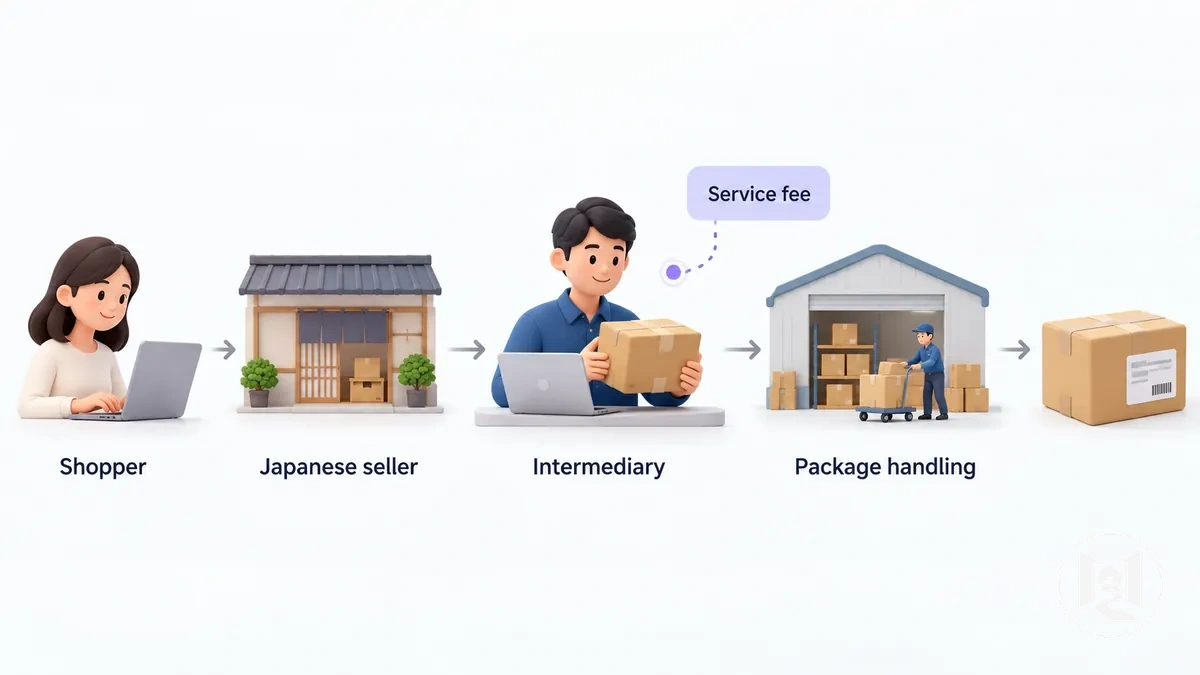
Los cargos del intermediario pueden evaluarse en diferentes etapas y sobre diferentes unidades, por lo que cada cargo aplicable debe registrarse por separado en la estimación del coste.
Un gasto puede conocerse cuando se realiza el pedido, se procesa un artículo, se completa una transacción, se manipula un paquete o se selecciona un servicio opcional.
Estas bases de cobro determinan cómo se añade el coste del intermediario al total estimado.
- Por pedido: un gasto de servicio puede aplicarse una vez por pedido gestionado por el intermediario.
- Por artículo: un servicio proxy puede aplicar un cargo por cada artículo que compre o procese.
- Por transacción: un cargo puede aplicarse a una compra o transacción de pago específica.
- Por paquete: un servicio de reenvío puede aplicar un gasto de manipulación cuando se recibe un paquete o se prepara para su envío posterior.
- Servicio opcional: se aplica un cargo adicional solo cuando se selecciona un servicio como reembalaje, inspección u otra acción de manipulación admitida.
Las estructuras de gastos difieren porque los métodos proxy y de reenvío implican diferentes acciones del intermediario, por lo que la tarea de planificación es identificar cada cargo aplicable en lugar de asumir un modelo de gasto universal.
Registre esos cargos del intermediario antes de combinarlos con los costes de envío e importación posteriores.
Envío internacional: peso, tamaño, destino y servicio del paquete
El coste del envío internacional se determina principalmente por el peso del paquete, el peso volumétrico, el tamaño del paquete, el destino y el servicio de envío seleccionado.
Un presuposición del transportista puede cambiar cuando cualquiera de estos atributos del paquete o de la ruta se modifica, por lo que el mismo artículo puede producir una estimación de envío diferente después del embalaje o con un nivel de servicio distinto.
El peso real y el peso volumétrico son mediciones distintas. Cuando el servicio aplica peso volumétrico, el transportista suele usar como peso facturable el mayor entre el peso real y el peso volumétrico, sujeto a su divisor, redondeo y reglas tarifarias.
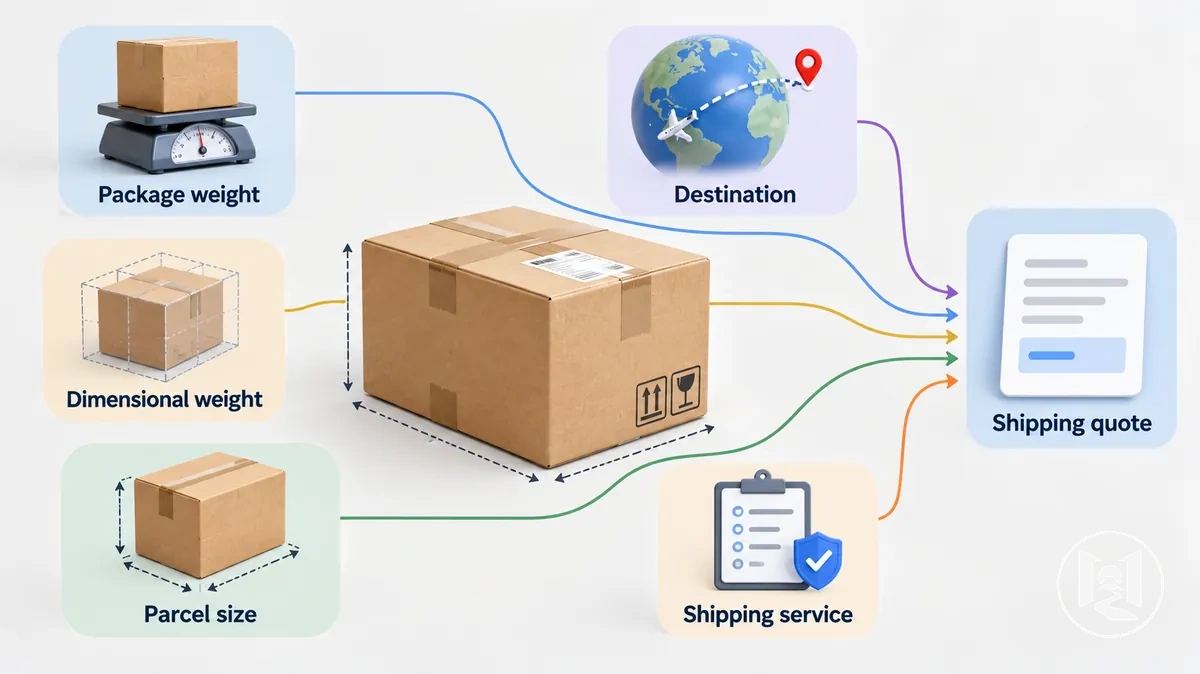
Cada atributo afecta a la estimación del envío bajo condiciones específicas del transportista y del servicio.
Un peso real mayor puede aumentar el presuposición cuando eleva el peso facturable, mientras que unas dimensiones mayores pueden aumentar el peso volumétrico y pueden cambiar qué peso se utiliza para el precio.
El destino puede cambiar la ruta aplicable o las condiciones del servicio, y el servicio de envío seleccionado puede aumentar o reducir el presuposición del transportista según las condiciones de este para ese paquete y ruta.
| Atributo de envío | Qué cambia | Posible repercusión en el coste |
|---|---|---|
| Peso real del paquete | El peso físico medido del paquete embalado | Un peso real mayor puede aumentar el presuposición cuando eleva el peso facturable según las reglas del servicio seleccionado |
| Dimensiones y peso volumétrico | El largo, ancho, alto del paquete y el peso volumétrico resultante | Unas dimensiones mayores del paquete pueden aumentar el peso volumétrico y pueden elevar el presuposición cuando el peso volumétrico se convierte en el peso facturable aplicable |
| Destino | El país de entrega, ruta, zona y servicios disponibles | Un destino diferente puede cambiar el presuposición porque las condiciones de ruta y servicio pueden diferir |
| Servicio de envío | El nivel de servicio seleccionado y sus condiciones para el paquete y la ruta | Cambiar el nivel de servicio puede aumentar o reducir el presuposición según las condiciones aplicables del transportista |
El presuposición del transportista puede seguir siendo provisional hasta que el paquete esté completamente embalado y se midan su peso y dimensiones finales.
Si esas mediciones difieren de la estimación, el peso facturable y el coste de envío revisado también pueden cambiar.
Aranceles de importación, impuestos y gastos de despacho
Los derechos de importación, los impuestos y cualquier gasto de despacho son partes condicionales del coste total, porque su aplicación depende del país de destino y del artículo importado.
Por ello, un pedido puede no tener ningún cargo en una categoría, tener un cargo conocido, una provisión estimada o un importe sin resolver hasta que se evalúen las condiciones aduaneras correspondientes.
Estos importes no deben tratarse como un porcentaje fijo aplicable a todos los envíos.
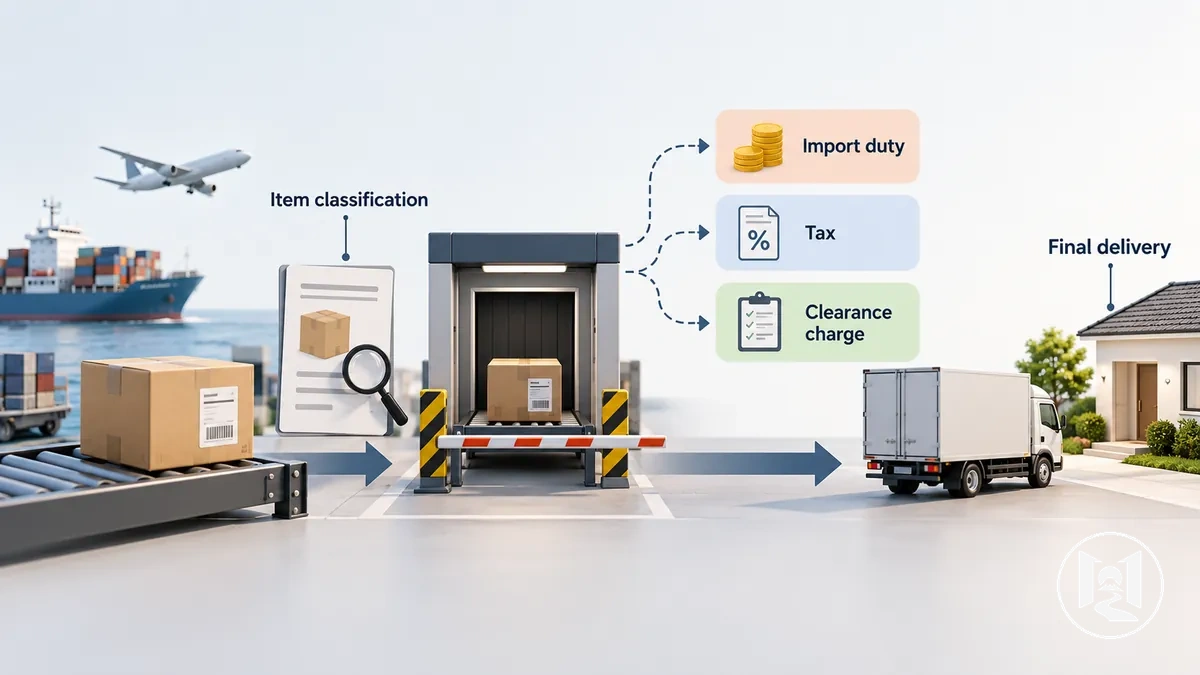
Los cargos de importación dependen de condiciones específicas del destino, como la clasificación del artículo, el valor en aduana, los umbrales aplicables y cualquier gestión del transportista o agente de aduanas involucrada en el despacho.
Cada condición puede afectar si se aplica un cargo condicional y cuánto añade al coste total final.
Cuando una clasificación, valor en aduana, umbral o condición de gestión no se ha confirmado aún, el cargo de importación correspondiente debe permanecer como estimado o sin resolver, en lugar de asignarle un tipo no respaldado.
- País de destino: las normas aduaneras y fiscales locales determinan qué cargos y procedimientos de importación pueden aplicarse.
- Clasificación del artículo: la clasificación asignada al artículo importado puede afectar cómo se evalúa un arancel de importación u otra norma aduanera.
- Valor en aduana: el valor utilizado para la evaluación aduanera puede afectar la base sobre la que se calculan los aranceles o impuestos aplicables.
- Umbral: una jurisdicción puede aplicar un umbral u otra condición que cambie si se aplica un cargo concreto, por lo que la norma vigente correspondiente debe verificarse para el destino.
- Gestión del despacho: un transportista o agente de aduanas puede aplicar un cargo de despacho por separado cuando sus condiciones de gestión lo requieran, añadiendo ese importe a la estimación del coste total.
Estimar una provisión para posibles cargos de importación es diferente de determinar el tratamiento aduanero exacto de un artículo y destino específicos.
El tratamiento exacto puede permanecer sin resolver hasta que se confirmen las normas de destino aplicables, la clasificación, el valor en aduana, el umbral y las condiciones de despacho.
Conversión de divisas y comisiones de pago
Un pedido en yenes japoneses puede dar lugar a un total en moneda local diferente del que resultaría de una simple conversión, porque el tipo de cambio efectivo en el momento de la liquidación y las posibles comisiones de pago pueden diferir del tipo de cambio de referencia utilizado para la planificación.
El tipo de cambio de referencia ofrece una estimación para convertir los yenes japoneses a la moneda local del comprador, mientras que el importe final liquidado depende del tipo de cambio y las comisiones realmente aplicados. Si el tipo se expresa como unidades de moneda local por 1 JPY, la relación es importe local = importe en JPY × tipo de referencia.
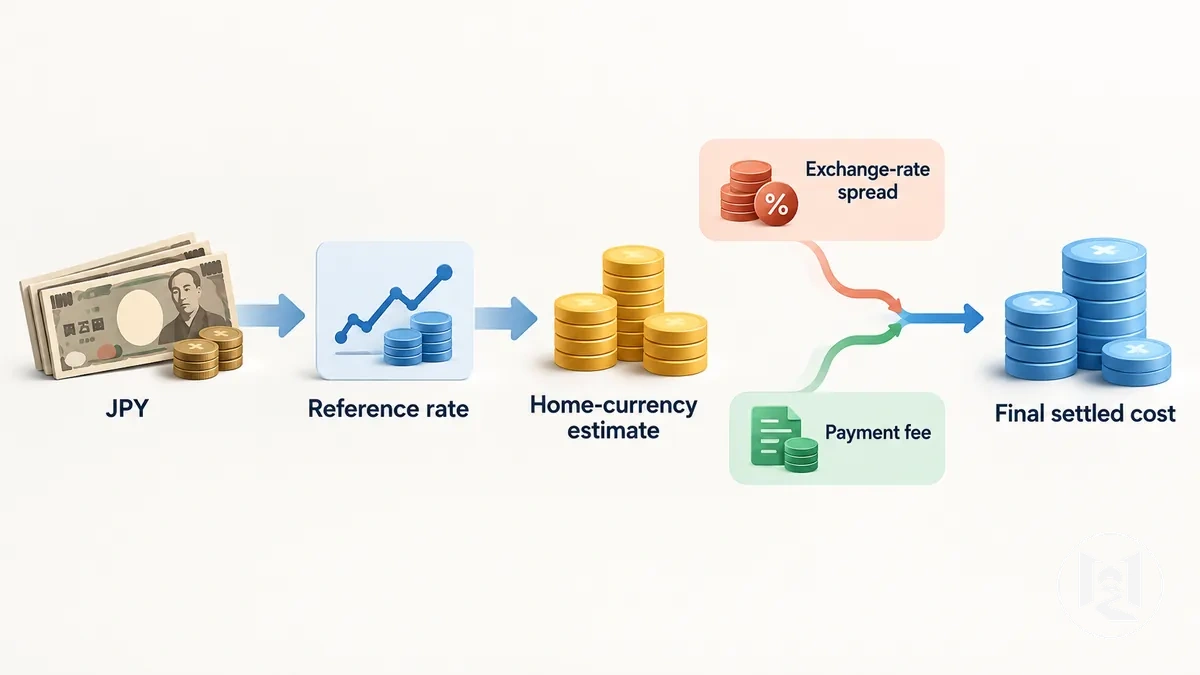
Los cargos subyacentes en JPY pueden permanecer sin cambios incluso cuando el total en moneda local varía.
Cada cargo denominado en yenes debe convertirse utilizando el tipo de cambio de planificación elegido, mientras que el coste de conversión específico del proveedor y las comisiones de pago deben registrarse por separado, en lugar de ocultarse dentro de un único tipo de cambio no desglosado.
El tipo de cambio efectivo puede incluir un diferencial cambiario respecto al tipo de cambio de referencia de planificación, mientras que una comisión por transacción internacional o una comisión de pago pueden aplicarse por separado en el momento de la liquidación.
- Tipo de cambio de referencia: convierte el subtotal en yenes japoneses en una estimación de planificación en la moneda local, sin determinar el tipo de cambio de liquidación final.
- Tipo de cambio efectivo: el tipo de cambio realmente aplicado en la liquidación puede diferir del tipo de referencia de planificación y, por lo tanto, modificar el importe en moneda local.
- Diferencial cambiario: la diferencia específica del proveedor entre el tipo de referencia y el tipo de conversión efectivo puede incrementar el coste de conversión.
- Comisiones de pago: una comisión por transacción internacional o comisión de pago puede añadirse por separado cuando se aplican las condiciones del proveedor, lo que incrementa el cargo final en moneda local.
Separar los costes conocidos de las estimaciones y los cargos condicionales
Tres estados que no deben mezclarse
- Confirmado
- El importe corresponde al pedido y está respaldado por una factura, confirmación de pedido, registro de pago o cotización firme aplicable.
- Estimado
- Existe una cifra de trabajo basada en la mejor cotización o suposición disponible, pero todavía puede cambiar cuando llegue información más precisa.
- Condicional
- El cargo solo se aplica si una norma, umbral, servicio o evento concreto lo activa. Puede tener un rango justificable o permanecer sin cuantificar.
| Partida de coste | Estado de certidumbre | Información disponible | Cómo tratarlo en la estimación |
|---|---|---|---|
| Precio del artículo | Confirmado cuando el precio aplicable del vendedor es fijo para el pedido; estimado si el importe de la compra aún no es definitivo | Importe de pago del vendedor, confirmación del pedido, factura u otro registro actual de la compra | Usar el importe verificado cuando esté confirmado; en caso contrario, conservar el importe provisional respaldado y actualizarlo cuando se formalice la compra |
| Envío nacional | Confirmado cuando el vendedor proporciona el cargo aplicable; estimado o condicional cuando el importe depende de condiciones del pedido no resueltas | Cotización de entrega del vendedor, cargo en el pago o condición de envío indicada aplicable al pedido | Incluir el importe confirmado, usar una estimación respaldada cuando sea provisional, o mantener el cargo visible como condicional hasta que se conozca su condición desencadenante |
| Gastos de servicio | Confirmado cuando se identifica el gasto de servicio aplicable; condicional cuando un gasto depende de un servicio opcional, un evento del paquete u otro requisito no resuelto | Información de gastos específica del pedido o condiciones del servicio que muestren qué cargo se aplica | Añadir los gastos confirmados directamente y mantener las tasas aplicables no resueltas como condicionales en lugar de asumir que son cero |
| Envío internacional | Estimado cuando se basa en datos provisionales del paquete; confirmado cuando la cotización aplicable del transportista refleja las condiciones finales del envío | Cotización de envío junto con el peso, dimensiones, destino y servicio seleccionado del paquete en los que se basa | Usar la cotización actual como coste estimado hasta que se establezcan las condiciones del envío que respalden una cotización definitiva |
| Cargos de importación | Condicional o estimado hasta que las condiciones aduaneras y la evaluación pertinentes se conozcan suficientemente; confirmado solo cuando se establece el importe aplicable | Normas del destino, información del artículo y aduanera, o una evaluación aduanera o de despacho aplicable | Mantener los posibles aranceles, impuestos y gastos de despacho visibles como importes no resueltos o estimados en lugar de tratar la falta de certidumbre como cero |
| Costes de divisas o pago | Estimado cuando se basa en un tipo de cambio de referencia o condiciones supuestas del proveedor; confirmado cuando se conocen el tipo de liquidación efectivo y las comisiones aplicables | Suposición del tipo de referencia para la planificación, seguida del registro de liquidación o pago cuando esté disponible | Usar la conversión de planificación de forma provisional y actualizar el total en moneda local cuando se establezcan el tipo efectivo y las comisiones de pago |
Un cargo condicional debe permanecer visible incluso cuando aún no se pueda calcular su importe exacto, porque no resuelto no significa cero.
Registre la suposición, cotización o condición desencadenante junto al cargo para que la estimación pueda actualizarse cuando se disponga de mejor información disponible.
Calcular el coste total estimado en una sola moneda
Convierte primero los importes a una sola moneda usando un tipo de referencia declarado de forma coherente. Mantén los cargos condicionales separados del subtotal base y comprueba que ninguna comisión esté ya incluida en otra partida antes de sumarla.
- Elegir la moneda de cálculo. Seleccione la moneda local del comprador u otra moneda elegida y utilícela de forma coherente para todo el cálculo del coste total.
- Convertir los cargos denominados en yenes. Aplique el tipo de cambio declarado de forma coherente a los importes aplicables en yenes japoneses, y etiquete el tipo como provisional cuando sea solo una referencia de planificación y no un tipo liquidado.
- Sumar los cargos confirmados. Sume los cargos confirmados convertidos para crear el subtotal base, incluyendo solo los importes respaldados por la información actual del pedido.
- Añadir los cargos estimados. Añada los mejores cargos estimados disponibles de envío, servicio, conversión u otros al subtotal para formar el total de trabajo, y etiquete cada suposición o cotización provisional para que pueda actualizarse cuando se disponga de mejor información.
- Mantener los cargos condicionales y verificar el total. Mantenga los cargos de importación condicionales separados del subtotal base o represéntelos como un rango claramente etiquetado cuando exista una estimación respaldada; luego verifique que ninguna comisión se haya contado dos veces. El importe resultante es un coste total estimado de trabajo, no un cargo final garantizado mientras los importes estimados o condicionales permanezcan sin resolver.
Convertir los cargos en yenes con un tipo de referencia coherente
Aplique un mismo tipo de referencia claramente identificado de forma coherente a cada cargo denominado en yenes incluido en la estimación de planificación.
Usar el mismo tipo de referencia sitúa cada importe en JPY sobre una base comparable en moneda local, sin implicar que el tipo de planificación será el tipo de liquidación efectivo.
Por lo tanto, el importe convertido resultante debe tratarse como un importe provisional.
Registre la fuente y la marca de tiempo del tipo de referencia junto con la estimación para que la conversión pueda reproducirse posteriormente.
Si el tipo de liquidación efectivo cambia antes del pago, el cargo final en moneda local puede diferir de la conversión de planificación, mientras que cualquier margen de conversión o comisión de pago debe permanecer separado del cálculo del tipo de referencia.
- Identificar el tipo de referencia. Elija el tipo de referencia utilizado para la estimación y registre su fuente, marca de tiempo, base en JPY y moneda local de destino.
- Convertir cada cargo en yenes de forma coherente. Aplique ese mismo tipo de referencia a cada importe en JPY aplicable, en lugar de mezclar tipos no explicados de diferentes fechas o fuentes.
- Tratar los costes del proveedor por separado. Mantenga cualquier margen de conversión o comisión de pago fuera de la conversión básica del tipo de referencia, a menos que el importe cotizado ya incluya ese coste.
- Etiquetar el resultado como provisional. Registre la estimación convertida en moneda local como un importe provisional y actualícela si el tipo de liquidación efectivo o los costes de pago aplicados por separado difieren posteriormente.
Añadir los cargos confirmados y las mejores estimaciones disponibles
Los cargos confirmados y las mejores estimaciones disponibles pueden combinarse en un total de trabajo del coste total solo si cada importe mantiene visible su estado de certidumbre.
Registre cada cargo confirmado por el importe respaldado y cada importe provisional como la mejor estimación disponible vinculada a la información o suposición que la respalda.
Por lo tanto, la estimación actual debe mostrar lo que se conoce y lo que aún puede cambiar, en lugar de presentar un total indiferenciado.
Para cada importe, conserve la cotización, factura o suposición de respaldo junto con el cálculo para que pueda actualizarse sin reconstruir la estimación.
Verifique si un importe cotizado ya incluye otro cargo antes de añadirlo, porque una comisión duplicada sobrestimaría el total de trabajo.
- Registrar los cargos confirmados. Añada cada cargo confirmado utilizando el importe respaldado por la factura, el registro del pedido o la cotización aplicable actual, y etiquete su estado de certidumbre como confirmado.
- Añadir las mejores estimaciones disponibles. Añada cada importe provisional utilizando la información más fiable disponible específica del pedido, en lugar de un promedio arbitrario, y registre la suposición o cotización de la que depende esa estimación.
- Verificar comisiones duplicadas. Compruebe si alguna comisión ya está incluida en otro importe cotizado o confirmado antes de añadirla por separado, e inclúyala solo una vez en el cálculo.
- Indicar el total de trabajo. Sume los importes confirmados y estimados manteniendo sus etiquetas de certidumbre y suposiciones adjuntas. Trate el resultado como el total de trabajo actual, no como un importe final exacto mientras los cargos provisionales o condicionales permanezcan sin resolver.
Mantener los cargos de importación condicionales como un rango de coste separado
Un cargo de importación condicional no resuelto debe mantenerse separado del subtotal confirmado como un cero respaldado, un rango de planificación acotado o un importe no resuelto, en lugar de tratarse como cero por defecto.
Utilice un límite inferior y un límite superior solo cuando la información disponible y las suposiciones indicadas respalden ambos límites.
Si la información disponible no permite respaldar un rango defendible, mantenga el cargo visible como no resuelto en lugar de inventar un número.
El tratamiento adecuado depende de cuánto se conozca realmente sobre las condiciones de importación.
- Cero respaldado o ninguno: utilice un límite inferior y un límite superior de cero solo cuando la información aplicable respalde que no se aplica ningún cargo de importación en las condiciones relevantes.
- Rango acotado: utilice un límite inferior y un límite superior cuando las suposiciones conocidas permitan acotar el posible coste de importación sin indicar un importe exacto de arancel o impuesto.
- Importe condicional no resuelto: mantenga el importe condicional separado y sin cuantificar cuando los hechos disponibles sean insuficientes para respaldar un importe específico o un rango defendible.
Las normas del destino, la clasificación del artículo, el valor en aduana y cualquier umbral aplicable determinan si se puede acotar un rango de coste de importación y qué suposiciones respaldan su límite inferior o superior.
Cuando esos hechos respaldan un rango, la estimación inferior del coste total puede utilizar el límite inferior respaldado y la estimación superior del coste total puede utilizar el límite superior respaldado; cuando no lo hacen, el cargo de importación permanece no resuelto.
Esto mantiene la incertidumbre explícita sin extender la estimación al cálculo de aranceles específico de la jurisdicción.
El rango es un recurso de planificación para la incertidumbre, no una predicción de que se producirá el límite superior.
Actualizar la estimación a medida que se conocen los cargos finales
- 1Mantener provisional
Conserva el importe estimado o pendiente mientras todavía sea la mejor información disponible.
- 2Verificar la misma partida
Cuando el paquete final, el intermediario, aduanas o el registro de pago aporten un cargo fiable, comprueba que corresponde al mismo envío o transacción.
- 3Sustituir, no sumar
Reemplaza el valor provisional por el verificado. El total actual debe contener una sola versión de cada coste.
- Verificar los detalles finales del paquete: sustituir el peso, las dimensiones u otros datos de envío provisionales cuando se confirmen los detalles del paquete embalado, y utilizar esos datos para la correspondiente actualización del envío.
- Verificar la cotización del transportista: sustituir el importe de envío provisional cuando esté disponible una cotización aplicable del transportista basada en el paquete final y el servicio seleccionado.
- Verificar las comisiones del intermediario: sustituir cada comisión estimada del intermediario por el cargo verificado que muestre el registro aplicable del pedido, la manipulación o el servicio.
- Verificar los cargos de importación: sustituir un cargo de importación estimado o condicional cuando una evaluación aduanera o de despacho aplicable establezca el importe; en caso contrario, mantenerlo como no resuelto.
- Verificar el pago y la conversión: sustituir la cifra de conversión provisional por el importe de conversión efectivo y cualquier cargo de pago verificado que muestre el registro de liquidación o pago.
- Conciliar el total actual: confirmar que cada cargo verificado ha sustituido a su valor provisional correspondiente sin contabilizarse dos veces, conservar los importes no resueltos con su estado actual y mantener un total actual único.
Recalcular el envío tras el embalaje o la consolidación
El envío internacional debe recalcularse cuando el embalaje final o la consolidación modifican las características del paquete utilizadas en la estimación previa al embalaje.
El paquete final puede diferir en el número de envíos, el peso real, las dimensiones, el peso volumétrico o la elegibilidad del servicio.
Esos cambios pueden afectar al peso facturable y, por tanto, a la cotización de envío revisada.
El cargo actualizado puede ser superior o inferior a la estimación anterior según el paquete medido y el servicio de envío aplicable.
Compare las suposiciones de la estimación previa al embalaje con el paquete final medido antes de actualizar la estimación del coste total.
Utilice el peso real y las dimensiones finales para determinar el peso facturable aplicable según el servicio seleccionado; luego, sustituya la estimación de envío anterior por la cotización de envío revisada cuando esté disponible.
Si se utilizó la consolidación, registre cualquier tarifa de consolidación por separado para que no quede oculta dentro de la diferencia de envío ni se contabilice dos veces.
| Atributo | Estimación previa al embalaje | Estado final medido | Repercusión en el coste |
|---|---|---|---|
| Número de envíos | Basado en el número previsto de paquetes antes de la consolidación o el embalaje final | Número confirmado de paquetes preparados para el envío internacional | Un cambio en el número de envíos puede alterar cómo se aplican los cargos de envío al pedido |
| Peso real | Estimado a partir del artículo y la información prevista del embalaje | Peso medido del paquete final | Un peso medido diferente puede cambiar el peso facturable y la cotización de envío revisada |
| Dimensiones | Estimadas a partir del tamaño previsto del paquete o de las suposiciones de embalaje | Largo, ancho y alto medidos del paquete final | Unas dimensiones modificadas pueden alterar el peso volumétrico y pueden cambiar el cargo de envío |
| Peso volumétrico | Calculado a partir de las dimensiones estimadas del paquete según las reglas del servicio aplicable | Calculado a partir de las dimensiones finales medidas según esas reglas del servicio | Un peso volumétrico modificado puede afectar qué peso se utiliza para la facturación |
| Tarifa de consolidación | Excluida o provisional si la consolidación aún no se había completado | Tarifa verificada cuando se conoce el cargo de consolidación aplicable | Añadir la tarifa verificada por separado cuando corresponda y conciliarla con el coste de envío revisado |
La comparación de costes debe limitarse a recalcular el paquete final y su efecto en la estimación del coste total, sin extenderse al flujo de trabajo completo de consolidación.
La consolidación no garantiza por sí sola un coste de envío más bajo. El importe revisado debe seguir las características medidas del paquete, la tarifa aplicable y la cotización de envío revisada.
Sustituir los costes estimados de envío, importación y conversión por los cargos reales
Sustituya cada coste provisional estimado de envío, cargo de importación y coste de conversión por su importe real correspondiente una vez que se disponga de la información de respaldo.
El cargo de envío real debe sustituir a la estimación de envío correspondiente, y los importes de importación evaluados o de conversión liquidados deben sustituir a sus homólogos provisionales, sin añadirse junto a ellos.
Esta sustitución uno a uno mantiene la conciliación precisa y evita que la estimación y el cargo real se contabilicen al mismo tiempo.
Cualquier importe que aún carezca de información de respaldo debe permanecer marcado como provisional o pendiente.
- Verificar la identidad del cargo: comprobar que el cargo de envío real, el cargo de importación o el coste de conversión corresponden al mismo envío, transacción o estimación que se está conciliando antes de sustituirlo.
- Verificar la moneda: confirmar la moneda que aparece en el registro del transportista, aduanas o pago y conciliarla con la misma base monetaria utilizada para el total actual del coste total.
- Comprobar la inclusión de comisiones: determinar si los gastos de manipulación, despacho, pago, conversión u otras comisiones aplicables ya están integrados en el importe registrado antes de añadir cualquier cargo por separado.
- Verificar el momento y el estado de liquidación: utilizar el cargo real del transportista cuando se facture, el cargo de importación cuando se evalúe, y la conversión efectiva o el importe de pago liquidado cuando el registro de pago lo ponga a disposición.
- Sustituir en lugar de duplicar: eliminar la estimación provisional correspondiente cuando se introduzca su cargo verificado, para que la estimación y el importe real no se contabilicen juntos.
- Mantener los importes pendientes de forma visible: conservar cualquier valor de envío, importación o conversión no resuelto marcado como provisional hasta que exista información suficiente para sustituirlo. Tratar el coste total como completamente conciliado solo cuando cada cargo relevante se haya confirmado o se haya retenido explícitamente como pendiente.
Errores comunes que subestiman el coste final del pedido
Las estimaciones infravaloradas del coste total suelen ser causadas por un cargo omitido, una falsa certeza sobre un importe provisional o una estimación desactualizada que no se actualiza cuando se dispone de mejor información.
Tratar el precio del artículo como el total puede excluir el envío nacional aplicable, una comisión del intermediario, el envío internacional, un cargo de importación o costes relacionados con el pago.
El envío también puede subestimarse cuando la estimación ignora el peso volumétrico o las mediciones posteriores del paquete.
Por lo tanto, la estimación debe auditarse en busca de costes faltantes, suposiciones no respaldadas y valores que ya no coinciden con la información más reciente.
Los indicadores de reconocimiento incluyen un subtotal que contiene solo cargos del vendedor, una cotización de envío basada en suposiciones previas al embalaje, un importe de importación fijado en cero sin condiciones que lo respalden, o un tipo de cambio de referencia tratado como el importe de liquidación final.
Cada error debe corregirse restaurando el coste aplicable o sustituyendo la suposición desactualizada por el mejor valor verificado o condicional disponible.
La tabla vincula cada error con el principio de planificación necesario para evitar la subestimación.
| Error | Cómo subestima el total | Indicador de reconocimiento | Dirección correctiva |
|---|---|---|---|
| Tratar el precio del artículo como el coste total del pedido | Omite los cargos aplicables que surgen antes de la exportación, durante el envío internacional, en la importación o durante el pago. | La estimación contiene el precio del artículo del vendedor, pero no una verificación por separado de otras partidas de coste aplicables. | Revisar el pedido para cada cargo aplicable y añadir solo aquellos respaldados por las condiciones del pedido. |
| Omitir el envío nacional o una comisión del intermediario | Deja fuera los costes de entrega o servicio en Japón que se aplican antes de que el paquete se envíe internacionalmente. | Los registros del vendedor, proxy o redireccionador muestran un cargo que está ausente de la estimación. | Añadir el envío nacional o la comisión del intermediario respaldados una vez, comprobando que no estén ya incluidos en otra parte. |
| Ignorar el peso volumétrico o las mediciones finales del paquete | Puede dejar la estimación de envío basada en suposiciones del paquete que ya no coinciden con el peso facturable utilizado para el envío embalado. | La cifra de envío se calculó antes del embalaje final, o las dimensiones finales y el peso real difieren de la estimación previa al embalaje. | Actualizar la estimación de envío utilizando los datos finales del paquete y la cotización revisada cuando esté disponible. |
| Asumir que un cargo de importación es siempre cero o fijo | Puede omitir un coste de importación condicional o asignar una falsa certeza antes de que se establezcan las normas del destino y las condiciones del envío. | La estimación utiliza cero o un importe fijo sin verificar las condiciones relevantes del destino, la clasificación del artículo, el valor en aduana o el umbral. | Mantener el cargo de importación como condicional, usar un rango respaldado cuando se pueda acotar, o conservarlo como no resuelto cuando la información disponible sea insuficiente. |
| Tratar un tipo de cambio de referencia como el tipo de pago final | Puede subestimar el importe en moneda local cuando el tipo de liquidación efectivo o una comisión de pago separada difieren de la suposición de planificación. | La estimación utiliza un tipo de cambio de referencia pero no lo distingue del tipo de liquidación efectivo ni de los costes de pago aplicados por separado. | Etiquetar la conversión como provisional y sustituirla por el importe de conversión liquidado y las comisiones de pago verificadas cuando estén disponibles. |
| No actualizar la estimación tras el embalaje, la consolidación o una verificación posterior | Deja suposiciones desactualizadas de envío, comisiones, importación o conversión en el total de trabajo después de que se disponga de información más fiable. | La estimación aún contiene valores provisionales aunque ahora exista una cotización de envío revisada, un cargo de importación evaluado o un registro de pago. | Sustituir cada estimación desactualizada por su cargo verificado correspondiente, conservar los importes no resueltos de forma visible y evitar contabilizar dos veces la estimación y el cargo real. |