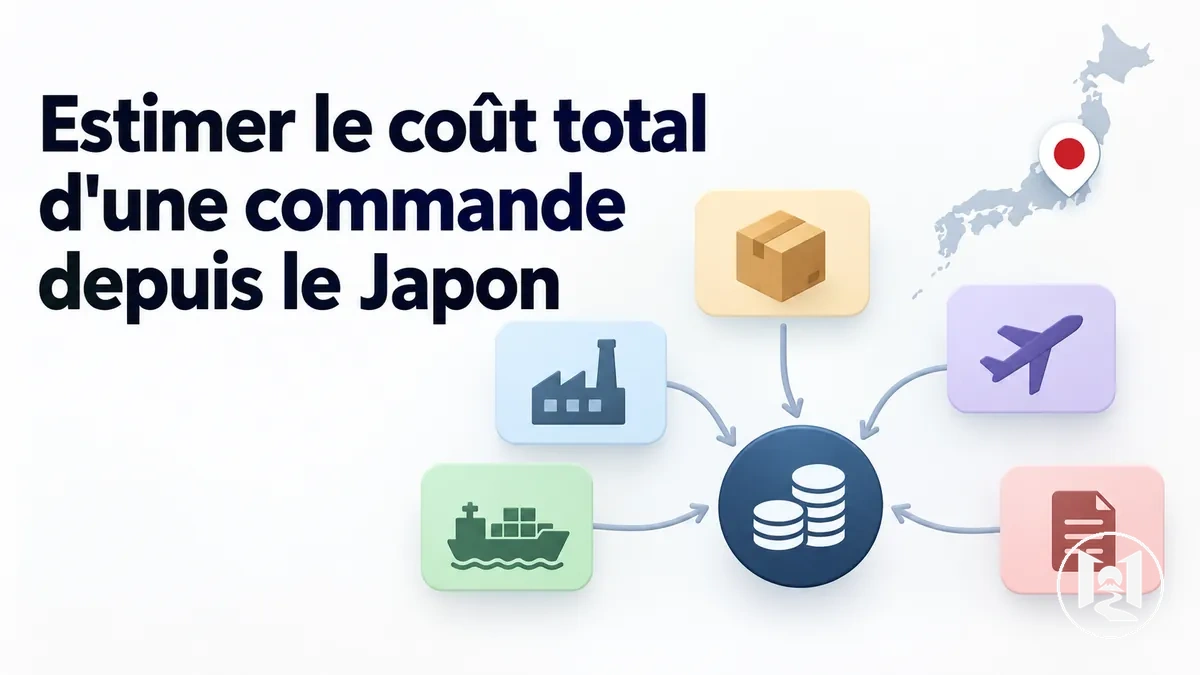
Estimer le coût total d'une commande en ligne depuis le Japon
Pour estimer le coût total d’une commande depuis le Japon, additionnez le prix de l’article, la livraison intérieure éventuelle, les frais de proxy ou de réexpédition, l’expédition internationale et les frais de paiement, puis ajoutez séparément les droits, taxes et frais de dédouanement réellement applicables. Convertissez tous les montants dans une même devise et gardez comme estimés ou conditionnels les frais qui ne sont pas encore confirmés.
Estimation pré-achat
Estimateur du coût total de la commande
Saisissez uniquement les montants que vous connaissez. L’outil additionne les coûts en JPY, les convertit avec votre taux de référence et garde l’importation distincte lorsqu’elle reste incertaine.
Relation utilisée : (prix + livraison au Japon + services + expédition internationale) × taux de référence + autres frais locaux + frais de paiement + importation applicable.
L’estimateur n’invente aucun taux de change, droit ou taxe. Il calcule uniquement à partir de vos valeurs et ne remplace pas un devis de transporteur, une évaluation douanière ou un relevé de paiement final.
Pour garder l’estimation fiable, séparez les montants confirmés, estimés et conditionnels, puis remplacez chaque estimation par le montant vérifié dès qu’il devient disponible.
Table des matières
Les composantes du coût total d'une commande depuis le Japon
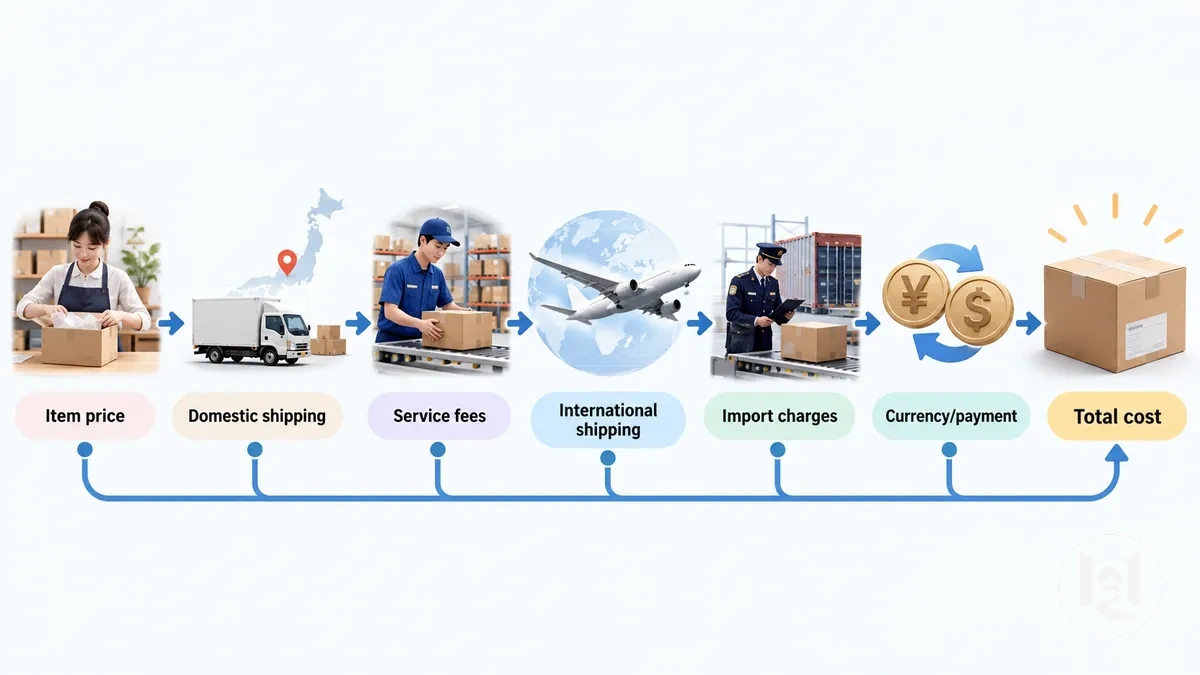
Le coût total d'une commande depuis le Japon comprend le prix de l'article plus, selon le cas, l'expédition intérieure au Japon, les frais de service, l'expédition internationale, les frais d'importation, la conversion de devises et les frais de paiement.
Certaines composantes du coût s'appliquent directement à l'achat, tandis que d'autres ne se présentent que lorsque le vendeur, le mode de commande, la destination ou le mode de paiement les exige.
Ensemble, les composantes applicables déterminent le montant à inclure dans l'estimation de la commande.
Une commande peut accumuler des coûts à mesure qu'elle progresse depuis le vendeur japonais en passant par la livraison intérieure, un intermédiaire lorsqu'il est utilisé, le transport international, le traitement douanier et le paiement ou la conversion de devises.
Le schéma montre comment ces étapes peuvent s'accumuler en un total unique, tandis que le tableau sépare chaque composante de coût selon le moment où elle peut apparaître, sa base de facturation habituelle, sa certitude au stade de l'estimation et son effet sur le coût total.
Cette distinction maintient la séparation entre les frais confirmés et les montants qui restent estimés ou conditionnels.
| Composante de coût | Moment où elle peut apparaître | Base de facturation habituelle | Certitude au stade de l'estimation | Effet sur le total |
|---|---|---|---|---|
| Prix de l'article | Lorsque l'achat est passé auprès du vendeur japonais | Prix du vendeur pour l'article ou les articles sélectionnés, y compris les ajustements applicables lors du paiement | Habituellement connu dès que le vendeur confirme le prix d'achat | Constitue le montant de base de l'achat |
| Expédition intérieure au Japon | Lorsque le vendeur facture la livraison à une adresse japonaise avant l'exportation | Conditions d'expédition du vendeur, conditions de la commande et destination intérieure | Conditionnelle; connue lorsque le vendeur fournit le montant de la livraison intérieure | S'ajoute au sous-total avant exportation lorsqu'elle est facturée séparément |
| Frais de service | Lorsqu'un service proxy, un transitaire ou un autre intermédiaire exécute une prestation payante | La base applicable correspondant à la commande, à l'article, à la transaction, au colis, à la manutention ou au service optionnel | Conditionnels; connus ou estimables dès que les services d'intermédiation requis sont identifiés | Ajoute les frais d'intermédiation au coût total |
| Expédition internationale | Lorsque le colis est transporté du Japon vers le pays de destination | Caractéristiques du colis, destination et service d'expédition sélectionné | Souvent estimée jusqu'à ce que le colis préparé et le service d'expédition soient confirmés | Ajoute les frais de transport international |
| Frais d'importation | Lorsque les règles du pays de destination imposent des droits, taxes, frais de dédouanement ou autres coûts d'importation applicables | Règles du pays de destination, caractéristiques pertinentes de l'envoi et valeur déclarée | Conditionnels; le montant final peut rester non confirmé jusqu'à ce que l'évaluation douanière applicable soit déterminée | Ajoute les frais applicables dans le pays de destination |
| Conversion de devises et frais de paiement | Lorsque le paiement exige une conversion de devises ou que le prestataire de paiement applique des frais liés à la transaction | Le taux de change et les conditions applicables du prestataire de paiement au moment du paiement | Conditionnels; connus ou estimés selon le taux et les conditions de paiement utilisés pour la transaction | Change le montant payé dans la devise de l'acheteur ou ajoute des frais de paiement |
Toutes les commandes ne comprennent pas chaque composante de coût, et certains montants deviennent fermes plus tôt que d'autres.
C'est pourquoi une estimation utile du coût total conserve la distinction entre les frais confirmés et les frais estimés ou conditionnels jusqu'à ce que les montants restants soient établis.
Prix de l'article et expédition intérieure au Japon
Le sous-total avant exportation commence par le prix de l'article facturé par le vendeur japonais et peut inclure l'expédition intérieure vers une adresse de livraison au Japon.
Le prix de l'article doit refléter les remises ou taxes déjà incluses lors du paiement au niveau du vendeur.
Lorsque le vendeur facture la livraison intérieure séparément, ce montant s'ajoute au prix de l'article avant que le colis ne quitte le Japon.
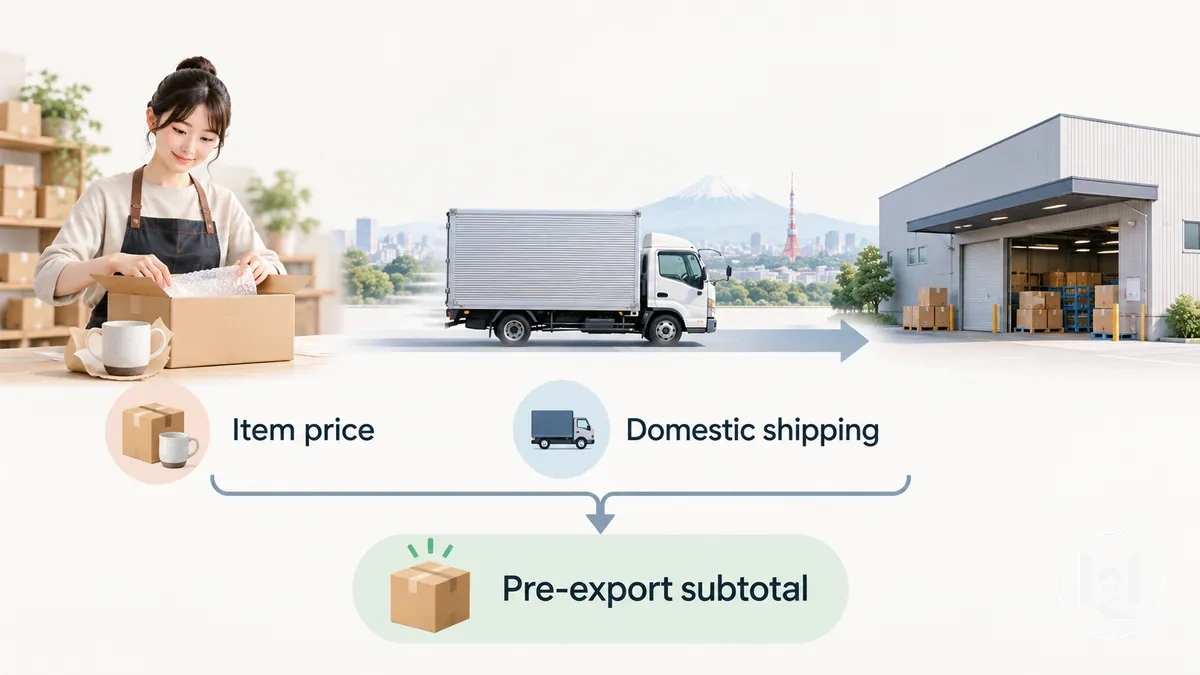
L'expédition intérieure au Japon peut être facturée par vendeur lorsque des vendeurs distincts exécutent des parties d'une commande, par commande selon les conditions de livraison du vendeur, ou selon un seuil de livraison gratuite lorsque le vendeur en propose un.
Dans certains cas, l'expédition intérieure peut être incluse dans le total du vendeur lors du paiement.
La base de facturation applicable doit donc être tirée des conditions de commande indiquées par le vendeur japonais plutôt que supposée gratuite ou fixe.
L'enregistrement de tout frais d'expédition intérieure séparé, conjointement avec le prix de l'article, donne le sous-total avant exportation pour l'étape d'achat côté Japon.
Frais de service proxy ou de réexpédition et de manutention
Les frais de service proxy ou de réexpédition sont des coûts conditionnels qui s'appliquent uniquement lorsque le mode de commande choisi recourt à un intermédiaire.
Un service proxy peut facturer l'achat ou le traitement d'une commande, tandis qu'un service de réexpédition peut facturer la réception, la manutention ou la préparation d'un colis.
Les frais de manutention ou de service applicables dépend des actions de l'intermédiaire réellement utilisées.
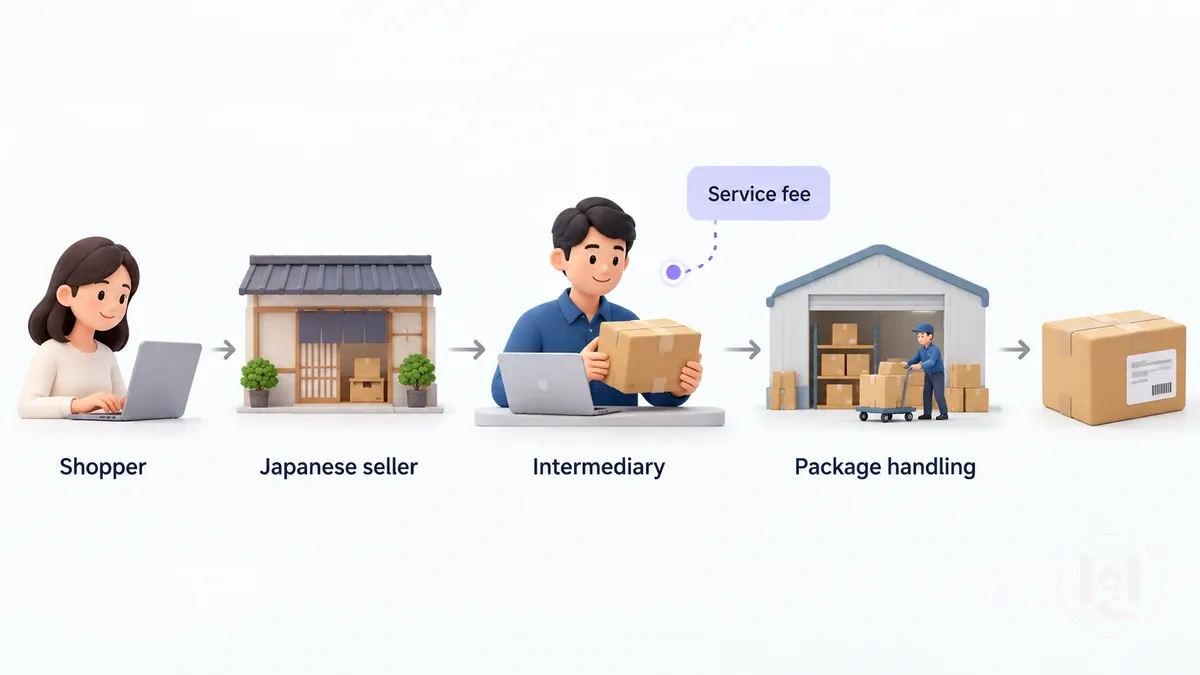
Les frais d'intermédiation peuvent être évalués à différentes étapes et sur différentes unités.
Chaque frais applicable doit donc être enregistré séparément dans l'estimation du coût.
Un frais peut être connu lorsque la commande est passée, qu'un article est traité, qu'une transaction est effectuée, qu'un colis est manipulé ou qu'un service optionnel est sélectionné.
Ces bases de facturation déterminent la manière dont le coût d'intermédiation est ajouté au total estimé.
- Par commande : un frais de service peut s'appliquer une seule fois à une commande traitée par l'intermédiaire.
- Par article : un service proxy peut appliquer un frais pour chaque article qu'il achète ou traite.
- Par transaction : un frais peut s'appliquer à une transaction d'achat ou de paiement spécifique.
- Par colis : un service de réexpédition peut appliquer un frais de manutention lorsqu'un colis est reçu ou préparé pour un envoi ultérieur.
- Service optionnel : un frais supplémentaire s'applique uniquement lorsqu'un service tel que le réemballage, l'inspection ou une autre action de manutention prise en charge est sélectionné.
Les structures de frais diffèrent car les méthodes proxy et de réexpédition impliquent des actions d'intermédiation distinctes.
La tâche de planification consiste donc à identifier chaque frais applicable plutôt qu'à supposer un modèle de frais universel.
Enregistrez ces frais d'intermédiation avant de les combiner avec les coûts d'expédition et d'importation ultérieurs.
Expédition internationale : poids du colis, dimensions, destination et service
Le coût de l'expédition internationale est principalement déterminé par le poids du colis, le poids volumétrique, les dimensions du colis, la destination et le service d'expédition sélectionné.
Un devis de transporteur peut changer lorsque l'un de ces attributs du colis ou de l'itinéraire change, de sorte que le même article peut produire une estimation d'expédition différente après emballage ou avec un niveau de service différent.
Le poids réel et le poids volumétrique restent des mesures distinctes car les règles du transporteur déterminent quelle valeur contribue au poids facturable.
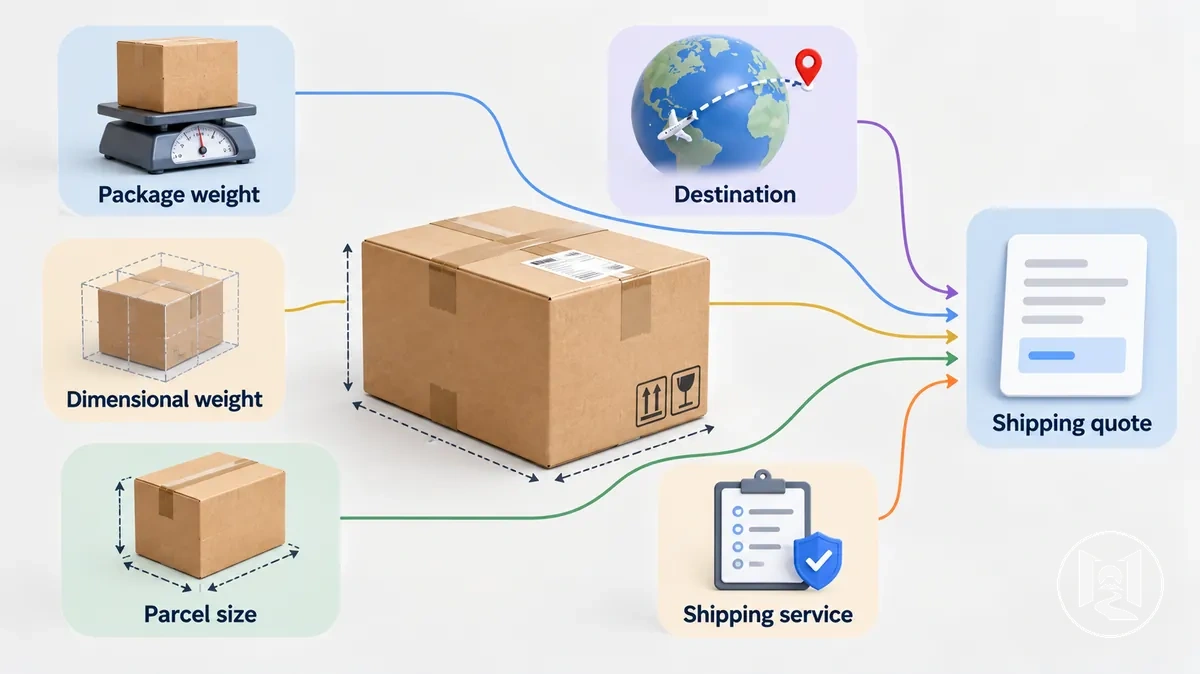
Chaque attribut affecte l'estimation d'expédition dans des conditions spécifiques de transporteur et de service.
Un poids réel plus élevé peut augmenter le devis lorsqu'il augmente le poids facturable, tandis que des dimensions plus grandes peuvent augmenter le poids volumétrique et peuvent modifier le poids utilisé pour la tarification.
La destination peut changer l'itinéraire applicable ou les conditions de service, et le service d'expédition sélectionné peut augmenter ou réduire le devis du transporteur selon les conditions de ce transporteur pour ce colis et cet itinéraire.
| Attribut d'expédition | Ce qui change | Implication possible sur le coût |
|---|---|---|
| Poids réel du colis | Le poids physique mesuré du colis emballé | Un poids réel plus élevé peut augmenter le devis lorsqu'il augmente le poids facturable selon les règles du service sélectionné |
| Dimensions et poids volumétrique | La longueur, la largeur, la hauteur du colis et le poids volumétrique qui en résulte | Des dimensions de colis plus grandes peuvent augmenter le poids volumétrique et peuvent augmenter le devis lorsque le poids volumétrique devient le poids facturable applicable |
| Destination | Le pays de livraison, l'itinéraire, la zone et les services disponibles | Une destination différente peut modifier le devis car l'acheminement et les conditions de service peuvent différer |
| Service d'expédition | Le niveau de service sélectionné et ses conditions pour le colis et l'itinéraire | Changer le niveau de service peut augmenter ou réduire le devis selon les conditions applicables du transporteur |
Le devis du transporteur peut rester provisoire jusqu'à ce que le colis soit entièrement emballé et que son poids et ses dimensions finaux soient mesurés.
Si ces mesures diffèrent de l'estimation, le poids facturable et le coût d'expédition révisé peuvent également changer.
Droits d'importation, taxes et frais de dédouanement
Les droits d'importation, les taxes et les éventuels frais de dédouanement sont des parties conditionnelles du coût total car leur application dépend du pays de destination et de l'article importé.
Une commande peut ne comporter aucun frais dans une catégorie, un frais connu, une provision estimée ou un montant non résolu jusqu'à ce que les conditions douanières pertinentes soient évaluées.
Ces montants ne doivent pas être traités comme un pourcentage fixe qui s'applique à chaque envoi.
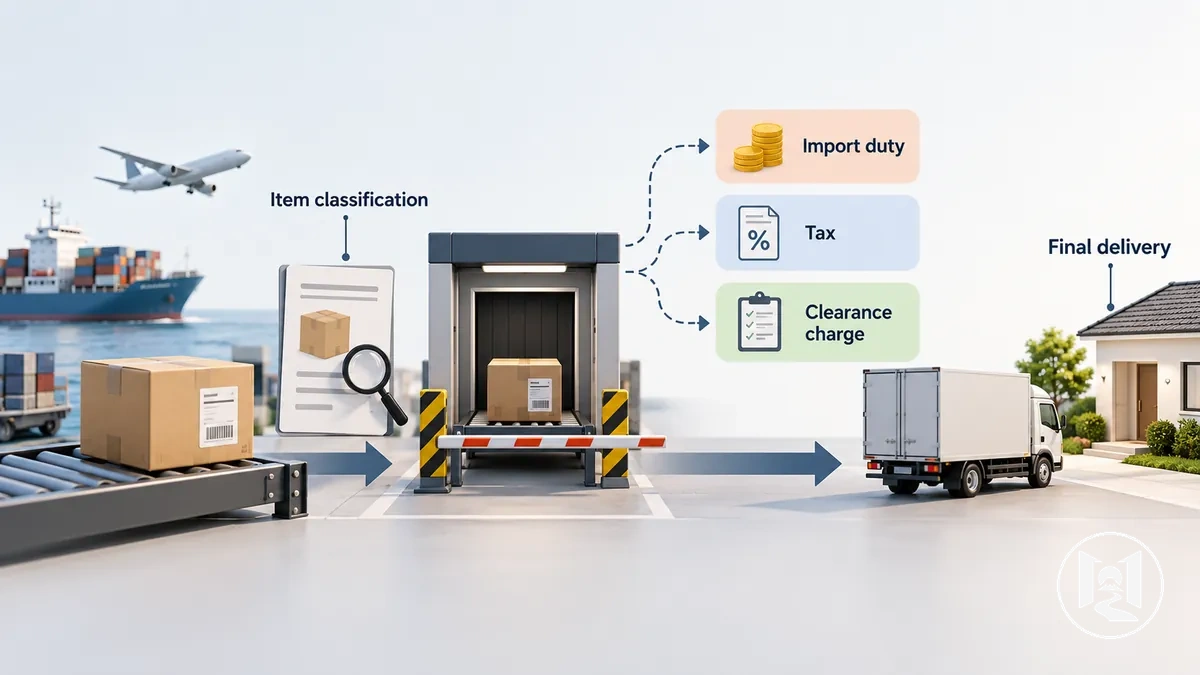
Les frais d'importation dépendent de conditions spécifiques à la destination telles que la classification de l'article, la valeur en douane, les seuils applicables et toute intervention de transporteur ou de courtier impliquée dans le dédouanement.
Chaque condition peut affecter si un frais conditionnel s'applique et combien il ajoute au coût total final.
Lorsqu'une classification, une valeur en douane, un seuil ou une condition de traitement n'a pas encore été confirmé, le frais d'importation correspondant doit rester estimé ou non résolu plutôt que de se voir attribuer un taux non justifié.
- Pays de destination : les règles douanières et fiscales locales déterminent quels frais et procédures d'importation peuvent s'appliquer.
- Classification de l'article : la classification attribuée à l'article importé peut affecter la manière dont un droit d'importation ou une autre règle douanière est évalué.
- Valeur en douane : la valeur utilisée pour l'évaluation douanière peut affecter la base sur laquelle les droits ou taxes applicables sont calculés.
- Seuil : une juridiction peut appliquer un seuil ou une autre condition qui modifie l'application d'un frais particulier, de sorte que la règle actuelle pertinente doit être vérifiée pour la destination.
- Traitement de dédouanement : un transporteur ou un courtier peut appliquer des frais de dédouanement séparés lorsque ses conditions de traitement l'exigent, ajoutant ce montant à l'estimation du coût total.
Estimer une provision pour d'éventuels frais d'importation est différent de déterminer le traitement douanier exact d'un article et d'une destination spécifiques.
Le traitement exact peut rester non résolu jusqu'à ce que les règles de destination applicables, la classification, la valeur en douane, le seuil et les conditions de dédouanement soient confirmés.
Conversion de devises et frais de paiement
Une commande en yens japonais peut produire un total en devise locale différent d'une simple conversion car le taux effectif au règlement et les éventuels frais de paiement peuvent différer du taux de change de référence utilisé pour la planification.
Le taux de change de référence fournit une estimation pour convertir les yens japonais dans la devise locale de l'acheteur, tandis que le montant final réglé dépend du taux et des frais réellement appliqués.
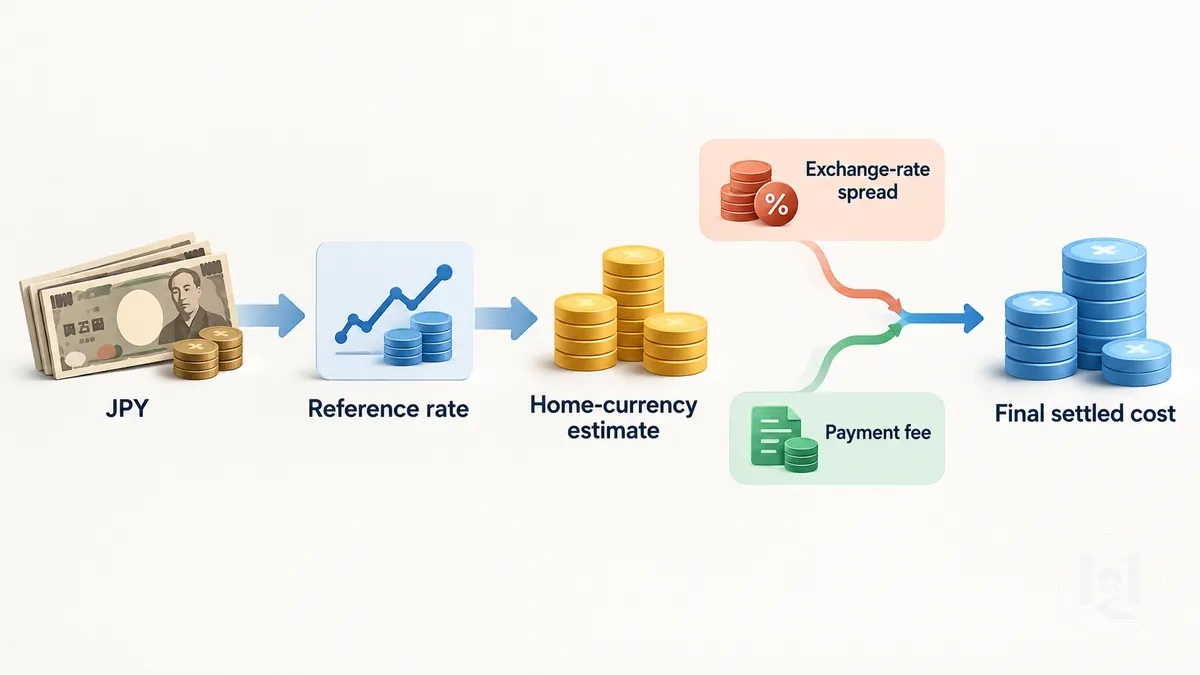
Les frais sous-jacents en JPY peuvent rester inchangés même lorsque le total en devise locale change.
Chaque frais libellé en yens doit être converti en utilisant le taux de planification choisi, tandis que le coût de conversion spécifique au prestataire et les frais de paiement doivent être enregistrés séparément plutôt que cachés dans un taux non expliqué.
Le taux effectif peut inclure un écart de change par rapport au taux de référence de planification, tandis qu'une commission de transaction étrangère ou des frais de paiement peuvent être appliqués séparément au règlement.
- Taux de change de référence : convertit le sous-total en yens japonais en une estimation de planification dans la devise locale sans déterminer le taux de règlement final.
- Taux effectif : le taux de conversion réellement appliqué au règlement peut différer du taux de référence de planification et donc modifier le montant en devise locale.
- Écart de change : une différence spécifique au prestataire entre le taux de référence et le taux de conversion effectif peut s'ajouter au coût de conversion.
- Frais de paiement : une commission de transaction étrangère ou des frais de paiement peuvent être ajoutés séparément lorsque les conditions du prestataire s'appliquent, augmentant ainsi le montant final en devise locale.
Distinguer les coûts connus des estimations et des frais conditionnels
Trois états à conserver séparés
- Confirmé
- Le montant applicable à cette commande est établi par une facture, une confirmation, un relevé ou un devis ferme.
- Estimé
- Le meilleur devis ou la meilleure hypothèse disponible est utilisé, mais la valeur peut encore changer lorsque de nouvelles informations arrivent.
- Conditionnel
- Le frais ne s’applique que si une règle, un seuil, un service ou un événement le rend pertinent. Non résolu ne signifie pas zéro.
L’état d’un même poste peut évoluer au fil de la commande : une estimation devient confirmée lorsqu’un justificatif applicable établit le montant.
| Élément de coût | État de certitude | Justificatifs ou informations disponibles | Comment le traiter dans l'estimation |
|---|---|---|---|
| Prix de l'article | Confirmé lorsque le prix applicable du vendeur est fixé pour la commande ; estimé si le montant de l'achat n'est pas encore définitif | Montant du paiement chez le vendeur, confirmation de commande, facture ou autre justificatif d’achat actuel | Utiliser le montant vérifié lorsqu’il est confirmé ; sinon conserver le montant provisoire étayé et le mettre à jour lorsque l’achat est finalisé |
| Expédition intérieure | Confirmé lorsque le vendeur fournit le frais applicable ; estimé ou conditionnel lorsque le montant dépend de conditions de commande non résolues | Devis de livraison du vendeur, frais de paiement ou condition d'expédition indiquée applicable à la commande | Inclure le montant confirmé, utiliser une estimation étayée lorsqu'elle est provisoire, ou garder le frais visible comme conditionnel jusqu'à ce que sa condition déclenchante soit connue |
| Frais de service | Confirmé lorsque le frais de service applicable est identifié ; conditionnel lorsqu'un frais dépend d'un service optionnel, d'un événement lié au colis ou d'une autre exigence non résolue | Informations sur les frais spécifiques à la commande ou conditions de service indiquant quel frais s'applique | Ajouter les frais confirmés directement et conserver les frais applicables non résolus comme conditionnels plutôt que de supposer zéro |
| Expédition internationale | Estimé lorsqu'il est basé sur des détails provisoires du colis ; confirmé lorsque le devis applicable du transporteur reflète les conditions d'expédition finales | Devis d'expédition avec le poids, les dimensions, la destination et le service sélectionné sur lesquels il est basé | Utiliser le devis actuel comme coût estimé jusqu'à ce que les conditions d'expédition soutenant un devis final soient établies |
| Frais d'importation | Conditionnel ou estimé jusqu'à ce que les conditions douanières pertinentes et l'évaluation soient suffisamment connues ; confirmé uniquement lorsque le montant applicable est établi | Règles de destination, informations sur l'article et la douane, ou une évaluation douanière ou de dédouanement applicable | Garder les droits, taxes et frais de dédouanement possibles visibles comme des montants non résolus ou estimés plutôt que de traiter l'absence de certitude comme zéro |
| Coûts de change ou de paiement | Estimé lorsqu'il est basé sur un taux de change de référence ou des conditions supposées du prestataire ; confirmé lorsque le taux de règlement effectif et les frais applicables sont connus | Hypothèse de taux de référence pour la planification, puis par les relevés de règlement ou de paiement lorsqu'elles sont disponibles | Utiliser la conversion de planification à titre provisoire et mettre à jour le total en devise locale lorsque le taux effectif et les frais de paiement sont établis |
Enregistrer l'hypothèse, le devis ou la condition déclenchante à côté du frais afin que l'estimation puisse être mise à jour lorsque des informations plus fiables deviennent disponibles.
Calculer le coût total estimé dans une seule devise
Exprimez chaque frais applicable dans une devise choisie avant de le combiner en un coût total estimé.
Convertissez les frais libellés en yens en utilisant le même taux de conversion indiqué ou la même hypothèse de conversion afin qu'ils partagent une base comparable.
Combinez ensuite les frais confirmés et les frais estimés tout en gardant les frais d'importation conditionnels distincts du sous-total de base.
Cela produit un total en cours sans présenter les montants non résolus comme certains.
Enregistrez le taux de conversion, le devis et les autres hypothèses utilisés dans le calcul, et vérifiez si un frais est déjà inclus dans un autre montant indiqué avant de l'ajouter à nouveau.
La séquence ci-dessous maintient le calcul reproductible tout en préservant l'incertitude lorsqu'une valeur reste provisoire ou conditionnelle.
- Choisissez la devise de calcul. Sélectionnez la devise locale de l'acheteur ou une autre devise choisie et utilisez-la de manière cohérente pour l'ensemble du calcul du coût total.
- Convertissez les frais libellés en yens. Appliquez le taux de conversion indiqué de manière cohérente aux montants applicables en yens japonais, et indiquez le taux comme provisoire lorsqu'il s'agit uniquement d'une référence de planification plutôt que d'un taux réglé.
- Additionnez les frais confirmés. Ajoutez les frais confirmés convertis pour créer le sous-total de base, en incluant uniquement les montants étayés par les justificatifs actuellement disponibles pour la commande.
- Ajoutez les frais estimés. Ajoutez les meilleurs frais d'expédition, de service, de conversion ou autres frais estimés disponibles au sous-total pour former le total en cours, et étiquetez chaque hypothèse ou devis provisoire afin qu'il puisse être mis à jour lorsque de meilleures informations deviennent disponibles.
- Conservez les frais conditionnels et vérifiez le total. Gardez les frais d'importation conditionnels séparés du sous-total de base ou représentez-les comme une fourchette clairement étiquetée lorsqu'une estimation étayée existe, puis vérifiez qu'aucun frais n'a été compté deux fois. Le montant obtenu est une estimation de travail du coût total, et non un frais final garanti tant que des montants estimés ou conditionnels restent non résolus.
Convertir les frais libellés en yens avec un taux de référence cohérent
Appliquez un taux de référence clairement identifié de manière cohérente à chaque frais libellé en yens inclus dans l'estimation de planification.
L'utilisation du même taux de référence place chaque montant en JPY sur une base comparable en devise locale sans impliquer que le taux de planification sera le taux de règlement effectif.
Le montant converti obtenu doit donc être traité comme un montant provisoire.
Enregistrez la source et l'horodatage du taux de référence avec l'estimation afin que la conversion puisse être reproduite ultérieurement.
Si le taux de règlement effectif change avant le paiement, le montant final en devise locale peut différer de la conversion de planification, tandis que toute majoration de conversion ou frais de paiement doit rester séparé du calcul du taux de référence.
- Identifiez le taux de référence. Choisissez le taux de référence utilisé pour l'estimation et enregistrez sa source, son horodatage, sa base en JPY et la devise locale cible.
- Convertissez chaque frais libellé en yens de manière cohérente. Appliquez ce même taux de référence à chaque montant en JPY applicable plutôt que de mélanger des taux non expliqués provenant de dates ou de sources différentes.
- Traitez les coûts du prestataire séparément. Conservez toute majoration de conversion ou frais de paiement en dehors de la conversion de base au taux de référence, sauf si le montant indiqué inclut déjà ce coût.
- Indiquez le résultat comme provisoire. Enregistrez l'estimation convertie en devise locale comme un montant provisoire et mettez-la à jour si le taux de règlement effectif ou les frais de paiement appliqués séparément diffèrent ultérieurement.
Ajouter les frais confirmés et les meilleures estimations disponibles
Les frais confirmés et les meilleures estimations disponibles peuvent être combinés en un total en cours du coût total uniquement si chaque montant conserve son état de certitude visible.
Enregistrez chaque frais confirmé au montant documenté et chaque montant provisoire comme la meilleure estimation disponible, liée au justificatif ou à l’hypothèse en cours.
L'estimation actuelle doit donc montrer ce qui est connu et ce qui peut encore changer plutôt que de présenter un total indifférencié.
Pour chaque montant, conservez le devis, la facture ou l'hypothèse justificative avec le calcul afin qu'il puisse être mis à jour sans reconstruire l'estimation.
Vérifiez si un montant indiqué inclut déjà un autre frais avant de l'ajouter, car un doublon de frais surévaluerait le total en cours.
- Enregistrez les frais confirmés. Ajoutez chaque frais confirmé en utilisant le montant indiqué sur la facture actuelle, le relevé de commande ou le devis applicable, et étiquetez son état de certitude comme confirmé.
- Ajoutez les meilleures estimations disponibles. Ajoutez chaque montant provisoire en utilisant l’information spécifique à la commande la plus fiable disponible plutôt qu'une moyenne arbitraire, et enregistrez l'hypothèse ou le devis dont dépend cette estimation.
- Vérifiez les doublons de frais. Vérifiez si un frais est déjà inclus dans un autre montant indiqué ou confirmé avant de l'ajouter séparément, et ne le conservez qu'une seule fois dans le calcul.
- Indiquez le total en cours. Additionnez les montants confirmés et estimés tout en conservant leurs étiquettes de certitude et leurs hypothèses. Traitez le résultat comme le total en cours actuel, et non comme un montant final exact tant que des frais provisoires ou conditionnels restent non résolus.
Conserver les frais d'importation conditionnels comme une fourchette de coût distincte
Un frais d’importation conditionnel non résolu doit rester séparé du sous-total confirmé : ne le traitez pas par défaut comme zéro.
Comment représenter l’incertitude d’importation
- 0 justifié
- Utilisez zéro uniquement lorsque les conditions applicables établissent qu’aucun droit, taxe ou frais de dédouanement n’est dû dans le cas considéré.
- Fourchette bornée
- Utilisez une borne basse et une borne haute seulement lorsque les informations connues permettent de justifier les deux limites.
- Montant non résolu
- Gardez le poste visible sans nombre lorsque la destination, la classification, la valeur en douane, un seuil ou les conditions de dédouanement ne permettent pas encore une estimation défendable.
Les règles de destination, la classification de l'article, la valeur en douane et tout seuil applicable déterminent si une fourchette de coût d'importation peut être bornée et quelles hypothèses justifient sa limite inférieure ou supérieure.
Lorsque ces informations justifient une fourchette, l’estimation inférieure du coût total peut utiliser la limite basse justifiée et l’estimation supérieure la limite haute justifiée ; sinon, le frais d’importation reste non résolu.
Cela maintient l'incertitude explicite sans étendre l'estimation à un calcul de droits spécifique à une juridiction.
La fourchette est un outil de planification pour l'incertitude, et non une prédiction que la limite supérieure se produira.
Mettre à jour l'estimation au fur et à mesure que les frais finaux sont connus
Remplacez chaque valeur provisoire par le frais vérifié correspondant dès que des justificatifs fiables deviennent disponibles.
L’estimation mise à jour du coût total ne doit contenir qu’une seule version de chaque coût : le montant vérifié remplace l’estimation antérieure au lieu d’être ajouté à côté.
Un écart entre la valeur provisoire et le frais vérifié est une révision normale lorsque des informations opérationnelles ultérieures deviennent disponibles.
Les frais encore non résolus doivent rester provisoires plutôt que d'être traités comme définitifs.
Les détails finaux du colis peuvent soutenir un devis de transporteur mis à jour, les relevés de l'intermédiaire peuvent confirmer un frais d'intermédiation, et une évaluation douanière peut établir un frais d'importation lorsqu'il est réellement déterminé.
Un relevé de paiement peut confirmer le montant de conversion effectif après le règlement.
Chaque remplacement doit être lié au justificatif qui l’établit afin que le total actuel reflète les informations les plus fiables disponibles à ce stade.
Conservez une piste d'audit concise indiquant l'hypothèse précédente, le montant vérifié qui l'a remplacée et le justificatif utilisé pour la mise à jour.
Cela préserve l'historique de l'estimation sans compter deux fois le même coût.
- Vérifier les détails finaux du colis : remplacez le poids, les dimensions ou autres données d'expédition provisoires lorsque les détails du colis emballé sont confirmés, et utilisez ces détails pour la mise à jour d'expédition correspondante.
- Vérifier le devis du transporteur : remplacez le montant d'expédition provisoire lorsqu'un devis applicable du transporteur basé sur le colis final et le service sélectionné devient disponible.
- Vérifier les frais d'intermédiation : remplacez chaque frais d'intermédiation estimé par le frais vérifié indiqué par le relevé de commande, de manutention ou de service applicable.
- Vérifier les frais d'importation : remplacez un frais d'importation estimé ou conditionnel lorsqu'une évaluation douanière ou de dédouanement applicable établit le montant ; sinon, conservez-le non résolu.
- Vérifier le paiement et la conversion : remplacez le montant de conversion provisoire par le montant de conversion effectif et tout frais lié au paiement vérifié indiqué par le relevé de règlement ou de paiement.
- Réconcilier le total actuel : confirmez que chaque frais vérifié a remplacé sa valeur provisoire correspondante plutôt que d'être compté deux fois, conservez les montants non résolus avec leur statut actuel, et maintenez un seul total actuel.
Recalculer l'expédition après emballage ou regroupement
L'expédition internationale doit être recalculée lorsque l'emballage final ou le regroupement modifie les caractéristiques du colis utilisées pour l'estimation avant emballage.
Le colis final peut différer en nombre d'envois, poids réel, dimensions, poids volumétrique ou éligibilité au service.
Ces changements peuvent affecter le poids facturable et, par suite, le devis d'expédition révisé.
Le montant mis à jour peut être supérieur ou inférieur à l'estimation antérieure selon le colis mesuré et le service d'expédition applicable.
Comparez les hypothèses derrière l'estimation avant emballage avec le colis final mesuré avant de mettre à jour l'estimation du coût total.
Utilisez le poids réel final et les dimensions pour déterminer le poids facturable applicable selon le service sélectionné, puis remplacez l'estimation d'expédition antérieure par le devis d'expédition révisé lorsqu'il devient disponible.
Si un regroupement a été utilisé, enregistrez tout frais de regroupement séparément afin qu'il ne soit pas caché dans la différence d'expédition ou compté deux fois.
| Attribut | Estimation avant emballage | État mesuré final | Implication sur le coût |
|---|---|---|---|
| Nombre d'envois | Basé sur le nombre prévu de colis avant regroupement ou emballage final | Nombre confirmé de colis préparés pour l'expédition internationale | Un changement du nombre d'envois peut modifier la manière dont les frais d'expédition sont appliqués à la commande |
| Poids réel | Estimé à partir des informations sur l'article et l'emballage prévu | Poids mesuré du colis final | Un poids mesuré différent peut modifier le poids facturable et le devis d'expédition révisé |
| Dimensions | Estimées à partir de la taille prévue du colis ou des hypothèses d'emballage | Longueur, largeur et hauteur mesurées du colis final | Des dimensions modifiées peuvent altérer le poids volumétrique et peuvent modifier le montant de l'expédition |
| Poids volumétrique | Calculé à partir des dimensions estimées du colis selon les règles de service applicables | Calculé à partir des dimensions finales mesurées selon ces règles de service | Un poids volumétrique modifié peut affecter le poids utilisé pour la facturation |
| Frais de regroupement | Exclu ou provisoire si le regroupement n'avait pas encore été effectué | Frais vérifié lorsque le frais de regroupement applicable est connu | Ajoutez le frais vérifié séparément lorsqu'il s'applique et réconciliez-le avec le coût d'expédition révisé |
La comparaison des coûts doit s'arrêter au recalcul du colis final et de son effet sur l'estimation du coût total plutôt que de s'étendre à l'ensemble du processus de regroupement.
Le regroupement ne garantit pas intrinsèquement un coût d'expédition inférieur ; le montant révisé doit suivre les caractéristiques mesurées du colis, les frais applicables et le devis d'expédition révisé.
Remplacer les frais d'expédition, d'importation et de conversion estimés par les montants réels
Remplacez chaque coût d'expédition, frais d'importation et coût de conversion estimé provisoire par son montant réel correspondant dès que des justificatifs fiables deviennent disponibles.
Le montant réel de l'expédition doit remplacer l'estimation d'expédition correspondante, et les montants d'importation évalués ou de conversion réglés doivent remplacer leurs équivalents provisoires plutôt que d'être ajoutés à côté.
Ce remplacement un pour un maintient l'exactitude du rapprochement et évite que l'estimation et le montant réel soient comptés en même temps.
Tout montant qui ne dispose pas encore de justificatifs suffisants doit rester marqué comme provisoire ou en attente.
Faites correspondre chaque frais à la facture ou au relevé pertinent du transporteur, de la douane ou du paiement avant de mettre à jour le total.
Vérifiez que le relevé se réfère à la même transaction ou au même envoi, utilise la devise attendue et indique si les frais connexes sont inclus ou facturés séparément.
Le moment est important car un devis, une évaluation douanière et un règlement de paiement peuvent devenir vérifiables à des stades différents.
Les vérifications suivantes déterminent quelles valeurs provisoires peuvent être remplacées et lesquelles doivent rester en attente.
- Faire correspondre l'identité du frais : vérifiez que le montant réel de l'expédition, le frais d'importation ou le coût de conversion correspond au même envoi, à la même transaction ou à la même estimation en cours de rapprochement avant de le remplacer.
- Vérifier la devise : confirmez la devise indiquée sur le relevé du transporteur, de la douane ou du paiement et réconciliez-la sur la même base de devise utilisée pour le total actuel du coût total.
- Vérifier l'inclusion des frais : déterminez si les frais de manutention, de dédouanement, de paiement, de conversion ou autres frais applicables sont déjà inclus dans le montant enregistré avant d'ajouter tout frais séparé.
- Vérifier le moment et le statut du règlement : utilisez le montant réel du transporteur lorsqu'il est facturé, le frais d'importation lorsqu'il est évalué, et le montant de conversion effectif ou de paiement réglé lorsque le relevé de paiement le rend disponible.
- Remplacer plutôt que dupliquer : supprimez l'estimation provisoire correspondante lorsque son montant vérifié est saisi afin que l'estimation et le montant réel ne soient pas comptés ensemble.
- Conserver les montants en attente de manière visible : conservez toute valeur d'expédition, d'importation ou de conversion non résolue marquée comme provisoire jusqu’à ce que des informations suffisantes soient disponibles pour la remplacer. Ne traitez le coût total comme entièrement rapproché que lorsque chaque frais significatif a été soit confirmé, soit explicitement conservé comme en attente.
Erreurs fréquentes qui sous-estiment le coût final de la commande
Les estimations sous-estimées du coût total résultent généralement d'un frais omis, d'une certitude erronée concernant un montant provisoire ou d'une estimation obsolète qui n'est pas mise à jour lorsque de meilleures informations deviennent disponibles.
Traiter le prix de l'article comme le total peut exclure l'expédition intérieure applicable, des frais d'intermédiation, l'expédition internationale, des frais d'importation ou des coûts liés au paiement.
L'expédition peut être sous-estimée lorsque l'estimation ignore le poids volumétrique ou les mesures ultérieures du colis.
L’estimation doit donc être vérifiée pour repérer les coûts manquants, les hypothèses non justifiées et les valeurs qui ne correspondent plus aux informations les plus récentes.
Les indices de reconnaissance incluent un sous-total qui ne contient que les frais du vendeur, un devis d'expédition basé sur des hypothèses avant emballage, un montant d'importation fixé à zéro sans conditions justificatives, ou un taux de change de référence traité comme le montant de règlement final.
Chaque erreur doit être corrigée en rétablissant le coût applicable ou en remplaçant l'hypothèse obsolète par la meilleure valeur vérifiée ou conditionnelle disponible.
Le tableau relie chaque erreur au principe de planification nécessaire pour éviter la sous-estimation.
| Erreur | Comment elle sous-estime le total | Indice de reconnaissance | Direction corrective |
|---|---|---|---|
| Traiter le prix de l'article comme le coût complet de la commande | Omet les frais applicables qui surviennent avant l'exportation, pendant l'expédition internationale, à l'importation ou lors du paiement. | L'estimation contient le prix de l'article du vendeur mais aucune vérification séparée des autres composantes de coût applicables. | Auditer la commande pour chaque frais applicable et n’ajouter que ceux justifiés par les conditions de la commande. |
| Omettre l'expédition intérieure ou des frais d'intermédiation | Laisse de côté les coûts de livraison ou de service côté Japon qui s'appliquent avant que le colis ne soit expédié à l'international. | Les relevés du vendeur, du service proxy ou de réexpédition montrent un frais absent de l'estimation. | Ajouter l'expédition intérieure ou les frais d’intermédiation justifiés une seule fois, tout en vérifiant qu'ils ne sont pas déjà inclus ailleurs. |
| Ignorer le poids volumétrique ou les mesures finales du colis | Peut laisser l'estimation d'expédition basée sur des hypothèses de colis qui ne correspondent plus au poids facturable utilisé pour l'envoi emballé. | Le montant de l'expédition a été calculé avant l'emballage final, ou les dimensions finales et le poids réel diffèrent de l'estimation avant emballage. | Mettre à jour l'estimation d'expédition en utilisant les données finales du colis et le devis révisé lorsqu'il est disponible. |
| Supposer qu'un frais d'importation est toujours nul ou fixe | Peut omettre un coût d'importation conditionnel ou attribuer une certitude erronée avant que les règles de destination et les conditions d'envoi ne soient établies. | L'estimation utilise zéro ou un montant fixe sans vérifier les conditions pertinentes de destination, de classification de l'article, de valeur en douane ou de seuil. | Conserver le frais d'importation comme conditionnel, utiliser une fourchette étayée lorsqu'il peut être borné, ou le conserver comme non résolu lorsque les informations sont insuffisantes. |
| Traiter un taux de change de référence comme le taux de paiement final | Peut sous-estimer le montant en devise locale lorsque le taux de règlement effectif ou des frais de paiement séparés diffèrent de l'hypothèse de planification. | L'estimation utilise un taux de change de référence mais ne le distingue pas du taux de règlement effectif ni des coûts de paiement appliqués séparément. | Indiquer la conversion comme provisoire et la remplacer par le montant de conversion réglé et les frais de paiement vérifiés lorsqu'ils sont disponibles. |
| Ne pas mettre à jour l'estimation après l'emballage, le regroupement ou une vérification ultérieure | Laisse des hypothèses obsolètes d'expédition, de frais, d'importation ou de conversion dans le total en cours après que des informations plus fiables sont devenues disponibles. | L'estimation contient encore des valeurs provisoires alors qu'un devis d'expédition révisé, un frais d'importation évalué ou un relevé de paiement existe désormais. | Remplacer chaque estimation obsolète par son frais vérifié correspondant, conserver les montants non résolus de manière visible et éviter de compter deux fois l'estimation et le frais réel. |