Abgaben vorausbezahlt
Der Verkäufer kann einen geschätzten oder berechneten Einfuhrbetrag vor Versand oder Lieferung einziehen. Weicht die endgültige Zollberechnung ab, kann eine spätere Anpassung erforderlich sein.
Bei Bestellungen aus Japan richten sich Zölle und Einfuhrsteuern nach den Regeln des Bestimmungslands; sie sind keine japanischen Verkäufergebühren. Ob und wie viel anfällt, hängt vor allem von Warenart und Zolltarifeinreihung, Zollwert, Ursprungsland sowie anwendbaren Freigrenzen oder Befreiungen ab.
Auf einen Blick
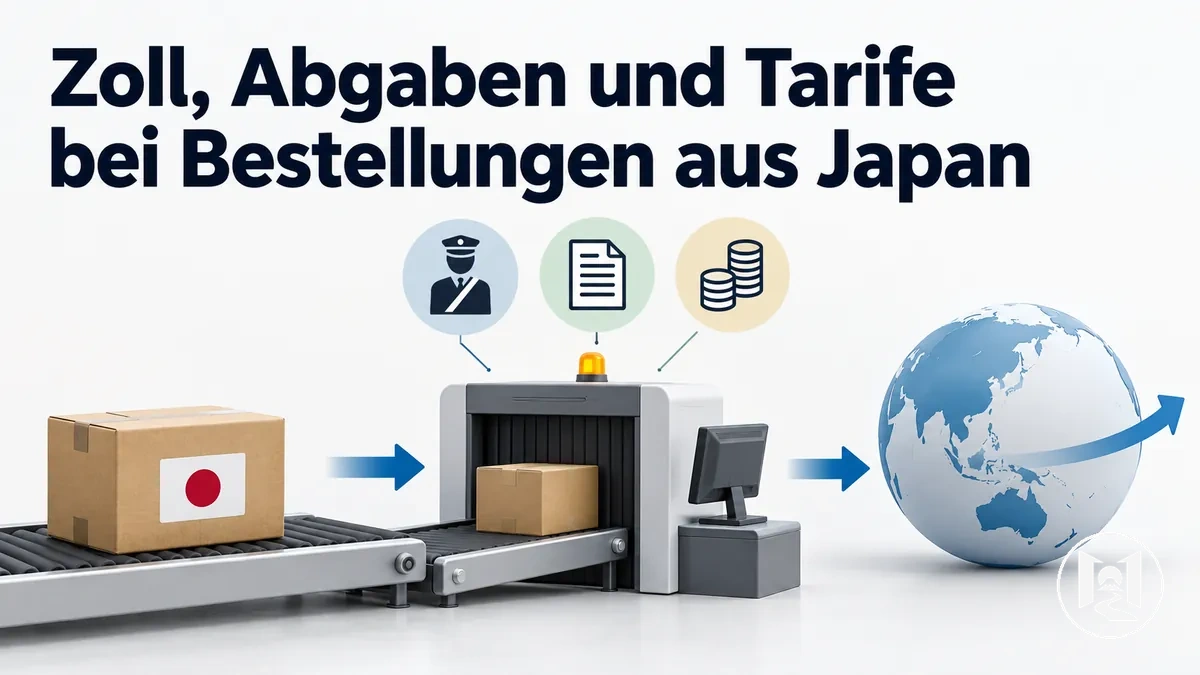
Welche Faktoren bestimmen die Einfuhrkosten?
Eine belastbare Einschätzung entsteht erst, wenn die Sendung in dieser Reihenfolge nach den Regeln des Bestimmungslands geprüft wird.
Kein universeller Satz: Die tatsächlichen Werte hängen von Rechtsordnung und Sendung ab; Frachtführer- oder Bearbeitungsgebühren sind davon getrennt.
Die Weltzollorganisation behandelt Einreihung, Zollwertbestimmung und Ursprung als zentrale Zollkonzepte. Welche Freigrenzen, Befreiungen, Abgabensätze und Abfertigungsanforderungen hinzukommen, richtet sich nach dem Bestimmungsland und den Merkmalen der konkreten Sendung.
Die Anwendbarkeit von Zollabgaben hängt sowohl vom Abgabentyp als auch von den Regeln des Bestimmungslands für die jeweilige Sendung ab.
Zölle, Zolltarifbehandlung und Einfuhrsteuer können je nach Ware, Zollwert, Ursprungsland, Freigrenzen und Befreiungen unterschiedlich zur Anwendung kommen.
Mehrere zollbezogene Abgaben können dieselbe Bestellung betreffen, entstehen jedoch unter unterschiedlichen Bedingungen.
Der Zoll ist an die zolltarifliche Behandlung der Waren durch das Bestimmungsland geknüpft, während die Einfuhrsteuer nach den Steuervorschriften des Bestimmungslands erhoben wird, wenn die Sendung die entsprechenden Steuertatbestände erfüllt.
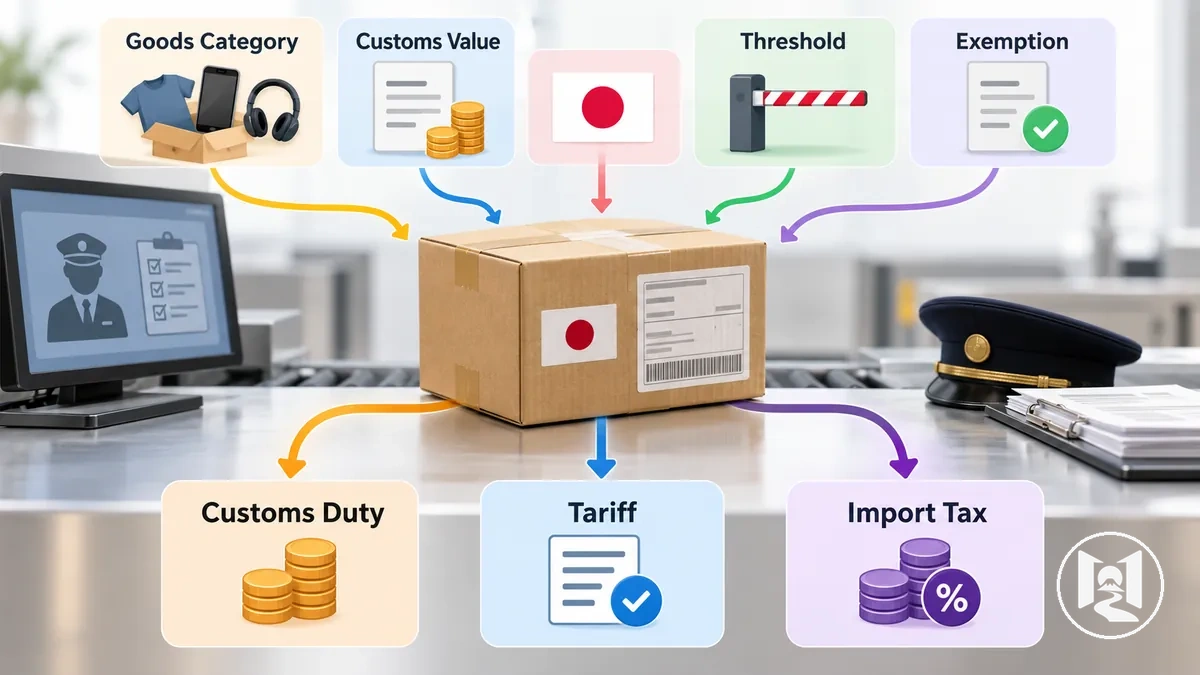
Diese Anwendbarkeitsbedingungen wirken zusammen und nicht als ein einzelner universeller Test.
Die Warenkategorie kann die maßgebliche Zolltarifbehandlung bestimmen, der Zollwert kann eine wertbasierte Freigrenze beeinflussen, und eine Befreiung kann die Bemessung nur ändern, wenn ihre Voraussetzungen erfüllt sind.
Das Ergebnis hängt von den Einfuhrregeln des Bestimmungslands und den Merkmalen der jeweiligen Sendung ab.
Zollseitig auferlegte Abgaben sind getrennt vom Produktpreis des Verkäufers und den regulären Versandkosten des Frachtführers, selbst wenn mehrere Beträge während desselben Liefervorgangs erhoben werden.
Eine Verkäufergebühr oder Frachtführergebühr wird nicht allein dadurch zu einem Zoll oder einer Einfuhrsteuer, dass sie auf einer internationalen Bestellung erscheint.
Zölle, Zolltarife und Einfuhrsteuern sind verwandte, aber nicht austauschbare Begriffe. Ein Zoll ist die erhobene Abgabe; der Zolltarif ordnet Waren Tarifpositionen und den dazugehörigen Zollregeln oder Zollsätzen zu; eine Einfuhrsteuer ist eine davon getrennte Steuer, soweit das Recht des Bestimmungslands sie vorsieht.
Im internationalen Handelskontext kann „Tarif“ den auf Warenimporte erhobenen Zoll bezeichnen. Für die praktische Prüfung ist die Unterscheidung zwischen Zoll, Zolltarif/Zollsatz und Einfuhrsteuer klarer, weil jede Größe eine andere Funktion in der Berechnung hat.
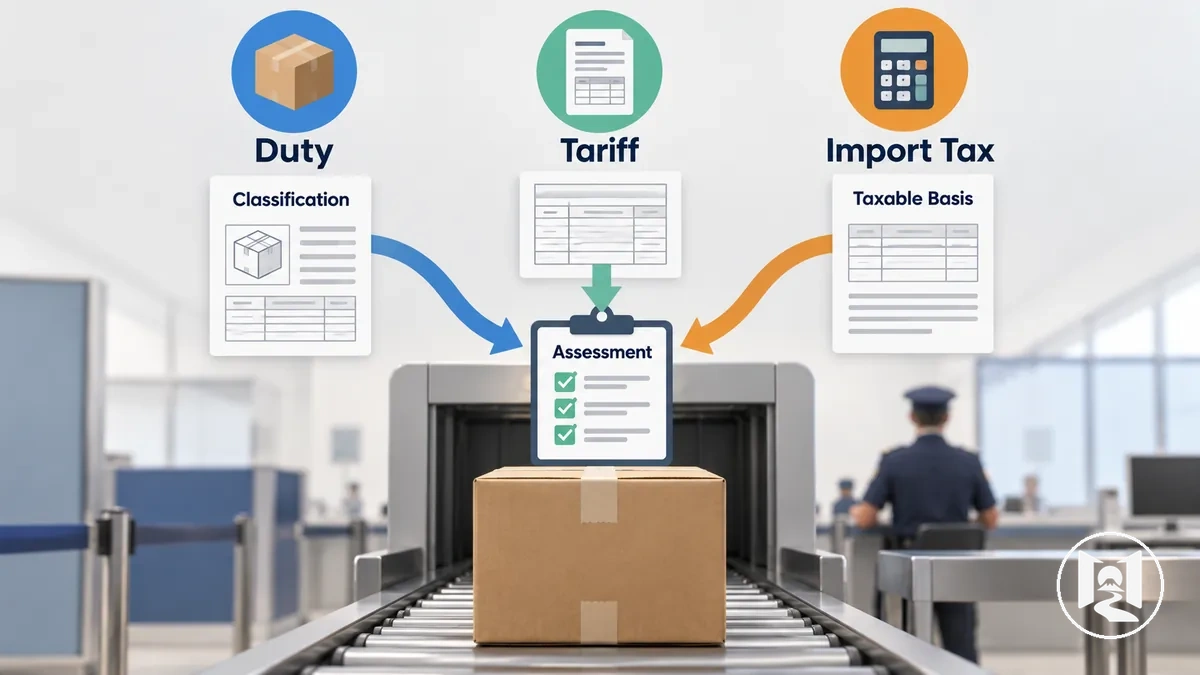
Der Zoll ist der nach der anwendbaren Zollvorschrift berechnete Abgabenbetrag. Der Zolltarif ist die Systematik, in der Waren eingereiht und Zollregeln beziehungsweise Zollsätze zugeordnet werden; der Zollsatz ist der konkret auf die maßgebliche Bemessungsgrundlage anzuwendende Satz.
Eine Einfuhrsteuer ist eine separate Steuer auf eingeführte Waren, bei der die Regeln des Bestimmungslands diese Steuerschuld begründen.
Je nach anwendbarem System kann ein Zoll den Zollwert oder eine bestimmte Menge als Bemessungsgrundlage verwenden, während eine Einfuhrsteuer der steuerlichen Bemessungsgrundlage folgt, die durch die einschlägigen Steuervorschriften definiert ist.
| Begriff | Bedeutung | Typische Bemessungsgrundlage oder Auslöser | Praktische Auswirkung |
|---|---|---|---|
| Zoll | Eine Zollabgabe, die auf eingeführte Waren nach den Zollvorschriften des Bestimmungslands erhoben wird. | Warenklassifikation, Ursprungsland und die anwendbare Zolltarifbehandlung; die Bemessungsgrundlage kann der Zollwert oder eine bestimmte Menge sein. | Das Paket kann im Rahmen der Zollabfertigung zollpflichtig sein. |
| Zolltarif / Zollsatz | Der Zolltarif ordnet Waren Tarifpositionen und Zollregeln zu; der Zollsatz ist der konkrete Satz, der sich daraus für die Ware ergibt. | Zolltarif des Bestimmungslands, Warenklassifikation und gegebenenfalls die anwendbare Ursprungsbehandlung. | Bestimmt, welche Zollregel und welcher Zollsatz auf die eingeführten Waren angewendet werden. |
| Einfuhrsteuer | Eine Steuer, die auf eingeführte Waren nach den Steuervorschriften des Bestimmungslands erhoben wird, getrennt vom Zoll, wenn die Rechtsordnung diese getrennt behandelt. | Das anwendbare Steuergesetz und seine definierte steuerliche Bemessungsgrundlage oder Auslösebedingungen. | Eine Einfuhrsteuer kann eine separate Steuerschuld zusätzlich zum Zoll begründen, wenn die Sendung die relevanten Steuertatbestände erfüllt. |
Die Terminologie muss daher nach den Regeln des Bestimmungslands ausgelegt werden und nicht als drei feste weltweite Definitionen behandelt werden.
Für ein eingeführtes Paket besteht die entscheidende Unterscheidung darin, welche Abgabe erhoben wird, welche Bemessungsgrundlage oder welcher Satz sie regelt und ob sie eine separate Abgabenschuld bei der Zollabfertigung begründet.
Schwellenwerte und Befreiungen des Bestimmungslands sind separate rechtliche Bedingungen, die ändern können, ob Zoll, Einfuhrsteuer oder eine vereinfachte Zollbehandlung auf eine Bestellung aus Japan anwendbar ist.
Ein Schwellenwert prüft eine Sendung gegen eine definierte Bedingung wie den Sendungswert, während eine Befreiung nur gilt, wenn Waren oder Sendung die vom Bestimmungsland festgelegten Voraussetzungen erfüllen.
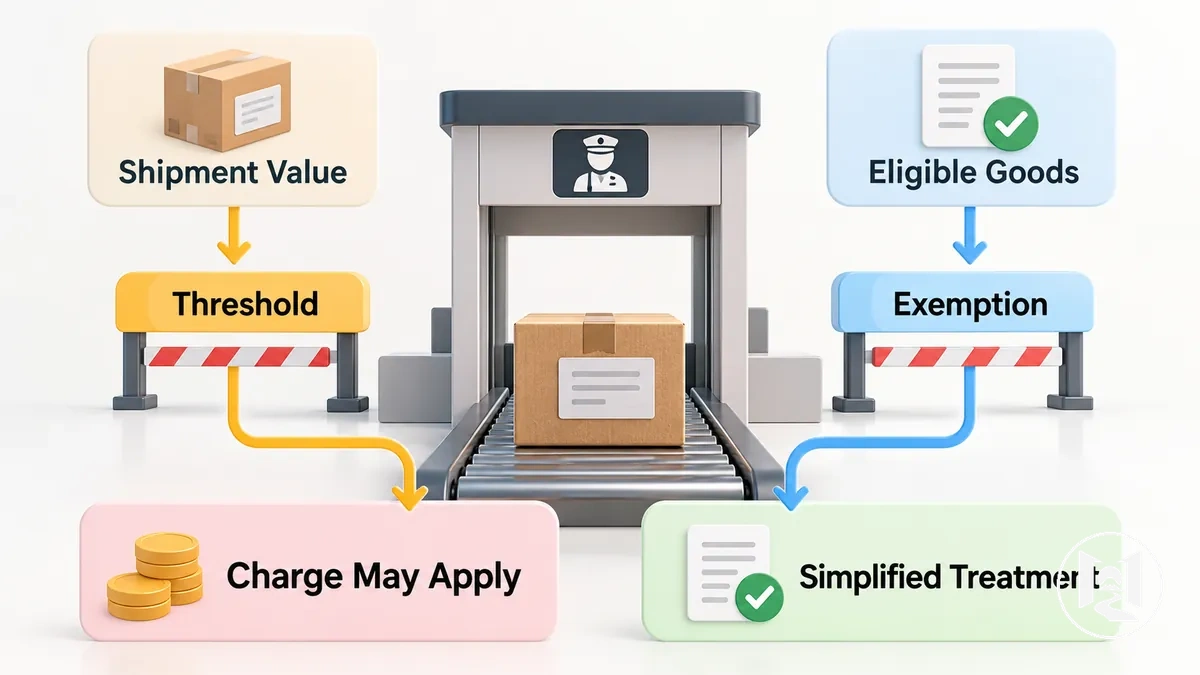
Schwellenwertbedingung: Ein Schwellenwerttest vergleicht die Sendung mit einem Grenzwert oder einer Berechtigungsbedingung, die durch die Einfuhrregeln des Bestimmungslands definiert ist.
Das Ergebnis kann beeinflussen, ob eine Abgabe anfällt oder eine vereinfachte Behandlung verfügbar ist.
Befreiungsbedingung: Eine Befreiung ist ein separater Berechtigungstest und kein anderer Name für einen Schwellenwert.
Sie wirkt sich auf die Abgabenbehandlung nur aus, wenn die Sendung die vom Bestimmungsland festgelegten Voraussetzungen erfüllt.
Der Zollwert ist die Bewertungsgrundlage, die Zollbehörden zur Beurteilung eines eingeführten Pakets heranziehen, und er ist nicht automatisch identisch mit dem Kaufpreis oder dem Gesamtbetrag, der letztendlich für den Erhalt der Bestellung gezahlt wird.
Die Weltzollorganisation erläutert, dass die primäre Grundlage gemäß dem WTO-Zollwertübereinkommen der Transaktionswert ist: der tatsächlich gezahlte oder zu zahlende Preis für Waren, die zur Ausfuhr in das Bestimmungsland verkauft werden, gegebenenfalls mit bestimmten Anpassungen.
Der Kaufpreis liefert normalerweise die Ausgangsinformation für den Transaktionswert, während ein echter Rabatt diesen Ausgangsbetrag beeinflussen kann, wenn er den tatsächlich gezahlten oder zu zahlenden Preis ändert und nach den Regeln des Bestimmungslands anerkannt wird.
Versand und Versicherung können gemäß den Bewertungsregeln des Bestimmungslands in den Zollwert einbezogen, ausgeschlossen oder teilweise einbezogen werden; das WTO-Zollwertübereinkommen erlaubt den Mitgliedern, die Behandlung dieser transport- und versicherungsbezogenen Beträge zu bestimmen.
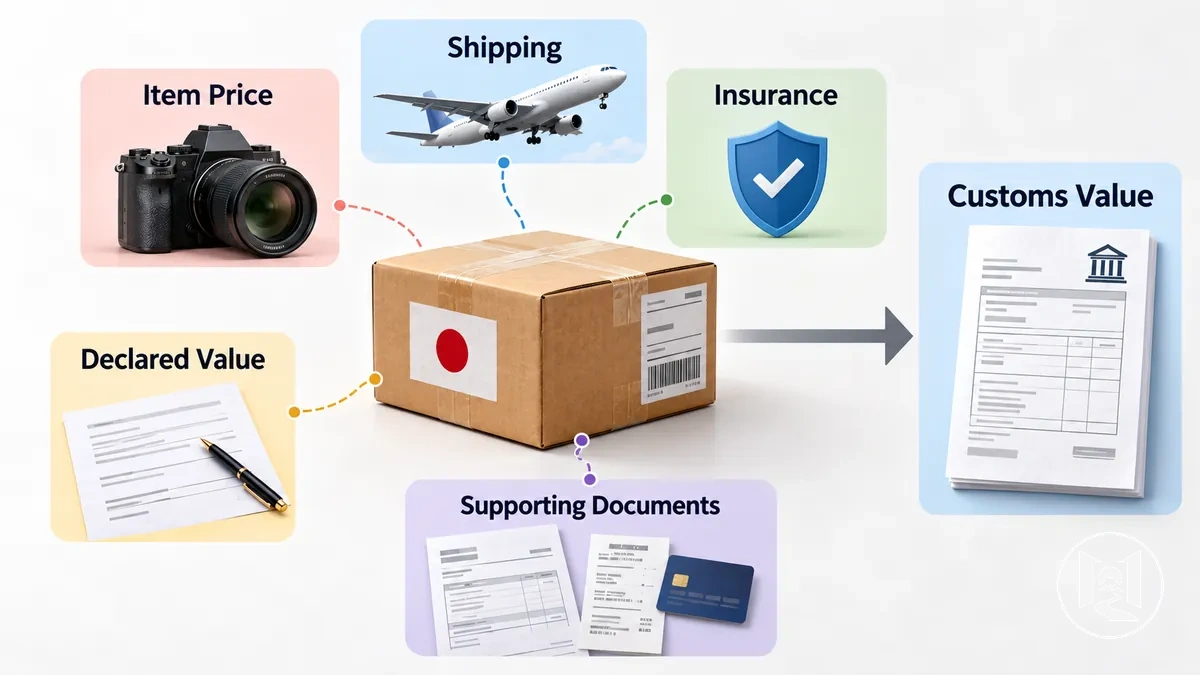
Der angemeldete Wert sollte durch Transaktionsnachweise wie eine Rechnung, einen Zahlungsbeleg und andere Belege gestützt werden, die den gezahlten Betrag und etwaige relevante Anpassungen belegen.
Ein angemeldeter Wert ist nicht automatisch der endgültige Zollwert, wenn die Zollbehörde die Angaben anzweifelt oder die anwendbare Bewertungsmethode eine Anpassung erfordert.
Wenn eine Währungsumrechnung erforderlich ist, sieht das WTO-Zollwertübereinkommen vor, dass die Umrechnung einen von der zuständigen Behörde des Einfuhrlands veröffentlichten Wechselkurs verwendet, wobei der anwendbare Zeitpunkt nach den Regeln dieses Landes bestimmt wird.
Der Zollwert bleibt von der endgültigen Steuerrechnung und den gesamten Einfuhrkosten (Total Landed Cost) getrennt: Er bildet eine Bewertungsgrundlage, während Zölle, Einfuhrsteuern, Zollabfertigungsgebühren und andere nachgelagerte Kosten separat nach den anwendbaren Regeln bestimmt werden.
Die im Zollwert enthaltenen Beträge hängen daher von den Regeln des Bestimmungslands, der Bewertungsmethode und den Belegen für die jeweilige Transaktion ab.
Einige Kostenbestandteile können Teil des Zollwerts sein, wenn die maßgebliche Bewertungsmethode ihre Einbeziehung in die Bewertungsgrundlage vorschreibt.
Der Transaktionspreis ist in der Regel der Ausgangsbetrag, während die Behandlung von Transport, Versicherung, Verpackung, Provisionen und anderen Zuschlägen von den Bewertungsregeln des Bestimmungslands und den Versandbedingungen abhängt.
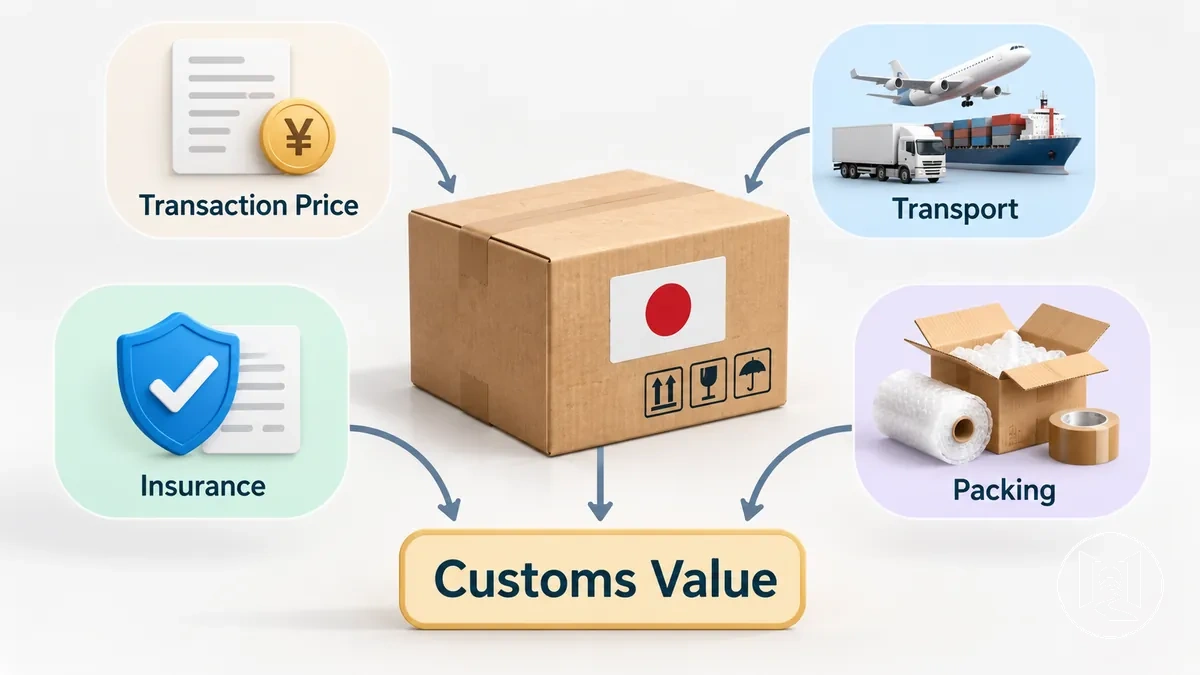
Zwei Pakete mit demselben Kaufpreis können daher unterschiedliche Zollwerte haben, wenn die Regeln ihres Bestimmungslands oder ihre Versandbedingungen das Hinzufügen unterschiedlicher Nebenkosten erfordern.
Die Einbeziehungsbedingung für jede Komponente bestimmt, ob sie die Bewertungsgrundlage ändert, und nicht der Komponentenname allein.
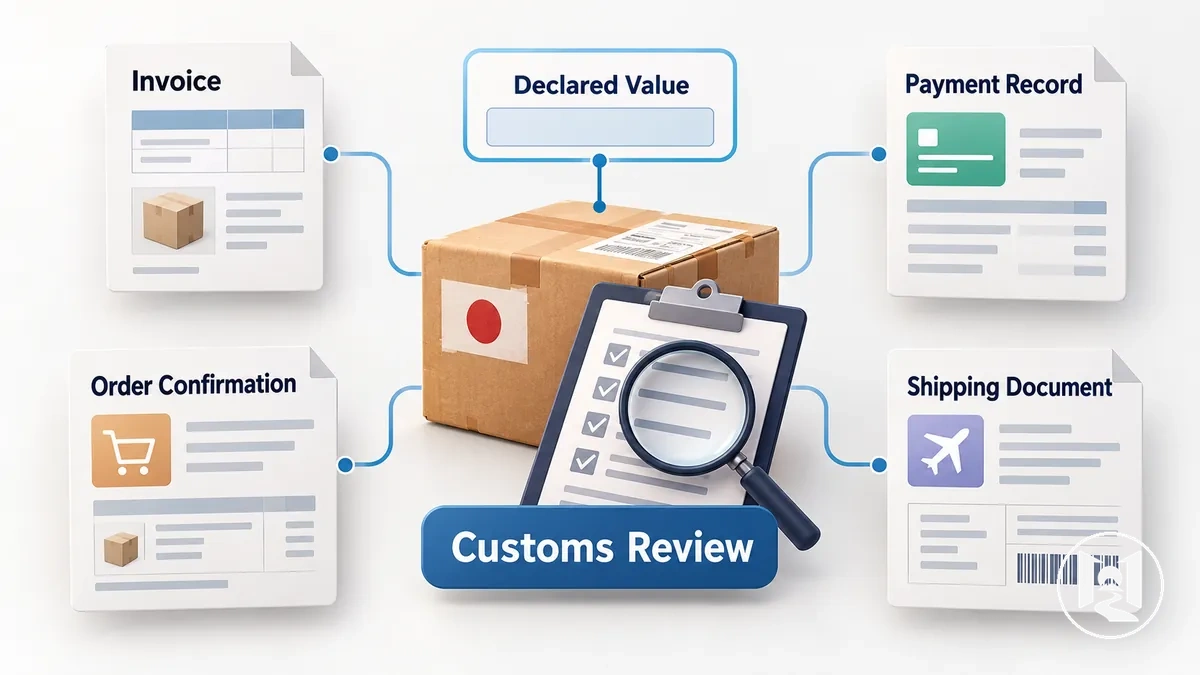
Der angemeldete Wert und die Belege helfen dem Zoll, die Transaktions- und Bewertungsangaben für ein Paket aus Japan zu überprüfen, aber der angemeldete Wert bestimmt nicht automatisch den endgültigen Zollwert.
Der Unterschied besteht zwischen dem in der Anmeldung angegebenen Wert und dem geprüften Zollwert, der nach der Durchsicht der verfügbaren Transaktionsunterlagen akzeptiert oder festgestellt wird.
Eine Rechnung, ein Zahlungsbeleg, eine Bestellbestätigung und ein Versanddokument können verschiedene Teile dieser Überprüfung unterstützen.
Konsistente Aufzeichnungen helfen, den Kaufpreis, die Warenbeschreibung, die Menge und die Versanddetails mit dem angemeldeten Wert zu verknüpfen.
| Dokument oder Aufzeichnung | Was es zu überprüfen hilft | Mögliches Problem bei Inkonsistenz |
|---|---|---|
| Rechnung | Transaktionswert, Kaufpreis, Warenbeschreibung und Menge des Verkaufs. | Eine Abweichung von der Anmeldung oder anderen Transaktionsunterlagen kann eine Klarstellung oder zusätzliche Bewertungsnachweise erforderlich machen. |
| Zahlungsbeleg | Der tatsächlich gezahlte oder zu zahlende Betrag und sein Zusammenhang mit der Transaktion. | Ein Zahlungsbetrag, der von der Rechnung oder dem angemeldeten Wert abweicht, kann eine weitere Erklärung erfordern. |
| Bestellbestätigung | Bestellte Waren, Mengen, Kaufpreis und Transaktionsdetails zum Zeitpunkt des Kaufs. | Unterschiede zur Rechnung oder Anmeldung können eine Inkonsistenz darstellen, die der Zoll zu klären versuchen kann. |
| Versanddokument | Versanddetails wie Warenbeschreibung, Menge und andere transportbezogene Informationen, die für die Überprüfung relevant sind. | Widersprüchliche Versandinformationen können dazu führen, dass der Zoll zusätzliche Informationen anfordert, bevor er den Zollwert akzeptiert oder neu bewertet. |
Eine Inkonsistenz oder ein fehlender Beleg begründet für sich genommen weder den korrekten Zollwert noch impliziert sie ein Fehlverhalten.
Sie kann eine Aufforderung zur Klarstellung oder zur Vorlage zusätzlicher Informationen auslösen, und der Zoll kann eine andere Bewertungsmethode anwenden, wenn die angemeldeten Transaktionsinformationen nach den anwendbaren Regeln nicht überprüft werden können.
Einfuhrzoll und Einfuhrsteuer werden über eine Abhängigkeitskette berechnet: Der Zollwert liefert die maßgebliche Bewertungsgrundlage, die Zolltarifeinreihung bestimmt die anwendbare Zollbehandlung, und die Regeln des Bestimmungslands legen den Zollsatz, die Steuerbemessungsgrundlage und den Einfuhrsteuersatz für die Berechnung fest.
Da diese Eingaben und die Berechnungsreihenfolge je nach Rechtsordnung unterschiedlich sein können, sollten die Zollberechnung und die Steuerberechnung als zusammenhängende, aber getrennte Schritte behandelt werden.
Bevor ein berechneter Betrag ermittelt wird, sind der akzeptierte Zollwert, die Zolltarifeinreihung und der nach den Regeln des Bestimmungslands anwendbare Zollsatz zu bestimmen.
Anschließend ist festzustellen, wie diese Rechtsordnung die steuerliche Bemessungsgrundlage für die Einfuhrsteuer definiert, einschließlich der Frage, ob der Zoll oder andere zulässige Beträge zur Steuerbemessungsgrundlage hinzugerechnet werden.
Auch anwendbare Befreiungen, Zuschläge oder besondere Berechnungsregeln sollten identifiziert werden, bevor die endgültige Berechnung überprüft wird.
Die Werte zeigen ausschließlich die Rechenlogik. Tatsächliche Sätze, Bemessungsgrundlagen, Rundungen und Reihenfolgen richten sich nach dem Bestimmungsland.
Die Zolltarifeinreihung ordnet eingeführte Waren einer Zollkategorie zu, die mit der anwendbaren Zolltarifbehandlung und dem Zollsatz im Zolltarif des Bestimmungslands verknüpft ist.
Der Einreihungscode bestimmt daher, welcher Satz oder welche Zolltarifvorschrift angewendet wird, während die endgültige Zollbehandlung auch von anderen für die eingereihten Waren relevanten Regeln abhängen kann.
Die Zolltarifeinreihung wird anhand der Merkmale und der rechtlichen Warenbeschreibung beurteilt, nicht allein anhand einer Händlerbezeichnung oder Marktplatzkategorie.
Relevante Merkmale können die Warenbeschreibung, das Material, die Zusammensetzung, die Funktion und die Konstruktion umfassen, wobei jedes Merkmal die Einreihung nur insoweit beeinflusst, als die anwendbaren Zollvorschriften Waren nach diesem Merkmal unterscheiden.
Ein Unterschied in Material, Bestandteil oder Funktion kann daher zu einer anderen Zolltarifeinreihung und folglich zu einer anderen Zollbehandlung oder einem anderen Zollsatz führen.
Die anwendbare Einreihung muss nach den Zollvorschriften des Bestimmungslands bestimmt werden und nicht aus der Produktbezeichnung des Verkäufers oder der Marktplatzkategorie abgeleitet werden.
Das Ursprungsland und das Versandland beschreiben unterschiedliche Tatsachen über eingeführte Waren.
Das Versandland gibt an, von wo das Paket versendet wurde, während das Ursprungsland nach den anwendbaren Ursprungsregeln bestimmt wird und die auf die Waren angewandte Zolltarifbehandlung beeinflussen kann.
Die Unterscheidung ist wichtig, weil Logistiknachweise und Ursprungsnachweise unterschiedliche Fragen beantworten.
Versanddokumente können das Versandland und die Transportroute belegen, während ursprungsbezogene Nachweise Herstellungsangaben, Ursprungserklärungen oder andere nach den anwendbaren Regeln relevante Aufzeichnungen umfassen können.
Ein aus Japan abgehendes Paket begründet daher für sich genommen weder japanischen Ursprung noch einen Anspruch auf eine bestimmte Zollpräferenz.
| Konzept | Beschreibung | Zu prüfende Nachweise | Mögliche zolltarifliche Auswirkung |
|---|---|---|---|
| Ursprungsland | Das Land, das den Waren nach den anwendbaren Ursprungsregeln auf der Grundlage der Kriterien zugeschrieben wird, die diese Regeln für die Herstellung oder Verarbeitung verwenden. | Herstellungsangaben, Ursprungserklärungen, gegebenenfalls Bescheinigungen und andere Aufzeichnungen, die die Ursprungsbestimmung stützen. | Kann die anwendbare Zolltarifbehandlung beeinflussen, einschließlich der Berechtigung für eine Präferenzbehandlung, wenn die relevanten Ursprungsbedingungen erfüllt sind. |
| Versandland | Das Land, von dem das Paket oder die Waren im Rahmen der Logistikbewegung versendet wurden. | Versanddokument, Transportaufzeichnung, Versandinformationen oder Sendungsverfolgungsnachweise, die den Beginn der Sendung identifizieren. | Zeigt den Versandursprung an, bestimmt aber für sich genommen weder das rechtliche Ursprungsland noch den Zollsatz. |
Beispielsweise können in einem anderen Land hergestellte Waren von einem japanischen Verkäufer eingelagert und später aus Japan versendet werden.
Japan wäre in diesem Szenario das Versandland, während das Ursprungsland weiterhin nach den anwendbaren Ursprungsregeln und den Belegen bestimmt würde, was zu einer anderen Zolltarifbehandlung führen kann als bei Waren, die rechtlich aus Japan stammen.
Sobald die relevanten Bemessungsgrundlagen festgestellt wurden, wird der anwendbare Zollsatz auf die Zollbemessungsgrundlage und der Einfuhrsteuersatz auf die rechtsordnungsspezifische Steuerbemessungsgrundlage angewendet, um die jeweiligen berechneten Beträge zu ermitteln.
Die vereinfachte Rechenbeziehung lautet Bemessungsgrundlage × anwendbarer Satz = berechnete Abgabe. Dafür müssen Zollbemessungsgrundlage, steuerliche Bemessungsgrundlage, Satzquelle und Berechnungsreihenfolge nach den Regeln des Bestimmungslands feststehen.
Die Zollbemessungsgrundlage kann der Zollwert oder ein anderer durch die anwendbaren Zollvorschriften definierter Wert sein, während die Steuerbemessungsgrundlage für die Einfuhrsteuer abweichen kann.
Je nach lokalen Regeln kann die steuerliche Bemessungsgrundlage für die Einfuhrsteuer den Zollwert, den berechneten Zoll oder andere nach diesen Regeln zulässige Beträge umfassen.
Der gewählte Satz muss daher der richtigen Bemessungsgrundlage zugeordnet werden, anstatt beide Sätze auf einen angenommenen Betrag anzuwenden.
| Abgabe | Anwendbare Bemessungsgrundlage | Quelle des Satzes | Berechnetes Ergebnis |
|---|---|---|---|
| Zoll | Beispielhafte Zollbemessungsgrundlage: 200 $ | Beispielhafter hypothetischer Zolltarif: 5 % | Beispielhafter berechneter Zoll: 10 $ |
| Einfuhrsteuer | Beispielhafte Steuerbemessungsgrundlage: 210 $, unter der Annahme, dass lokale Regeln diese als 200 $ Zollwert zuzüglich 10 $ Zoll definieren | Beispielhafte hypothetische Einfuhrsteuerregeln: 10 % | Beispielhafte berechnete Einfuhrsteuer: 21 $ |
Dieses Beispiel veranschaulicht lediglich, wie ein Satz auf seine anwendbare Bemessungsgrundlage wirkt; die Prozentsätze und Beträge sind keine aktuellen Sätze für ein bestimmtes Bestimmungsland.
Lokale Regeln können eine andere Zollbemessungsgrundlage oder Steuerbemessungsgrundlage definieren und auch Rundungen, Mindestbeträge, Zuschläge, zusätzliche Abgaben oder die Reihenfolge, in der Beträge in die Berechnung einfließen, beeinflussen.
Die Verantwortung für Zollabgaben hängt von den Versandbedingungen, der Vereinbarung mit Verkäufer oder Frachtführer und dem Erhebungsverfahren des Bestimmungslands ab.
Die für die Abgabe verantwortliche Partei und die Partei, die die Zahlung erhebt oder vorstreckt, können unterschiedlich sein, daher sollten Zahlungsverantwortung und Erhebungszeitpunkt getrennt betrachtet werden.
Wer zahlt wann?
Abgaben vorausbezahlt
Der Verkäufer kann einen geschätzten oder berechneten Einfuhrbetrag vor Versand oder Lieferung einziehen. Weicht die endgültige Zollberechnung ab, kann eine spätere Anpassung erforderlich sein.
Empfänger zahlt
Bei einer empfängerpflichtigen Vereinbarung wird der Empfänger belastet, wenn die Zollabfertigung oder Lieferung den vorgesehenen Erhebungszeitpunkt erreicht.
Frachtführer streckt vor
Ein Frachtführer kann Zollabgaben bei der Abfertigung vorstrecken und den vorgestreckten Betrag anschließend nach seinen Bedingungen vom Empfänger einziehen.
Die Zollabfertigung durchläuft ein Paket normalerweise über die Vorlage der Versanddaten, die Dokumentenprüfung, die Zollbewertung, etwaige erforderliche Kontrollen und dann die Freigabe oder eine Zurückhaltung für weitere Maßnahmen.
Das genaue Verfahren variiert je nach Bestimmungsland, und die physische Beschau ist eine mögliche Zollmaßnahme, kein Schritt, der auf jedes Paket angewendet wird.
Die Zollphase beginnt, nachdem das Paket in den Importstrom des Bestimmungslands gelangt ist und die entsprechende Zollanmeldung sowie die unterstützenden Versandinformationen zur Prüfung vorgelegt werden.
An jeder Stufe entscheidet sich, ob die Bearbeitung fortgesetzt werden kann, ob zusätzliche Angaben oder eine weitere Bewertung erforderlich sind oder ob die Sendung zunächst unter Zollkontrolle verbleibt.
Die routinemäßige Zollabfertigung endet mit der Freigabe aus der Zollphase, während eine Zurückhaltung anzeigt, dass weitere Zollmaßnahmen oder Informationen erforderlich sind.
Die Zollabfertigung ist nur eine Stufe des gesamten internationalen Versandprozesses und nicht die vollständige Lieferreise.
Die Prüfung der Zollanmeldung und der Dokumente stellt fest, ob die Zollanmeldung und die unterstützenden Versanddokumente ausreichend konsistente Informationen für die Zollbewertung des Bestimmungslands liefern.
Der Zoll prüft in der Regel die angemeldeten Waren, die Versandparteien und die Transaktionsinformationen, wobei die genauen Dokumentenanforderungen je nach Bestimmungsland und Sendungsart variieren.
Die Prüfung vergleicht die Anmeldedaten mit den unterstützenden Aufzeichnungen, um die für die Einfuhrabwicklung relevanten Tatsachen zu überprüfen.
Die folgenden Informationskategorien stellen keine universelle Dokumentenliste oder eine verbindliche Prüfreihenfolge dar.
Unvollständige oder inkonsistente Informationen führen nicht zwangsläufig zu einer Zurückhaltung.
Je nach den Anforderungen des Bestimmungslands und der Bedeutung der Abweichung können der Zoll oder die mit der Abfertigung befasste Partei eine Klarstellung, zusätzliche Belege, eine Berichtigung oder eine weitere Prüfung anfordern, bevor die Bewertung fortgesetzt wird.
Nach der Zollbewertung kann ein Paket direkt zur Freigabe übergehen, die Zahlung von Zoll und Steuer erfordern, einer Beschau unterzogen werden oder in eine zusätzliche Prüfung übergehen, abhängig vom Bewertungsergebnis und den anwendbaren Anforderungen.
Die Beschau ist bedingt und nicht automatisch. Eine Freigabe erfolgt erst, wenn die für die Sendung relevanten Zoll-, Compliance- und Zahlungsbedingungen erfüllt sind.
Die Bewertung legt den Zollstatus der Sendung anhand von Faktoren wie Zollwert, Einreihung und etwaigen daraus resultierenden Abgaben fest.
Wenn die Informationen eine routinemäßige Abwicklung unterstützen, kann das Paket ohne physische Beschau weiterbearbeitet werden. Benötigt der Zoll eine weitere Überprüfung, kann eine Beschau oder eine andere regulatorische Prüfung folgen.
Der Zahlungsstatus ist eine Freigabebedingung, wenn Zoll und Steuer zahlbar sind, aber die Zahlung allein löst keinen ausstehenden Compliance-Punkt oder eine zusätzliche Prüfung.
Ein Paket, das die routinemäßige Bewertung durchläuft, kann daher ohne Beschau zur Freigabe gelangen, während eine andere Sendung möglicherweise zusätzliche Prüfungen erfordert, bevor ihr Compliance-Status geklärt ist.
Die möglichen nächsten Zustände sind Freigabe oder fortgesetzte Zollprüfung, je nachdem, welche anwendbaren Anforderungen noch ausstehen.
Eine Zollzurückhaltung kann auftreten, wenn fehlende Informationen, eine Zollwertprüfung, eine Einreihungsprüfung, unbezahlte Abgaben, Zulässigkeitsanforderungen oder eine Compliance-Prüfung eine zusätzliche Prüfung vor der Freigabe erforderlich machen.
Eine Zollzurückhaltung ist zunächst ein Sendungsstatus und kein Beweis für eine bestimmte Ursache. Eine Sendungsverfolgungsmeldung allein bestätigt daher nicht, warum die Zollabwicklung pausiert hat.
Die Hauptursachengruppen betreffen Informationen, die der Zoll noch nicht überprüfen kann, eine Bewertung, die einer weiteren Prüfung bedarf, eine Zahlungsbedingung, die ungelöst ist, oder eine regulatorische Anforderung, die bestätigt werden muss.
Der Zoll Tokio gibt an, dass eine Anfrage an den Empfänger gerichtet werden kann, wenn der Wert des Paketinhalts unbekannt ist oder wenn andere relevante Gesetze und Vorschriften eine Bestätigung erfordern.
Auch DHL nennt Dokumentation, angemeldeten Wert, Einreihung, Zölle und Steuern, Beschau und regulatorische Anforderungen als Faktoren, die die Zollabfertigung beeinflussen können.
| Möglicher Auslöser | Was der Zoll prüfen kann | Wahrscheinlich nächste Anforderung |
|---|---|---|
| Fehlende Informationen oder inkonsistente Dokumente | Der Zoll kann die Warenbeschreibung, die angemeldeten Informationen und die unterstützenden Dokumente vergleichen, um festzustellen, welche Tatsachen unklar bleiben. | Es können eine Klarstellung, korrigierte Informationen oder zusätzliche Belege angefordert werden, bevor die Bearbeitung fortgesetzt wird. |
| Zollwertprüfung | Der Zoll kann den angemeldeten Wert und die verfügbaren Transaktionsnachweise prüfen, wenn der Wert für die Bewertung überprüft werden muss. | Es können Nachweise zur Stützung der Transaktion oder des angemeldeten Werts angefordert werden, gefolgt von einer Bestätigung oder Neubewertung. |
| Einreihungsprüfung | Der Zoll kann die Warenbeschreibung und die Produktmerkmale mit dem angemeldeten Zolltarifcode oder den Einreihungsinformationen vergleichen. | Es können detailliertere Produktinformationen oder unterstützende Einreihungsnachweise benötigt werden, bevor die anwendbare Zolltarifbehandlung bestätigt wird. |
| Unbezahlte Abgaben | Die Zollabwicklung kann prüfen, ob berechnete Zölle und Steuern oder andere erforderliche Zollbeträge den notwendigen Zahlungsstatus erreicht haben. | Die Zahlung des berechneten Betrags kann vor der Freigabe erforderlich sein, wenn die Regeln des Bestimmungslands die Zahlung zu einer Abfertigungsbedingung machen. |
| Zulässigkeits- oder Compliance-Prüfung | Der Zoll kann prüfen, ob die Waren anwendbare Einfuhrbeschränkungen, Genehmigungserfordernisse oder andere regulatorische Bedingungen erfüllen. | Es können zusätzliche Nachweise, eine Genehmigung, eine Bestätigung des Empfängers oder eine andere Compliance-Maßnahme erforderlich sein, bevor eine Freigabeentscheidung getroffen werden kann. |
Jeder Auslöser kann zu einer anderen Art der zusätzlichen Prüfung führen, daher hängt die nächste Maßnahme von der ungelösten Bedingung ab und nicht von der Bezeichnung „Zurückhaltung“ selbst.
Ein Dokumentenkonflikt kann zu einer Klarstellungsanfrage führen, ein Zollwertproblem kann zu einer Prüfung der Belege führen, und eine ungelöste Zahlungs- oder Compliance-Bedingung kann die Freigabe verhindern, bis die anwendbare Anforderung erfüllt ist.
Nicht jede Verzögerung in der Nähe der Zollphase ist eine tatsächliche Zollzurückhaltung.
Der Zoll Tokio weist darauf hin, dass ein Sendungsstatus wie „Vom Einfuhrzoll zurückgehalten“ auch die Postabwicklung oder Sortierung widerspiegeln kann, während ein Paket gerade zollrechtlich abgefertigt wird.
Daher muss der beobachtbare Sendungsstatus bestätigt werden, bevor eine bestimmte Zollursache zugewiesen wird.
Fehlende, unvollständige oder inkonsistente Versandinformationen können die Zollabwicklung unterbrechen, wenn der Zoll für die Bewertung oder Freigabe benötigte Tatsachen nicht überprüfen kann.
Die Folge hängt von der Wesentlichkeit des Informationsmangels und dem Verfahren des Bestimmungslands ab; eine Inkonsistenz kann eine Klarstellung, Berichtigung oder eine Aufforderung zur Vorlage zusätzlicher Belege auslösen, anstatt automatisch eine längere Zurückhaltung zu verursachen.
Häufige Probleme betreffen Konflikte zwischen der Zollanmeldung und den zu ihrer Stützung verwendeten Handels- oder Versandaufzeichnungen.
Die folgenden Kategorien zeigen den Informationsmangel, die Tatsache, die schwer zu überprüfen wird, und die mögliche Klarstellungsfolge, ohne eine Rangfolge der Schwere zu implizieren.
Zeigt beispielsweise eine Rechnung einen Transaktionswert, während die Zollanmeldung einen anderen angemeldeten Wert ausweist, begründet die Inkonsistenz für sich genommen kein Fehlverhalten.
Sie kann eine Klarstellung oder unterstützende Nachweise erfordern, damit der Zoll feststellen kann, welcher Wert gestützt wird, bevor die Bewertung fortgesetzt wird.
Der Zoll kann die Abfertigung pausieren, wenn der angemeldete Wert oder die Zolltarifeinreihung überprüft werden muss, bevor die Bewertung der Sendung abgeschlossen werden kann.
Eine Zollwertprüfung prüft, ob der angemeldete Betrag den Zollwert stützen kann, während eine Einreihungsprüfung prüft, ob die Warenbeschreibung und die Produktmerkmale die angemeldete Zolltarifbehandlung stützen; ein ungewöhnlicher Wert oder eine Einreihungsunsicherheit kann eine Prüfung auslösen, begründet aber für sich genommen keine Falschanmeldung.
Die beiden Prüfungen untersuchen unterschiedliche Merkmale und können daher unabhängig voneinander oder gemeinsam durchgeführt werden.
Der Zoll kann die Anmeldung mit unterstützenden Dokumenten und anderen für die spezifische Frage relevanten Informationen vergleichen, bevor er die bestehende Bewertung bestätigt oder eine Neubewertung vornimmt.
| Prüfungsart | Typischer Auslöser | Geprüfte Informationen | Mögliches Ergebnis |
|---|---|---|---|
| Zollwertprüfung | Ein angemeldeter Wert, der unklar ist, nicht mit den Transaktionsaufzeichnungen übereinstimmt oder anderweitig einer Überprüfung für die Zollbewertung bedarf. | Der angemeldete Wert, die Rechnung oder andere Transaktionsnachweise sowie unterstützende Dokumente, die für die Feststellung des Zollwerts relevant sind. | Die angemeldete Grundlage kann akzeptiert werden, zusätzliche unterstützende Informationen können angefordert werden, oder der Zollwert kann nach den anwendbaren Regeln neu bewertet werden. |
| Einreihungsprüfung | Eine unklare Warenbeschreibung, widersprüchliche Produktinformationen oder eine Einreihungsunsicherheit darüber, welche Zolltarifvorschrift anwendbar ist. | Die Warenbeschreibung, das Material, die Zusammensetzung, die Funktion oder andere relevante Produktmerkmale, die zur Stützung der Zolltarifeinreihung verwendet werden. | Die angemeldete Einreihung kann akzeptiert werden, weitere Produktinformationen können erforderlich sein, oder die Einreihung und die daraus resultierende Zollbehandlung können neu bewertet werden. |
Beispielsweise könnte der Zoll den angemeldeten Wert in Frage stellen, weil er mit einer Rechnung in Konflikt steht, und gleichzeitig die Zolltarifeinreihung in Frage stellen, weil die Warenbeschreibung die relevanten Produktmerkmale nicht eindeutig identifiziert.
Die Klärung einer Prüfung würde nicht automatisch die andere klären; jede erfordert ausreichende Informationen für ihr eigenes Bewertungsergebnis.
Unbezahlte berechnete Abgaben oder eine ungelöste Zoll-Compliance-Anforderung können die Freigabe eines Pakets verhindern, bis die anwendbare Bedingung erfüllt ist.
Ein unbezahlter Zoll oder eine unbezahlte Steuer ist ein Zahlungsstatusproblem, während eine Genehmigung, eine Nachweisanforderung, eine Prüfung beschränkter Waren oder eine andere regulatorische Bedingung ein separates Compliance-Problem darstellt und für sich genommen kein Fehlverhalten impliziert.
Zahlungsstatusursachen betreffen die Frage, ob ein bereits für die Sendung berechneter Betrag den für die Freigabe erforderlichen Zahlungsstatus erreicht hat.
Compliance-Statusursachen betreffen die Frage, ob der Zoll bestätigen kann, dass die Waren und die unterstützenden Nachweise die anwendbaren Einfuhrbestimmungen erfüllen; die Klärung der Zahlung führt nicht automatisch zur Klärung einer separaten Compliance-Prüfung.
Compliance-Anforderungen betreffen eine andere ungelöste Bedingung und können Informationen oder Nachweise anstelle einer Zahlung erfordern.
Die erforderliche nächste Maßnahme hängt von der spezifischen, für die Sendung geltenden Regel ab und kann zu einer zusätzlichen Prüfung führen, bis der Zoll die Zulässigkeit oder Compliance bestätigen kann.
Wenn Sie eine Zollanforderung erhalten, prüfen Sie zuerst, ob die Mitteilung und die Versanddetails echt und der richtigen Sendung zugeordnet sind, bevor Sie eine Zahlung leisten oder Informationen übermitteln.
Stellen Sie dann genau fest, was erforderlich ist, antworten Sie über einen autorisierten Kanal und holen Sie eine Bestätigung ein, dass die Zahlung oder die Informationen eingegangen sind, damit die Zollabwicklung fortgesetzt werden kann.
Prüfen Sie, ob die Zollmitteilung oder die Frachtführernachricht den korrekten Sendungsidentifikator, den Empfänger und die Bewertungs- oder Anforderungsreferenz enthält.
Eine Zahlungsaufforderung sollte den berechneten Betrag und die autorisierte Methode oder den Kanal für die Zahlung angeben, während eine Informationsanforderung die angeforderten Dokumente oder die zu klärenden Versandangaben identifizieren sollte.
Wenn die Bewertungsdetails, der Absender, die Referenznummer oder die angeforderte Aktion nicht mit der Sendung übereinstimmen, verifizieren Sie die Anforderung über den offiziellen Zoll- oder Frachtführerprozess, bevor Sie antworten.
Der genaue Antwortkanal und die Dokumentationsanforderungen variieren je nach Bestimmungsland und danach, ob der Zoll direkt oder über einen Frachtführer kommuniziert.
Die folgende Sequenz hält die Anforderung, die erforderliche Maßnahme und den Überprüfungspunkt zusammen.
Wenn die Mitteilung eine Frist angibt, halten Sie sich an diesen genannten Zeitrahmen oder das anwendbare lokale Verfahren, anstatt von einem universellen Antwortzeitraum auszugehen.
Wenn die Bewertung oder die angeforderten Informationen falsch erscheinen, nutzen Sie das Korrektur-, Überprüfungs- oder Anfrageverfahren, das bei der zuständigen Zollbehörde oder dem autorisierten Vermittler verfügbar ist, anstatt die Anforderung zu ignorieren; das Abschließen einer Antwort garantiert für sich genommen keine Freigabe, da andere Zollanforderungen möglicherweise noch ungelöst sind.
Bevor Sie auf eine Zollanforderung antworten, ordnen Sie die Bewertung und die angeforderten Dokumente der richtigen Sendung zu.
Verifizieren Sie zuerst den Sendungsidentifikator, die Empfängerangaben und die Anforderungsreferenz, damit Zahlungen oder Belege nicht für das falsche Paket oder die falsche Bewertung eingereicht werden.
Die Überprüfung sollte die Sendungsidentität, die wichtigsten Bewertungsangaben, die angeforderten Nachweise und die Legitimität des Kontaktkanals bestätigen.
Vergleichen Sie die Mitteilung mit Ihrer Bestellung, Rechnung und Ihren Versandaufzeichnungen, anstatt davon auszugehen, dass jedes angegebene Detail korrekt ist.
Der Zweck ist festzustellen, ob die Bewertung und die Informationsanforderung in sich schlüssig und für eine korrekte Antwort bereit sind.
Wenn ein wesentliches Detail nicht übereinstimmt, holen Sie eine Klarstellung ein oder nutzen Sie das anwendbare Korrektur- oder Überprüfungsverfahren, bevor Sie Informationen übermitteln oder eine Zahlung leisten.
Eine Abweichung berechtigt den Empfänger nicht, die Bewertung einseitig zu ändern; das geeignete Korrekturverfahren hängt vom Zollverfahren des Bestimmungslands und, sofern relevant, vom Frachtführer oder Postvermittler ab.
Schließen Sie die angeforderte Zahlung ab oder stellen Sie die angeforderten Informationen über den autorisierten Prozess unter Verwendung der korrekten Sendungsreferenz bereit.
Die Antwort muss mit der Zollanforderung übereinstimmen, damit die Zahlung oder das Dokument dem richtigen Paket zugeordnet werden kann und die Zollabwicklung zur Freigabe fortgesetzt werden kann.
Verwenden Sie die in der verifizierten Anforderung angegebene autorisierte Einreichungsmethode und führen Sie nur die Aktion aus, die angefordert wurde.
Die folgende Sequenz verbindet die erforderliche Aktion mit dem Nachweis der Erledigung und der Statusbestätigung.
Zahlung oder Einreichung garantieren keine sofortige Freigabe, da der Zoll möglicherweise noch eine zusätzliche Prüfung durchführen muss oder eine andere ungelöste Bedingung bestehen kann.
Die Statusbestätigung sollte daher feststellen, dass die Antwort akzeptiert und die Bearbeitung wieder aufgenommen wurde, anstatt anzunehmen, dass der Nachweis der Erledigung allein bedeutet, dass das Paket freigegeben wurde.