الرسوم الجمركية والتعريفات الجمركية وضرائب الاستيراد على الطلبات من اليابان
لا توجد رسوم جمركية أو ضريبة استيراد واحدة تنطبق على كل طلب من اليابان. يعتمد ما إذا كنت ستدفع ومقدار ما ستدفعه على بلد الوجهة والقيمة الجمركية والتصنيف الجمركي وبلد المنشأ وأي حدود أو إعفاءات مطبقة؛ وقد تُحصّل رسوم خدمة للناقل بشكل منفصل عن الرسوم الحكومية.
ما الذي يحدد ما ستدفعه عند وصول الطلب؟
اقرأ العوامل بهذا الترتيب؛ كل خطوة تغلق علاقة لازمة قبل احتساب الرسوم أو متابعة التخليص.
بلد الوجهة
تحدد قواعد الاستيراد والضريبة والإعفاءات والحدود المطبقة.
القيمة الجمركية
ابدأ بقيمة المعاملة، ثم طبّق فقط التعديلات التي تتطلبها قواعد التثمين في بلد الوجهة.
التصنيف الجمركي والمنشأ
يحدد التصنيف فئة التعرفة، وقد يغيّر المنشأ المعاملة المطبقة؛ بلد الشحن ليس بالضرورة بلد المنشأ.
الرسوم والضريبة
طبّق كل معدل على أساسه الصحيح وبالترتيب الذي تحدده قواعد بلد الوجهة، لا على مبلغ مفترض واحد.
الدفع والإفراج
تحقق ممن سيُحصّل المبلغ، ثم استوفِ أي طلب دفع أو مستندات أو امتثال قبل توقع الإفراج.
تتعامل الجمارك مع التصنيف والتثمين والمنشأ كعناصر منفصلة لكنها مترابطة في تحديد المعاملة الجمركية. كما أن رسوم الشحن أو خدمة الناقل ليست رسومًا جمركية بحد ذاتها، حتى عندما تُحصّل في المرحلة نفسها.
جدول المحتويات
أنواع الرسوم الجمركية ومتى تنطبق على الطلبات من اليابان
تعتمد قابلية تطبيق الرسوم الجمركية على كل من نوع الرسوم وقواعد بلد الوجهة للشحنة المحددة.
يمكن أن تنطبق الرسوم الجمركية والمعاملة التعريفية وضريبة الاستيراد بشكل مختلف وفقًا للبضائع والقيمة الجمركية وبلد المنشأ والحدود الدنيا والإعفاءات.
يمكن أن تؤثر عدة رسوم مرتبطة بالجمارك على الطلب ذاته، لكنها تنشأ في ظل شروط مختلفة.
ترتبط الرسوم الجمركية بالمعاملة التعريفية لبلد الوجهة للبضائع، بينما تُحتسب ضريبة الاستيراد بموجب القواعد الضريبية لبلد الوجهة عندما تقع الشحنة ضمن الشروط الخاضعة للضريبة ذات الصلة.
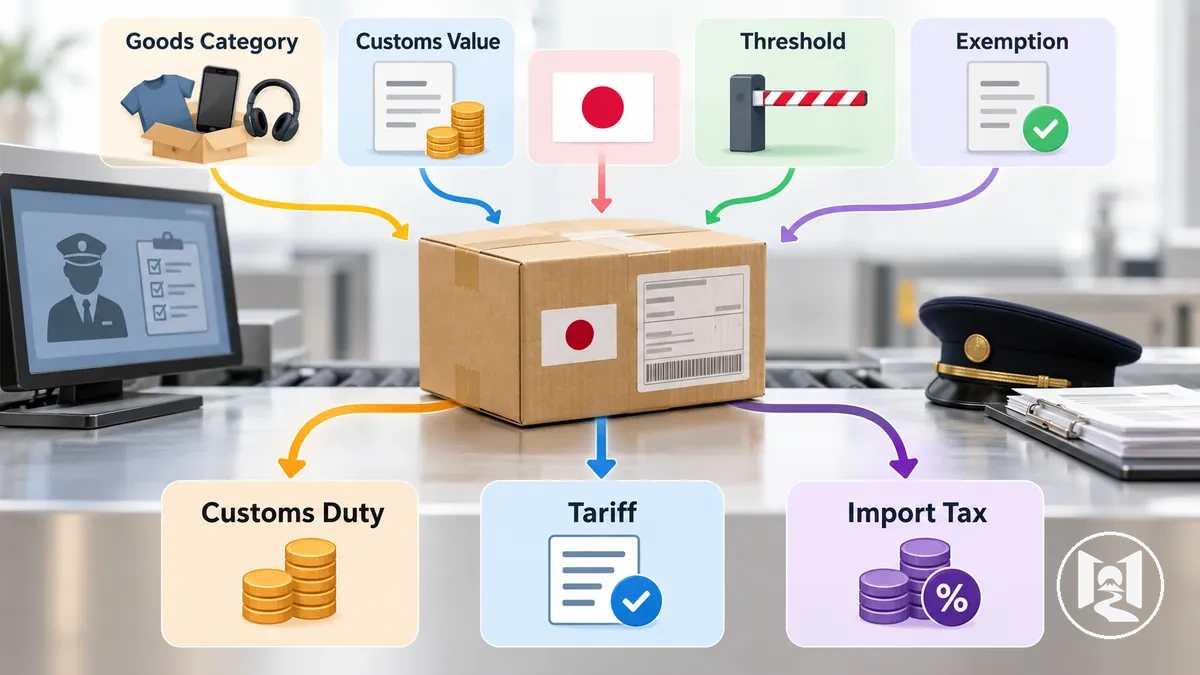
- الرسوم الجمركية: قد تُحتسب عندما تعالج قواعد التعريفة الجمركية لبلد الوجهة البضائع على أنها خاضعة للرسوم، مع تأثير التصنيف وبلد المنشأ على المعاملة المطبقة.
- ضريبة الاستيراد: قد تنطبق عندما تغطي القواعد الضريبية لبلد الوجهة البضائع المستوردة ولا يوجد حد أدنى أو إعفاء مطبق يزيل ذلك الالتزام.
- فئة البضائع وتصنيفها: تحدد أي معاملة تعريفية أو قواعد استيراد تنطبق على المنتج، مما قد يغير ما إذا كانت الرسوم الجمركية تُحتسب.
- القيمة الجمركية: يمكن أن تؤثر على الاحتساب القائم على القيمة أو اختبارات الحد الأدنى حيث تستخدم قواعد بلد الوجهة القيمة الجمركية لتلك الأغراض.
- الحدود الدنيا والإعفاءات: يمكن أن تغير ما إذا كانت الرسوم الجمركية أو ضريبة الاستيراد مستحقة عندما تستوفي الشحنة شروط بلد الوجهة المحددة للقيمة أو البضائع أو الأهلية.
تعمل شروط قابلية التطبيق هذه معًا وليس كاختبار واحد شامل.
يمكن لفئة البضائع أن تحدد المعاملة التعريفية ذات الصلة، ويمكن للقيمة الجمركية أن تؤثر على حد أدنى قائم على القيمة، ويمكن للإعفاء أن يغير الاحتساب فقط عندما تستوفي شروطه المؤهلة.
وعليه تعتمد النتيجة على قواعد الاستيراد في بلد الوجهة وخصائص الشحنة المحددة.
الرسوم التي تفرضها الجمارك منفصلة عن سعر المنتج من البائع ورسوم الشحن العادية لشركة النقل، حتى عندما تُحصّل عدة مبالغ خلال عملية التسليم نفسها.
لا تصبح رسوم البائع أو رسوم النقل رسومًا جمركية أو ضريبة استيراد لمجرد ظهورها على طلب دولي.
الرسوم الجمركية والتعريفات الجمركية وضرائب الاستيراد
الرسوم الجمركية والتعريفات الجمركية وضرائب الاستيراد هي مفاهيم جمركية مترابطة، لكنها ليست قابلة للتبادل عالميًا.
تستخدم منظمة التجارة العالمية مصطلح التعريفة الجمركية للإشارة إلى الرسوم الجمركية على واردات البضائع، بينما يحدد قانون بلد الوجهة كيفية تعريف وتحصيل رسوم جمركية معينة وضرائب استيراد أخرى.
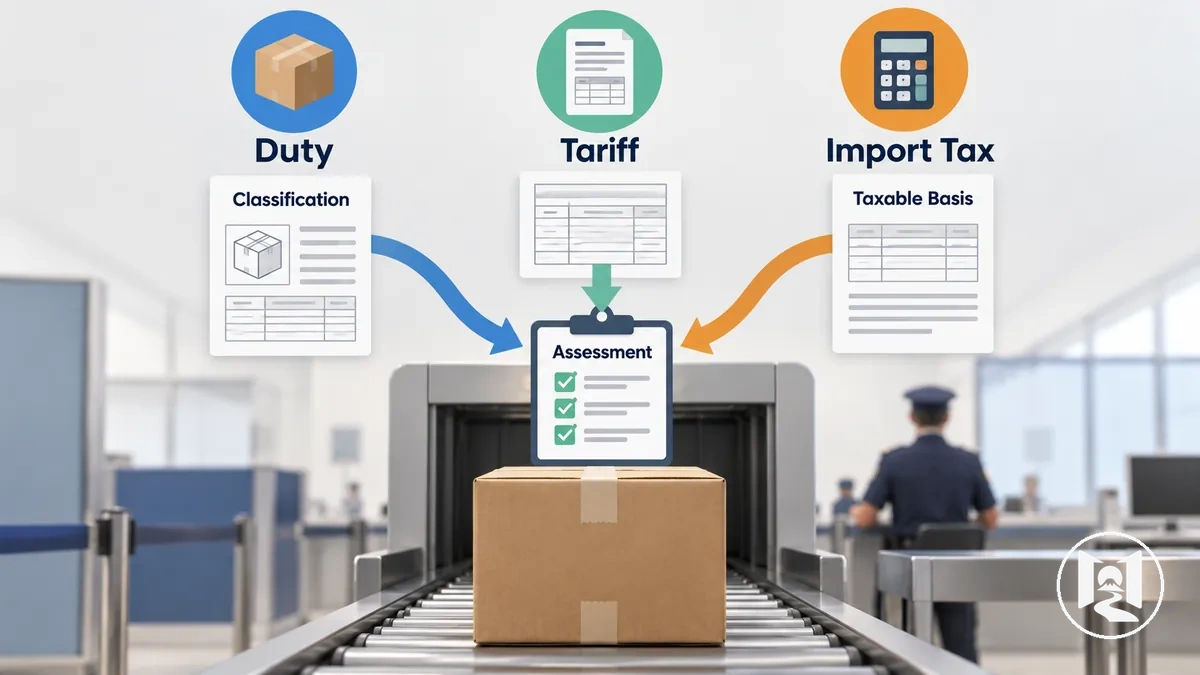
الرسوم الجمركية هي مبالغ تُحتسب بموجب المعاملة التعريفية المطبقة، بينما يمكن أن تشير التعريفة الجمركية إلى تلك الرسوم الجمركية أو إلى جدول المعدلات الذي يحكمها.
ضريبة الاستيراد هي ضريبة منفصلة على البضائع المستوردة حيث تحدد قواعد بلد الوجهة ذلك الالتزام.
اعتمادًا على النظام المطبق، قد تستند الرسوم الجمركية إلى القيمة الجمركية أو كمية محددة كأساس لها، بينما تتبع ضريبة الاستيراد الأساس الخاضع للضريبة المحدد بموجب القواعد الضريبية ذات الصلة.
| المصطلح | ما يشير إليه | الأساس أو المحفز النموذجي | الأثر العملي |
|---|---|---|---|
| الرسوم الجمركية | رسم جمركي يُحتسب على البضائع المستوردة بموجب قواعد التعريفة الجمركية لبلد الوجهة. | تصنيف البضائع وبلد المنشأ والمعاملة التعريفية المطبقة؛ قد يكون أساس الاحتساب القيمة الجمركية أو كمية محددة. | قد يكون على الطرد رسوم جمركية مستحقة كجزء من التخليص الجمركي. |
| التعريفة الجمركية | رسم جمركي على واردات البضائع، أو جدول المعدلات الذي يحكم ذلك الرسم، حسب السياق. | جدول التعريفة الجمركية لبلد الوجهة وتصنيف المنتج ومعاملة المنشأ المطبقة. | تحدد المعاملة التعريفية قاعدة الرسوم الجمركية أو المعدل المطبق على البضائع المستوردة. |
| ضريبة الاستيراد | ضريبة تُفرض على البضائع المستوردة بموجب القواعد الضريبية لبلد الوجهة، متميزة عن الرسوم الجمركية حيث تعالجها الولاية القضائية بشكل منفصل. | القانون الضريبي المطبق وأساسه الخاضع للضريبة المحدد أو شروطه المحفزة. | قد تنشئ ضريبة الاستيراد التزامًا منفصلاً بالإضافة إلى الرسوم الجمركية عندما تستوفي الشحنة الشروط الخاضعة للضريبة ذات الصلة. |
لذلك يجب تفسير المصطلحات بموجب قواعد بلد الوجهة بدلاً من التعامل معها كثلاثة تعريفات ثابتة عالميًا.
بالنسبة للطرد المستورد، التمييز الرئيسي هو أي رسم يُحتسب، وما الأساس أو المعدل الذي يحكمه، وما إذا كان ينشئ التزامًا منفصلاً عند التخليص.
الحدود الدنيا والإعفاءات في بلد الوجهة
الحدود الدنيا والإعفاءات في بلد الوجهة هي شروط قانونية منفصلة يمكن أن تغير ما إذا كانت الرسوم الجمركية أو ضريبة الاستيراد أو المعاملة الجمركية المبسّطة تنطبق على طلب من اليابان.
يختبر الحد الأدنى شحنة مقابل شرط محدد مثل قيمة الشحنة، بينما ينطبق الإعفاء فقط عندما تستوفي البضائع أو الشحنة الشروط المؤهلة التي يحددها بلد الوجهة.
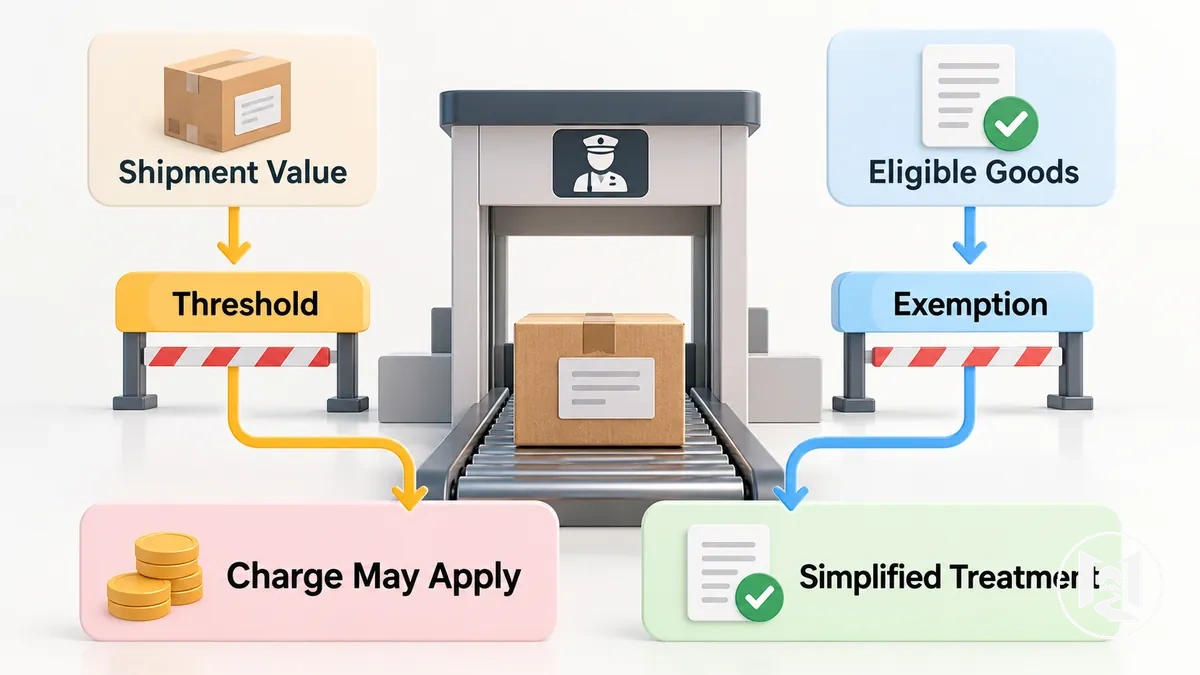
شرط الحد الأدنى: يقارن اختبار الحد الأدنى الشحنة بحد أو شرط أهلية تحدده قواعد الاستيراد في بلد الوجهة.
يمكن أن تغير النتيجة ما إذا كان أي رسم ينطبق أو ما إذا كانت المعاملة المبسّطة متاحة.
- قيمة الشحنة: تُقارن القيمة الجمركية أو قيمة الشحنة ذات الصلة بالحد الأدنى المطبق للقيمة حيث تستخدم قواعد بلد الوجهة واحدًا.
- أهلية البضائع: قد ينطبق الحد الأدنى فقط على البضائع التي تقع ضمن الفئات التي تغطيها تلك القاعدة.
- نتيجة الحد الأدنى: الوقوع ضمن الشرط المطبق أو خارجه يمكن أن يغير ما إذا كانت الرسوم الجمركية أو ضريبة الاستيراد أو معاملة التخليص المبسّطة تنطبق.
شرط الإعفاء: الإعفاء هو اختبار أهلية منفصل وليس اسمًا آخر للحد الأدنى.
يغير الاحتساب فقط عندما تستوفي الشحنة الشروط المؤهلة المحددة من قبل بلد الوجهة.
- البضائع المؤهلة: يجب أن تقع البضائع ضمن أي فئات يغطيها الإعفاء.
- الغرض من الشحنة: حيث تميز قواعد بلد الوجهة أغراضًا مثل المشتريات الشخصية أو الهدايا المؤهلة، يمكن أن يؤثر ذلك الغرض على أهلية الإعفاء.
- الشروط المؤهلة: يجب استيفاء أي شروط مطلوبة للقيمة أو البضائع أو المستلم أو الشحنة لكي يؤثر الإعفاء على الاحتساب الجمركي.
كيفية تحديد القيمة الجمركية لطرد من اليابان
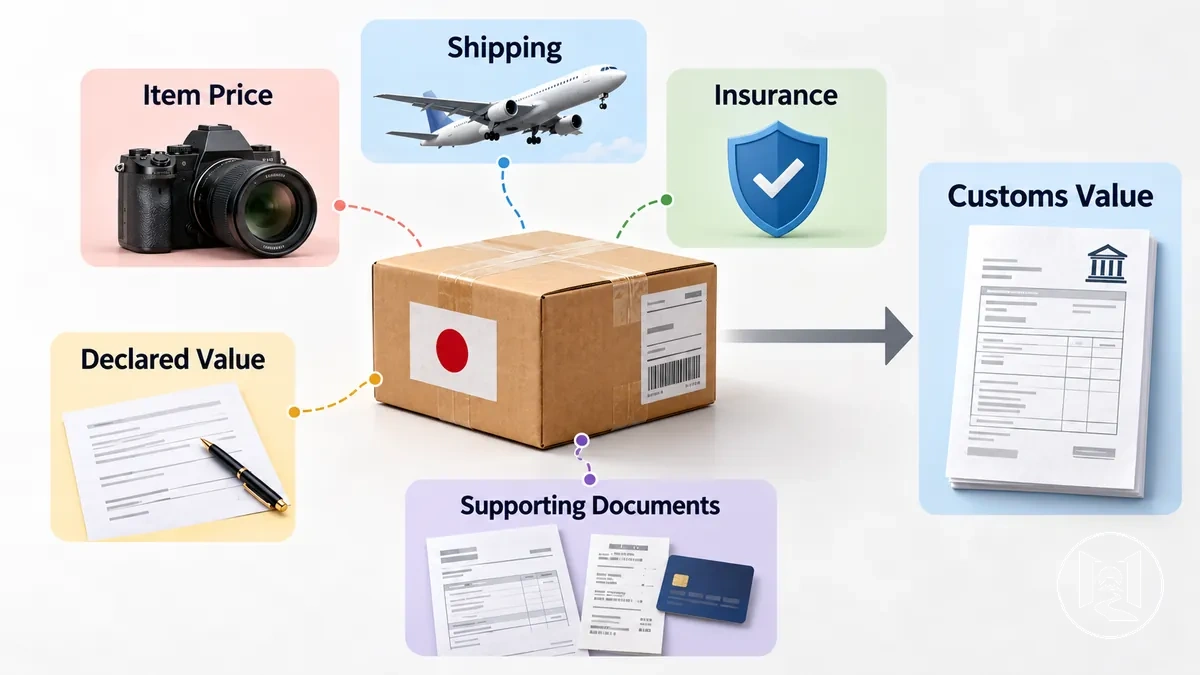
القيمة الجمركية هي أساس التقييم الذي تستخدمه السلطات الجمركية لتقييم طرد مستورد، وهي ليست تلقائيًا نفس سعر الشراء أو المبلغ الإجمالي المدفوع في النهاية لاستلام الطلب.
- نقطة البداية
- وفق اتفاقية منظمة التجارة العالمية للتقييم الجمركي، تكون قيمة المعاملة أساسًا رئيسيًا: السعر المدفوع فعليًا أو المستحق للبضائع المباعة للتصدير إلى بلد الوجهة، عندما تقبل طريقة التثمين المعاملة.
- التعديلات المحتملة
- يمكن للخصم الحقيقي أن يغيّر قيمة المعاملة عندما يغيّر السعر المدفوع فعليًا أو المستحق ويُقبل بموجب قواعد الوجهة. وقد تُضاف تكاليف مثل الشحن أو التأمين أو تُستبعد أو تُدرج جزئيًا وفق قواعد التثمين في بلد الوجهة؛ اسم التكلفة وحده لا يحدد معاملتها.
- الإثبات
- تدعم الفاتورة وسجل الدفع ومستندات المعاملة المبلغ المصرح به وأي تعديلات مرتبطة به.
- القيمة النهائية
- القيمة المصرح بها ليست تلقائيًا القيمة الجمركية النهائية إذا احتاجت الجمارك إلى تحقق إضافي أو تعديل بموجب طريقة التثمين المطبقة.
عندما يكون تحويل العملة ضروريًا، تنص اتفاقية منظمة التجارة العالمية لتقييم الجمارك على أن التحويل يستخدم سعر صرف تنشره السلطة المختصة في البلد المستورد، مع تحديد التوقيت المطبق بموجب قواعد ذلك البلد.
تظل القيمة الجمركية متميزة عن فاتورة الضريبة النهائية والتكلفة الإجمالية للتسليم: فهي تحدد أساس الاحتساب، بينما تُحدد الرسوم الجمركية وضرائب الاستيراد ورسوم التخليص والتكاليف اللاحقة الأخرى بشكل منفصل بموجب القواعد المطبقة.
لذلك تعتمد المبالغ المضمنة في القيمة الجمركية على قواعد الوجهة وطريقة التقييم والأدلة الداعمة للمعاملة المحددة.
التكاليف التي يمكن تضمينها في القيمة الجمركية
قد تشكل بعض مكونات التكلفة جزءًا من القيمة الجمركية عندما تتطلب طريقة التقييم الحاكمة تضمينها في أساس الاحتساب.
سعر المعاملة هو بشكل عام المبلغ الابتدائي، بينما تعتمد معاملة النقل والتأمين والتعبئة والعمولات والإضافات الأخرى على قواعد التقييم في بلد الوجهة وشروط الشحنة.
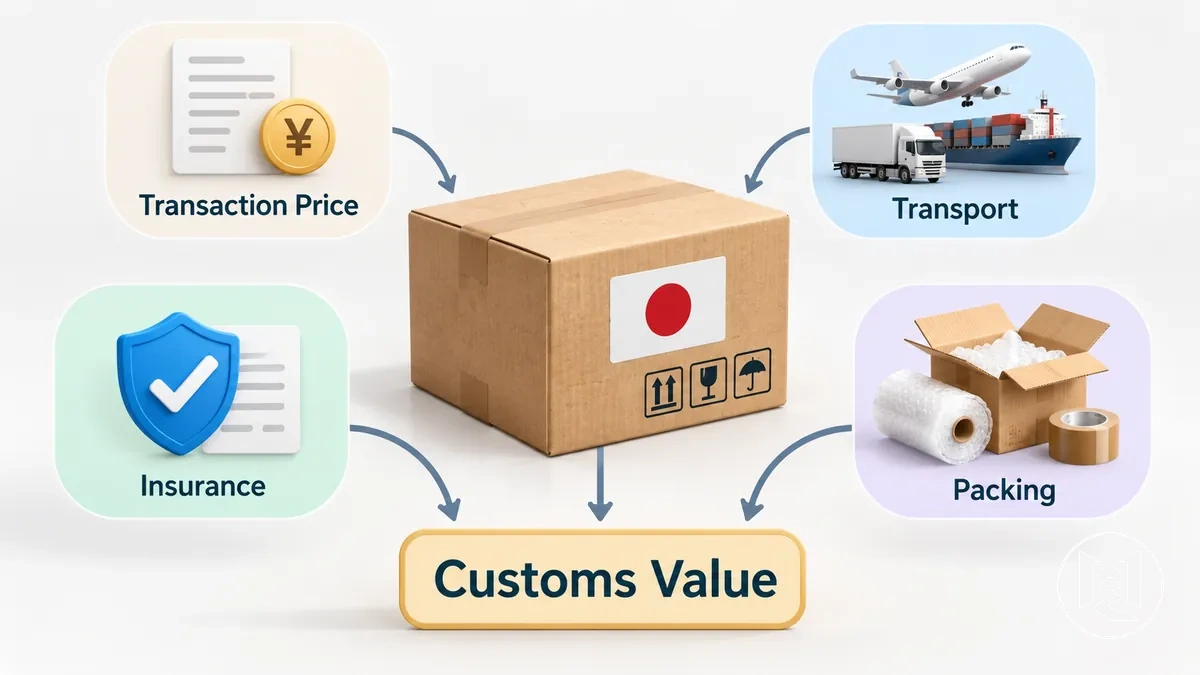
- سعر المعاملة: يمكن أن يشكل سعر الشراء مبلغ التقييم الابتدائي عندما تقبل الطريقة المطبقة المعاملة ويعكس السعر المبلغ المدفوع أو المستحق للبضائع المستوردة.
- النقل أو الشحن: قد تُضمن تكاليف النقل عندما تتطلب قواعد التقييم في بلد الوجهة أن تشكل التكاليف إلى نقطة التقييم الجمركي ذات الصلة جزءًا من القيمة الجمركية ولم تكن تلك التكاليف قد انعكست بالفعل في سعر المعاملة.
- التأمين: يمكن للتأمين أن يزيد أساس التقييم عندما تعامل القواعد المطبقة التأمين على الشحنة المستوردة كمبلغ قابل للتضمين ولم يكن قد أُدرج بالفعل في سعر المعاملة.
- التعبئة: قد تُضاف تكاليف التعبئة أو التغليف عندما تعامل طريقة التقييم الحاكمة تلك التكاليف كجزء من قيمة البضائع المستوردة ولم تكن قد أُدرجت بالفعل في سعر المعاملة.
- المساعدات: يمكن للبضائع أو الخدمات المقدمة لاستخدامها في إنتاج البضائع المستوردة أن تؤثر على القيمة الجمركية عندما تصنفها قواعد التقييم المطبقة كإضافة ولم تكن قيمتها قد أُدرجت بالفعل في سعر المعاملة.
- العمولة والإضافات الأخرى ذات الصلة: تؤثر العمولة أو أي مبلغ آخر متعلق بالمعاملة على القيمة الجمركية فقط عندما تصنف قواعد بلد الوجهة ذلك المبلغ المعين كإضافة بموجب طريقة التقييم المطبقة.
لذلك يمكن أن يكون لطردين لهما نفس سعر الشراء قيم جمركية مختلفة إذا كانت قواعد وجهتهما أو شروط شحنتهما تتطلب إضافة تكاليف تكميلية مختلفة.
يحدد شرط التضمين لكل مكون ما إذا كان يغير أساس التقييم وليس اسم المكون وحده.
كيف تؤثر القيمة المصرح بها والمستندات الداعمة على التقييم
تساعد القيمة المصرح بها والمستندات الداعمة الجمارك في التحقق من وقائع المعاملة والتقييم لطرد من اليابان، لكن القيمة المصرح بها لا تحدد تلقائيًا القيمة الجمركية النهائية.
التمييز هو بين القيمة المقدمة في البيان الجمركي والقيمة الجمركية المؤكدة المقبولة أو المحددة بعد مراجعة سجلات المعاملة المتاحة.
يمكن للفاتورة وسجل الدفع وتأكيد الطلب ومستند الشحن أن تدعم أجزاء مختلفة من ذلك التحقق.
تساعد السجلات المتسقة في ربط سعر الشراء ووصف البضائع والكمية وتفاصيل الشحنة بالقيمة المصرح بها.
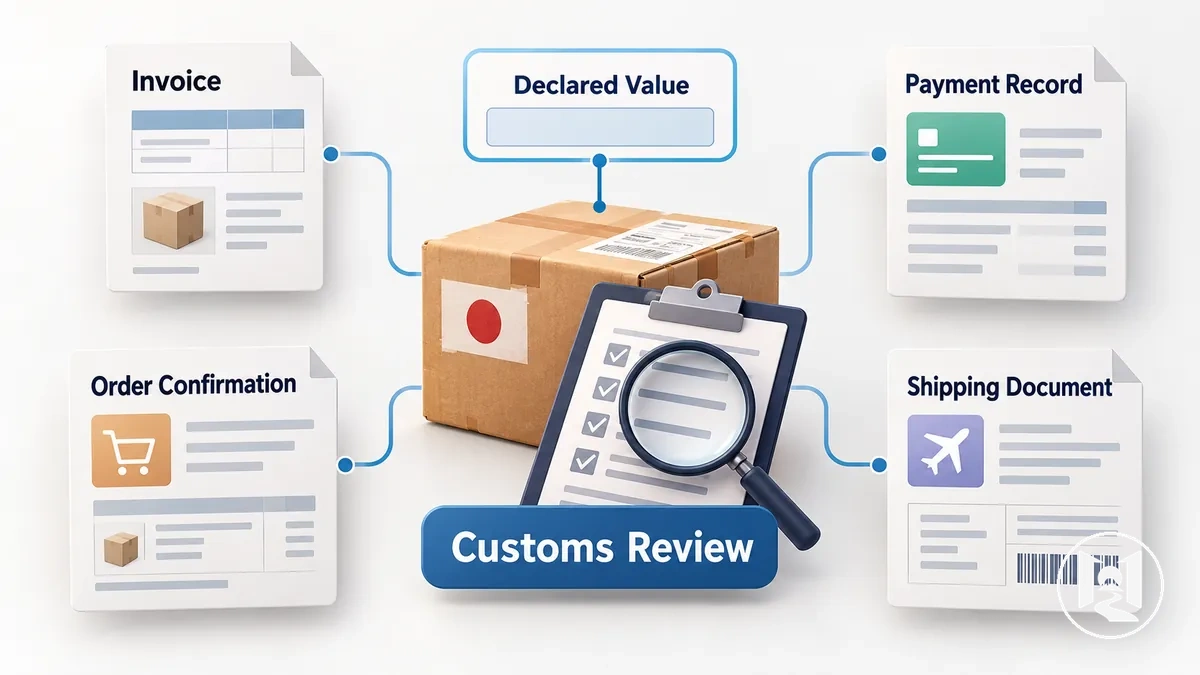
| المستند أو السجل | ما يساعد في التحقق منه | المشكلة المحتملة في حال عدم الاتساق |
|---|---|---|
| الفاتورة | قيمة المعاملة وسعر الشراء ووصف البضائع والكمية الموضحة للبيع. | قد يستدعي عدم التطابق مع البيان الجمركي أو سجلات المعاملة الأخرى توضيحًا أو أدلة تقييم إضافية. |
| سجل الدفع | المبلغ المدفوع فعليًا أو المستحق وارتباطه بالمعاملة. | قد يتطلب مبلغ الدفع الذي يتعارض مع الفاتورة أو القيمة المصرح بها مزيدًا من الشرح. |
| تأكيد الطلب | البضائع المطلوبة والكميات وسعر الشراء وتفاصيل المعاملة المسجلة وقت الشراء. | يمكن أن تؤدي الاختلافات عن الفاتورة أو البيان الجمركي إلى عدم اتساق قد تسعى الجمارك لتوضيحه. |
| مستند الشحن | تفاصيل الشحنة مثل وصف البضائع والكمية وغيرها من المعلومات المتعلقة بالنقل ذات الصلة بالتحقق. | قد تؤدي معلومات الشحنة المتضاربة إلى طلب الجمارك لمعلومات إضافية قبل قبول القيمة الجمركية أو إعادة تقييمها. |
لا يثبت عدم الاتساق أو فقدان السجل الداعم بحد ذاته القيمة الجمركية الصحيحة أو يوحي بسوء التصرف.
قد يؤدي إلى طلب توضيح أو معلومات إضافية، ويمكن للجمارك استخدام نهج تقييم مختلف عندما لا يمكن التحقق من معلومات المعاملة المصرح بها بموجب القواعد المطبقة.
كيفية حساب الرسوم الجمركية والضريبة من القيمة الجمركية
تُحتسب الرسوم الجمركية والضريبة من خلال سلسلة تبعية: توفر القيمة الجمركية مدخلات التقييم، ويحدد التصنيف الجمركي المعاملة الجمركية المطبقة، وتحدد قواعد بلد الوجهة معدل الرسوم وأساس الضريبة ومعدل ضريبة الاستيراد المستخدمة في الاحتساب.
نظرًا لأن هذه المدخلات وترتيب الاحتساب يمكن أن يختلفا حسب الولاية القضائية، يجب التعامل مع حساب الرسوم وحساب الضريبة كمرحلتين مرتبطتين لكن منفصلتين.
قبل احتساب المبلغ المقدر، حدد القيمة الجمركية المقبولة والتصنيف الجمركي ومعدل الرسوم المطبق بموجب قواعد الوجهة.
ثم حدد كيف تعرف تلك الولاية القضائية القيمة الخاضعة للضريبة لضريبة الاستيراد، بما في ذلك ما إذا كانت الرسوم الجمركية أو المبالغ الأخرى المسموح بها تُضاف إلى أساس الضريبة.
يجب أيضًا تحديد أي إعفاء أو رسم إضافي أو قاعدة احتساب خاصة مطبقة قبل التحقق من التقييم النهائي.
- تحديد القيمة الجمركية: استخدم مبلغ التقييم الجمركي المقبول للشحنة كمدخل ابتدائي للاحتساب.
- تحديد التصنيف الجمركي ومعدل الرسوم: استخدم تصنيف البضائع والمعاملة التعريفية المطبقة لتحديد المعدل أو قاعدة الرسوم الأخرى التي تنطبق على الشحنة.
- حساب مبلغ الرسوم: طبق معدل الرسوم المطبق أو قاعدة الاحتساب على أساس الرسوم المطلوب من قبل بلد الوجهة، لإنتاج مبلغ الرسوم الجمركية.
- تحديد أساس الضريبة: حدد القيمة الخاضعة للضريبة بموجب القواعد المحلية. اعتمادًا على الولاية القضائية، يمكن أن يشمل أساس الضريبة القيمة الجمركية والرسوم المحتسبة والمبالغ الأخرى المحددة بموجب تلك القواعد.
- تطبيق معدل ضريبة الاستيراد والتحقق من التقييم: طبق معدل ضريبة الاستيراد المطبق على أساس الضريبة المحدد، ثم تحقق مما إذا كانت الإعفاءات أو الرسوم الإضافية أو قواعد ترتيب الاحتساب الخاصة بالولاية القضائية تغير أيًا من المبلغين المحتسبين.
هذه الأرقام تشرح الآلية فقط؛ ليست معدلات حالية لأي بلد. قد تختلف أسس الرسوم والضريبة والمعدلات وترتيب الاحتساب حسب بلد الوجهة.
كيف يحدد التصنيف الجمركي معدل الرسوم الجمركية
يربط التصنيف الجمركي البضائع المستوردة بفئة جمركية مرتبطة بالمعاملة التعريفية المطبقة ومعدل الرسوم في جدول التعريفة الجمركية لبلد الوجهة.
لذلك يحدد رمز التصنيف أي جدول معدلات أو حكم تعريفي يُطبق، بينما يمكن أن تعتمد المعاملة الجمركية النهائية أيضًا على قواعد أخرى ذات صلة بالبضائع المصنفة.
يُقيّم التصنيف الجمركي باستخدام خصائص ووصف قانوني للبضائع وليس فقط بناءً على تسمية بائع التجزئة أو فئة السوق.
يمكن أن تشمل الخصائص ذات الصلة وصف البضائع والمادة والتركيب والوظيفة والبناء، مع تأثير كل سمة على التصنيف فقط حيث تميز قواعد التعريفة المطبقة البضائع على ذلك الأساس.
- وصف البضائع: يحدد الوصف ماهية البضائع ويساعد في مطابقتها للفئة الجمركية ذات الصلة بدلاً من الاعتماد على تسمية تجارية واسعة.
- المادة: يمكن أن تؤثر المادة على التصنيف الجمركي عندما يميز جدول التعريفة المنتجات بناءً على ما هي مصنوعة منه.
- التركيب: يمكن أن يؤثر مزيج المواد أو نسبتها على رمز التصنيف عندما تميز فئات التعريفة البضائع بتركيبها المادي.
- الوظيفة: يمكن أن يؤثر ما يفعله المنتج أو كيفية استخدامه على التصنيف عندما تميز أحكام التعريفة المطبقة البضائع بالوظيفة أو الاستخدام.
- البناء أو المكونات: يمكن أن تؤثر الأجزاء ذات الصلة وخصائص البناء على الفئة الجمركية المطبقة عندما تقع بضائع متشابهة تحت أحكام تعريفة مختلفة.
لذلك يمكن أن يؤدي اختلاف في المادة أو المكون أو الوظيفة إلى تصنيف تعريفي مختلف وبالتالي إلى معاملة جمركية أو معدل رسوم مختلف.
يجب تحديد التصنيف المطبق بموجب قواعد التعريفة الجمركية لبلد الوجهة وليس افتراضه من اسم منتج البائع أو فئة السوق.
بلد المنشأ مقابل بلد الشحن للأغراض التعريفية
يصف بلد المنشأ وبلد الشحن حقيقتين مختلفتين عن البضائع المستوردة.
يحدد بلد الشحن المكان الذي أُرسل منه الطرد، بينما يُحدد بلد المنشأ بموجب قواعد المنشأ المطبقة ويمكن أن يؤثر على المعاملة التعريفية المطبقة على البضائع.
تكتسب التفرقة أهميتها لأن أدلة الخدمات اللوجستية وأدلة المنشأ تجيب عن أسئلة مختلفة.
يمكن لوثائق الشحن أن تدعم بلد الإرسال وطريق النقل، بينما قد تتضمن الأدلة المتعلقة بالمنشأ معلومات التصنيع أو بيانات المنشأ أو سجلات أخرى ذات صلة بموجب القواعد المطبقة.
لذلك فإن الطرد المغادر من اليابان لا يثبت بذاته المنشأ الياباني أو الحق في أي تفضيل جمركي معين.
| المفهوم | ما يصفه | الأدلة التي يجب التحقق منها | الأثر التعريفي المحتمل |
|---|---|---|---|
| بلد المنشأ | البلد المنسوب إلى البضائع بموجب قواعد المنشأ المطبقة، بناءً على المعايير التي تستخدمها تلك القواعد للإنتاج أو المعالجة. | معلومات التصنيع، وبيانات المنشأ، والشهادات حيثما ينطبق ذلك، والسجلات الأخرى الداعمة لتحديد المنشأ. | قد يؤثر على المعاملة التعريفية المطبقة، بما في ذلك الأهلية للحصول على معاملة تفضيلية عند استيفاء شروط المنشأ ذات الصلة. |
| بلد الشحن | البلد الذي أُرسل منه الطرد أو البضائع كجزء من الحركة اللوجستية. | وثيقة الشحن، أو سجل النقل، أو معلومات الإرسال، أو أدلة التتبع التي تحدد مكان بدء الشحنة. | يُظهر منشأ الشحن لكنه لا يحدد بذاته بلد المنشأ القانوني أو معدل الرسوم. |
على سبيل المثال، يمكن لبائع ياباني تخزين بضائع مصنعة في بلد آخر وشحنها لاحقًا من اليابان.
ستكون اليابان هي بلد الشحن في هذا السيناريو، بينما سيظل بلد المنشأ محددًا من قواعد المنشأ المطبقة والأدلة الداعمة، مما قد يؤدي إلى معاملة تعريفية مختلفة عن البضائع التي تنشأ قانونيًا في اليابان.
كيفية تطبيق معدلات الرسوم الجمركية وضريبة الاستيراد على القيمة الخاضعة للضريبة
بمجرد تحديد الأسس ذات الصلة، يُطبق معدل الرسوم الجمركية المطبق على أساس الرسوم ويُطبق معدل ضريبة الاستيراد على أساس الضريبة المحدد من قبل الولاية القضائية لإنتاج كل مبلغ محتسب.
العلاقة الرياضية هي معدل زائد أساس مطبق إلى رسم محتسب، لكن يجب تحديد القيمة الجمركية والقيمة الخاضعة للضريبة ومصدر المعدل وترتيب الاحتساب بموجب قواعد بلد الوجهة.
قد يكون أساس الرسوم هو القيمة الجمركية أو قيمة أخرى تحددها القواعد الجمركية المطبقة، بينما يمكن أن يكون أساس ضريبة الاستيراد مختلفًا.
اعتمادًا على القواعد المحلية، قد تشمل القيمة الخاضعة للضريبة لضريبة الاستيراد القيمة الجمركية أو الرسوم المحتسبة أو مبالغ أخرى تسمح بها تلك القواعد.
لذلك يجب مطابقة المعدل المختار مع الأساس الصحيح بدلاً من تطبيق كلا المعدلين على مبلغ واحد مفترض.
| الرسم | الأساس المطبق | مصدر المعدل | النتيجة المحتسبة |
|---|---|---|---|
| الرسوم الجمركية | أساس الرسوم التوضيحي: 200 دولار | جدول تعريفة جمركية افتراضي توضيحي: 5% | الرسوم المحتسبة التوضيحية: 10 دولارات |
| ضريبة الاستيراد | أساس الضريبة التوضيحي: 210 دولارات، بافتراض أن القواعد المحلية تعرفه على أنه 200 دولار قيمة جمركية زائد 10 دولارات رسومًا | قواعد ضريبة استيراد افتراضية توضيحية: 10% | ضريبة الاستيراد المحتسبة التوضيحية: 21 دولارًا |
يوضح هذا المثال فقط كيفية عمل المعدل على أساسه المطبق؛ النسب المئوية والمبالغ ليست معدلات حالية لأي وجهة.
يمكن للقواعد المحلية أن تحدد أساس رسوم أو أساس ضريبة مختلفًا، ويمكنها أيضًا أن تؤثر على التقريب والرسوم الدنيا والرسوم الإضافية والضرائب الإضافية أو الترتيب الذي تدخل به المبالغ في التقييم.
من يدفع الرسوم الجمركية على طلب من اليابان
تعتمد مسؤولية الرسوم الجمركية على شروط الشحنة وترتيب البائع أو الناقل وعملية التحصيل في بلد الوجهة.
يمكن أن يختلف الطرف المسؤول عن الرسم عن الطرف الذي يقوم بتحصيل الدفع أو تقديمه، لذا يجب النظر في مسؤولية الدفع وتوقيت التحصيل بشكل منفصل.
رسوم مدفوعة مقدمًا
قد يجمع البائع مبلغ الاستيراد قبل الشحن أو التسليم وفق الترتيب المتفق عليه، مع احتمال تسوية لاحقة إذا اختلف التقييم الفعلي.
المستلم يدفع
قد تصدر مطالبة للمستلم عندما تصل الشحنة إلى مرحلة التحصيل أثناء التخليص أو التسليم.
الناقل يقدّم المبلغ
قد يدفع الناقل الرسوم للحساب الجمركي أثناء التخليص ثم يسترد المبلغ من المستلم وفق شروط خدمته.
ما يحدث أثناء التخليص الجمركي لطرد من اليابان
ينقل التخليص الجمركي الطرد عادةً عبر تقديم بيانات الشحنة، ومراجعة المستندات، والتقييم الجمركي، وأي إجراءات رقابية مطلوبة، ثم الإفراج أو التوقف لإجراء آخر.
يختلف الإجراء الدقيق حسب بلد الوجهة، والفحص المادي هو إجراء جمركي محتمل وليس خطوة تُطبق على كل طرد.
تبدأ المرحلة الجمركية بعد دخول الطرد إلى تيار الاستيراد في بلد الوجهة وتقديم البيان الجمركي ذي الصلة ومعلومات الشحنة الداعمة للمراجعة.
تحدد كل مرحلة ما إذا كان يمكن للشحنة المتابعة، أو تتطلب تقييمًا أو معلومات إضافية، أو يجب أن تظل تحت الرقابة الجمركية.
- تُقدَّم بيانات الشحنة والبيان الجمركي: تُقدَّم أو تُتاح معلومات عن الطرد والبضائع والمعاملة للمعالجة الجمركية. إذا كانت البيانات المطلوبة كافية، تنتقل الشحنة إلى مراجعة المستندات؛ قد تؤدي المعلومات المفقودة أو غير الواضحة إلى طلب تفاصيل إضافية.
- تُراجَع المستندات: يُفحص البيان الجمركي والسجلات الداعمة بحثًا عن المعلومات ذات الصلة بتقييم الاستيراد. تسمح المعلومات المتسقة باستمرار المعالجة، بينما يمكن أن يؤدي عدم الاتساق إلى مراجعة إضافية.
- قد يُحتسب التقييم والتصنيف والرسوم: قد تتحقق الجمارك من القيمة الجمركية والتصنيف الجمركي وتحدد ما إذا كانت الرسوم والضريبة أو رسوم الاستيراد الأخرى المطبقة مستحقة. يمكن للشحنة بعد ذلك المتابعة بمبلغ محتسب، أو المتابعة بدون تلك الرسوم حيث تسمح القواعد المطبقة، أو البقاء قيد المراجعة إذا كانت المعلومات المتاحة غير كافية.
- قد تُطبق إجراءات الرقابة الجمركية: حيث تتطلب قواعد بلد الوجهة أو ضوابط المخاطر ذلك، قد يخضع الطرد لفحوص مستندية إضافية أو تفتيش مادي. يمكن للشحنة التي تستوفي المتطلبات المطبقة أن تستمر نحو الإفراج، بينما يمكن للمسائل غير المحلولة أن تضعها قيد التوقف.
- يُفرج عن الطرد أو يُوقف: بعد اكتمال التقييم والدفع والإجراءات الرقابية المطلوبة، يمكن الإفراج عن الطرد من المعالجة الجمركية. إذا ظلت المعلومات أو الدفع أو أي شرط جمركي آخر دون حل، يمكن أن تظل الشحنة موقوفة بانتظار إجراء آخر.
ينتهي التخليص الجمركي الروتيني بالإفراج من المرحلة الجمركية، بينما يشير التوقف إلى ضرورة إجراء جمركي إضافي أو تقديم معلومات مطلوبة.
التخليص الجمركي هو مجرد مرحلة واحدة من عملية الشحن الدولي الأوسع وليس رحلة التسليم الكاملة.
البيان الجمركي ومراجعة المستندات
يتحقق البيان الجمركي ومراجعة المستندات مما إذا كان البيان الجمركي ومستندات الشحن الداعمة توفر معلومات متسقة بشكل كافٍ لمتابعة التقييم الجمركي في بلد الوجهة.
تراجع الجمارك عادةً البضائع المصرح بها وأطراف الشحنة ومعلومات المعاملة، على الرغم من أن متطلبات المستندات الدقيقة تختلف حسب بلد الوجهة ونوع الشحنة.
تقارن المراجعة بيانات البيان مع السجلات الداعمة للتحقق من الحقائق ذات الصلة بمعالجة الاستيراد.
لا تمثل فئات المعلومات أدناه قائمة مستندات عالمية أو ترتيب مراجعة إلزامي.
- وصف البضائع: يُفحص الوصف لتحديد ماهية البضائع وما إذا كان البيان والسجلات الداعمة يصفانها بشكل متسق؛ قد تتطلب الأوصاف غير الواضحة أو المتضاربة توضيحًا.
- الكمية: تُقارن الكمية المصرح بها (عدد، وزن، أو كمية أخرى مطبقة) بسجلات الشحن أو السجلات التجارية بحيث يمكن التحقق من كمية البضائع المستوردة.
- القيمة: تُقارن القيمة المصرح بها بالمعلومات التجارية ذات الصلة، مثل الفاتورة أو سجل الدفع حيثما مطلوب، لدعم القيمة المستخدمة في المعالجة الجمركية.
- المنشأ: تُراجع معلومات المنشأ مقابل الأدلة المتاحة حيث يؤثر المنشأ على المعاملة الجمركية المطبقة؛ قد تتطلب المعلومات غير المتسقة أدلة داعمة إضافية.
- التصنيف: تُفحص معلومات التصنيف مقابل وصف البضائع وخصائص المنتج الأخرى ذات الصلة لتحديد ما إذا كان التصنيف الجمركي المذكور مدعومًا بشكل كافٍ للتقييم.
- تفاصيل المرسل إليه: تُفحص معلومات المستلم أو المرسل إليه مقابل بيانات الشحنة بحيث يمكن تحديد الطرف المرتبط بالاستيراد بشكل صحيح للعملية المطبقة.
- السجلات الداعمة: قد تُقارن السجلات التجارية وسجلات النقل بالبيان الجمركي للتحقق من وقائع المعاملة والشحنة وتحديد التناقضات الجوهرية.
لا تؤدي المعلومات غير الكاملة أو غير المتسقة بالضرورة إلى توقف بحد ذاتها.
اعتمادًا على متطلبات بلد الوجهة وأهمية التناقض، قد تطلب الجمارك أو الطرف المسؤول عن التخليص توضيحًا أو سجلات داعمة إضافية أو تصحيحًا أو مراجعة إضافية قبل متابعة التقييم.
التقييم والتفتيش والإفراج
بعد التقييم الجمركي، قد ينتقل الطرد مباشرة نحو الإفراج، أو يتطلب دفع الرسوم والضريبة، أو يخضع للتفتيش، أو يدخل في مراجعة إضافية اعتمادًا على نتيجة التقييم والمتطلبات المطبقة.
التفتيش مشروط وليس تلقائيًا، ويحدث الإفراج فقط عندما تستوفي شروط الجمارك والامتثال والدفع ذات الصلة.
يحدد التقييم الحالة الجمركية للشحنة باستخدام عوامل مثل التقييم والتصنيف وأي رسوم ناتجة.
إذا كانت المعلومات تدعم المعالجة الروتينية، فقد يتابع الطرد دون تفتيش مادي؛ حيث تتطلب الجمارك مزيدًا من التحقق، قد يحدث تفتيش أو فحص امتثال آخر.
حالة الدفع هي أحد شروط الإفراج عندما تكون الرسوم والضريبة مستحقة الدفع، لكن الدفع وحده لا يحل مسألة امتثال معلقة أو مراجعة إضافية.
- يُكتمل التقييم: تحدد الجمارك التقييم والتصنيف والرسوم المحتسبة ذات الصلة، مما ينتج إما حالة معالجة روتينية أو حاجة إلى إجراء آخر.
- قد تكون هناك حاجة لفحوص إضافية: قد يخضع الطرد للتفتيش أو مراجعة أدلة إضافية عندما تحتاج الجمارك إلى التحقق من البضائع أو حالة امتثالها؛ لا يشير التفتيش بذاته إلى مخالفة.
- تُفحص حالة الدفع والامتثال: حيث تكون الرسوم والضريبة مستحقة، يجب أن يصل الدفع المطلوب إلى الحالة اللازمة، بينما يجب أيضًا حل أي شرط جمركي أو امتثال منفصل.
- يُتخذ قرار الإفراج: يُفرج عن الطرد عندما تستوفي شروط التقييم والدفع والامتثال المطبقة؛ وإلا، يمكن أن يظل قيد المراجعة الإضافية حتى تتم معالجة الشرط غير المحلول.
لذلك يمكن للطرد الذي يجتاز التقييم الروتيني أن يصل إلى الإفراج دون تفتيش، بينما قد تتطلب شحنة أخرى فحوصًا إضافية قبل حل حالة امتثالها.
الحالتان المحتملتان التاليتان هما الإفراج أو استمرار المراجعة الجمركية، اعتمادًا على أي من المتطلبات المطبقة لا تزال معلقة.
لماذا قد توقف الجمارك شحنة من اليابان
قد يحدث توقف جمركي عندما تتطلب معلومات مفقودة، أو التحقق من التقييم، أو التحقق من التصنيف، أو رسوم غير مدفوعة، أو متطلبات القبول، أو فحص الامتثال مراجعة إضافية قبل الإفراج.
التوقف هو حالة شحنة وليس دليلاً على سبب واحد محدد، لذا فإن رسالة التتبع وحدها لا تؤكد لماذا توقفت المعالجة الجمركية.
تشمل فئات الأسباب الرئيسية معلومات لا تستطيع الجمارك التحقق منها بعد، أو تقييمًا يحتاج إلى فحص إضافي، أو شرط دفع لا يزال دون حل، أو شرطًا تنظيميًا يحتاج إلى تأكيد.
تذكر الجمارك في طوكيو أنه قد يتم توجيه استفسار إلى المستلم عندما تكون قيمة محتويات الطرد غير معروفة أو عندما تتطلب القوانين واللوائح الأخرى ذات الصلة تأكيدًا.
تحدد دي إتش إل أيضًا التوثيق والقيمة المصرح بها والتصنيف والرسوم والضرائب والتفتيش والمتطلبات التنظيمية كعوامل يمكن أن تؤثر على التخليص الجمركي.
| المحفز المحتمل | ما قد تتحقق منه الجمارك | المتطلب التالي المحتمل |
|---|---|---|
| معلومات مفقودة أو مستندات غير متسقة | قد تقارن الجمارك وصف البضائع والمعلومات المصرح بها والمستندات الداعمة لتحديد الحقائق التي لا تزال غير واضحة. | قد يُطلب توضيح أو معلومات مصححة أو مستندات داعمة إضافية قبل متابعة المعالجة. |
| التحقق من التقييم | قد تراجع الجمارك القيمة المصرح بها وأدلة المعاملة المتاحة عندما تحتاج القيمة إلى التحقق للتقييم. | قد يُطلب دليل يدعم المعاملة أو القيمة المصرح بها، يتبعه تأكيد أو إعادة تقييم. |
| التحقق من التصنيف | قد تقارن الجمارك وصف البضائع وخصائص المنتج مع رمز التصنيف الجمركي المصرح به أو معلومات التصنيف. | قد تكون هناك حاجة لمعلومات منتج أكثر تفصيلاً أو أدلة تصنيف داعمة قبل تأكيد المعاملة التعريفية المطبقة. |
| رسوم غير مدفوعة | قد تتحقق المعالجة الجمركية مما إذا كانت الرسوم والضريبة المحتسبة أو المبالغ الجمركية الأخرى المطلوبة قد وصلت إلى حالة الدفع اللازمة. | قد يكون دفع المبلغ المحتسب مطلوبًا قبل الإفراج حيث تجعل قواعد بلد الوجهة الدفع شرطًا للتخليص. |
| التحقق من القبول أو الامتثال | قد تراجع الجمارك ما إذا كانت البضائع تستوفي قيود الاستيراد المطبقة أو متطلبات التصريح أو الشروط التنظيمية الأخرى. | قد تكون هناك حاجة لأدلة إضافية أو تصريح أو تأكيد من المستلم أو إجراء امتثال آخر قبل اتخاذ قرار الإفراج. |
يمكن لكل محفز أن ينتج نوعًا مختلفًا من المراجعة الإضافية، لذا يعتمد الإجراء التالي على الشرط غير المحلول وليس على تسمية التوقف نفسها.
يمكن أن يؤدي تناقض المستندات إلى طلب توضيح، ويمكن أن تؤدي مشكلة التقييم إلى مراجعة الأدلة الداعمة، ويمكن لشرط الدفع أو الامتثال غير المحلول أن يمنع الإفراج حتى يتم استيفاء الشرط المطبق.
ليس كل تأخير يحدث بالقرب من المرحلة الجمركية هو توقف جمركي فعلي.
تشير الجمارك في طوكيو إلى أن حالة تتبع مثل "محتجز من قبل جمارك الاستيراد" يمكن أن تعكس أيضًا المعالجة البريدية أو الفرز أثناء خضوع الطرد للتخليص الجمركي، لذا فإن حالة التتبع القابلة للملاحظة تتطلب تأكيدًا قبل إسناد سبب جمركي محدد.
معلومات الشحنة المفقودة أو غير الكاملة أو غير المتسقة
يمكن لمعلومات الشحنة المفقودة أو غير الكاملة أو غير المتسقة أن تعطل المعالجة الجمركية عندما لا تستطيع الجمارك التحقق من الحقائق اللازمة للتقييم أو الإفراج.
تعتمد النتيجة على جوهرية الخلل في المعلومات وإجراءات بلد الوجهة؛ قد يؤدي عدم الاتساق إلى طلب توضيح أو تصحيح أو طلب أدلة داعمة إضافية بدلاً من إنتاج توقف طويل تلقائيًا.
تنطوي المشكلات الشائعة على تعارضات بين البيان الجمركي والسجلات التجارية أو سجلات الشحن المستخدمة لدعمه.
تُظهر الفئات أدناه الخلل في المعلومات والحقيقة التي يصبح التحقق منها صعبًا ونتيجة التوضيح المحتملة دون الإيحاء بترتيب في الخطورة.
- وصف البضائع: يمكن لوصف البضائع الغامض أو غير الكامل أو المتعارض أن يمنع الجمارك من تأكيد ما يتم استيراده وما إذا كان البيان يتوافق مع السجلات الداعمة؛ قد يُطلب وصف منتج أوضح أو معلومات منتج إضافية.
- القيمة المصرح بها: عندما تتعارض القيمة المصرح بها مع الفاتورة أو أدلة المعاملة الأخرى، قد تكون الجمارك غير قادرة على التحقق من القيمة المستخدمة للتقييم؛ قد يكون التوضيح أو البيانات المصححة أو الأدلة الداعمة لمبلغ المعاملة مطلوبة.
- الكمية: يمكن أن يخلق الاختلاف بين الكمية المصرح بها والكمية الموضحة في مستندات الشحن أو المستندات التجارية حالة من عدم اليقين بشأن كمية البضائع المستوردة؛ قد تطلب الجمارك تأكيدًا أو تصحيحًا للسجل ذي الصلة.
- المنشأ: يمكن لمعلومات المنشأ المفقودة أو المتعارضة أن تمنع التحقق من المنشأ المستخدم للمعاملة الجمركية حيث يكون المنشأ ذا صلة؛ قد تُطلب معلومات منشأ داعمة أو تصحيح قبل متابعة المعالجة.
- بيانات المرسل إليه والمستندات الداعمة: يمكن لبيانات المرسل إليه غير الكاملة أو التناقضات بين مستندات الشحن أن تجعل من الصعب التحقق من المستلم أو ربط السجلات بنفس الشحنة؛ قد تطلب الجمارك أو الطرف المسؤول عن التخليص تفاصيل مصححة أو سجلات داعمة إضافية.
على سبيل المثال، إذا أظهرت فاتورة قيمة معاملة واحدة بينما أظهر البيان الجمركي قيمة مصرح بها مختلفة، فإن عدم الاتساق لا يثبت بذاته سوء التصرف.
قد يتطلب توضيحًا أو أدلة داعمة حتى تتمكن الجمارك من تحديد القيمة المدعومة قبل متابعة التقييم.
التحقق من التقييم والتصنيف
قد توقف الجمارك التخليص عندما تحتاج القيمة المصرح بها أو التصنيف الجمركي إلى التحقق قبل إتمام تقييم الشحنة.
تختبر مراجعة التقييم ما إذا كان المبلغ المصرح به يمكن أن يدعم القيمة الجمركية، بينما تختبر مراجعة التصنيف ما إذا كان وصف البضائع وخصائص المنتج يدعمان المعاملة التعريفية المصرح بها؛ قد تؤدي قيمة غير معتادة أو عدم يقين في التصنيف إلى مراجعة لكنها لا تثبت بذاتها سوء التصريح.
يفحص التحققان سمات مختلفة وبالتالي يمكن إثارتهما بشكل مستقل أو معًا.
قد تقارن الجمارك البيان مع المستندات الداعمة والمعلومات الأخرى ذات الصلة بالسؤال المحدد قبل تأكيد التقييم الحالي أو إجراء إعادة تقييم.
| نوع التحقق | المحفز النموذجي | المعلومات التي تُراجع | النتيجة المحتملة |
|---|---|---|---|
| التقييم | قيمة مصرح بها غير واضحة أو غير متسقة مع سجلات المعاملة أو تحتاج إلى التحقق للتقييم الجمركي. | القيمة المصرح بها والفاتورة أو أدلة المعاملة الأخرى والمستندات الداعمة ذات الصلة بتحديد القيمة الجمركية. | قد يُقبل الأساس المصرح به، أو قد تُطلب معلومات داعمة إضافية، أو يمكن إعادة تقييم القيمة الجمركية بموجب القواعد المطبقة. |
| التصنيف | وصف بضائع غير واضح أو معلومات منتج متعارضة أو عدم يقين في التصنيف بشأن أي حكم تعريفي ينطبق. | وصف البضائع والمادة والتركيب والوظيفة أو خصائص المنتج الأخرى ذات الصلة المستخدمة لدعم التصنيف الجمركي. | قد يُقبل التصنيف المصرح به، أو قد تكون هناك حاجة لمزيد من معلومات المنتج، أو يمكن إعادة تقييم التصنيف والمعاملة الجمركية الناتجة. |
على سبيل المثال، قد تشك الجمارك في القيمة المصرح بها لأنها تتعارض مع فاتورة بينما تشك بشكل منفصل في التصنيف الجمركي لأن وصف البضائع لا يحدد بوضوح خصائص المنتج ذات الصلة.
حل أحد التحققين لن يحل الآخر تلقائيًا؛ كل منهما يتطلب معلومات كافية لنتيجة تقييمه الخاصة.
الرسوم غير المدفوعة وفحوص الامتثال الجمركي
يمكن للرسوم المحتسبة غير المدفوعة أو شرط الامتثال الجمركي غير المحلول أن يمنع الإفراج عن الطرد حتى يتم استيفاء الشرط المطبق.
الرسوم غير المدفوعة أو الضريبة غير المدفوعة هي مشكلة حالة دفع، بينما التصريح أو طلب الدليل أو فحص البضائع المقيدة أو أي شرط تنظيمي آخر هو مشكلة امتثال منفصلة ولا يوحي بذاته بوجود مخالفة.
حالة الدفع
- رسوم جمركية محتسبة لم تصل إلى حالة الدفع المطلوبة.
- ضريبة استيراد محتسبة ما تزال غير مسددة وفق الإجراء المطبق.
الإجراء التالي عادةً هو الدفع عبر القناة المعتمدة أو تأكيد تسوية المبلغ وربطه بالشحنة الصحيحة.
حالة الامتثال
- تصريح أو دليل داعم مطلوب بموجب قاعدة استيراد مطبقة.
- بضاعة مقيدة تحتاج إلى فحص قبول أو تحقق تنظيمي.
- متطلب مستندي أو تنظيمي آخر لم يُحسم بعد.
سداد الرسوم لا يحل تلقائيًا مشكلة امتثال منفصلة؛ قد تبقى الشحنة قيد المراجعة حتى يكتمل الشرط المطلوب.
ما يجب فعله عندما تطلب الجمارك الدفع أو المزيد من المعلومات
عندما تتلقى طلبًا جمركيًا، تحقق من أن الطلب وتفاصيل الشحنة حقيقيان قبل إجراء الدفع أو تقديم المعلومات.
ثم حدد بالضبط ما هو مطلوب، واستجب عبر قناة معتمدة، واحصل على تأكيد باستلام الدفع أو المعلومات حتى تتمكن المعالجة الجمركية من الاستمرار.
تحقق من أن الإشعار الجمركي أو رسالة الناقل تحدد معرّف الشحنة والمستلم ومرجع التقييم أو الطلب الصحيحين.
يجب أن يذكر طلب الدفع المبلغ المحتسب والطريقة أو القناة المعتمدة للدفع، بينما يجب أن يحدد طلب المعلومات المستندات المطلوبة أو وقائع الشحنة التي تحتاج إلى توضيح.
إذا كانت تفاصيل التقييم أو المرسل أو الرقم المرجعي أو الإجراء المطلوب لا تتطابق مع الشحنة، تحقق من الطلب عبر عملية الجمارك أو الناقل الرسمية قبل الرد.
تختلف قناة الرد الدقيقة ومتطلبات التوثيق حسب بلد الوجهة وما إذا كانت الجمارك تتواصل مباشرة أو عبر ناقل.
يبقي التسلسل التالي الطلب والإجراء المطلوب ونقطة التحقق مرتبطة ببعضها.
- تحقق من الطلب الجمركي: تأكد من المرسل ومعرّف الشحنة ومرجع التقييم أو الطلب وتفاصيل الطرد قبل تقديم المعلومات أو إجراء الدفع.
- حدد الإجراء المطلوب: حدد ما إذا كان الإشعار يتطلب دفعًا أو مستندات مطلوبة أو معلومات شحنة مصححة أو أي رد آخر مذكور، ولاحظ أي مهلة زمنية محددة في الإشعار.
- راجع التقييم أو طلب المستندات: قارن مبلغ الدفع أو تفاصيل الشحنة المصرح بها أو المعلومات المطلوبة مع سجلات الطلب بحيث يستند أي رد إلى معلومات دقيقة.
- استجب عبر القناة المعتمدة: قدم المستندات أو المعلومات المطلوبة الدقيقة، أو ادفع عبر عملية الدفع الجمركية أو عملية دفع الناقل الموثقة باستخدام رقم الشحنة أو المرجع المحدد للطلب.
- أكد الاستلام وحالة المعالجة: احتفظ بإيصال الدفع أو تأكيد التقديم وتحقق من تسجيل الطلب مقابل الشحنة الصحيحة قبل الاعتماد على تغيير لاحق في الحالة.
إذا كان الإشعار يحدد مهلة زمنية، فاتبع الإطار الزمني المذكور أو الإجراء المحلي المطبق بدلاً من افتراض فترة استجابة عالمية.
إذا بدا التقييم أو المعلومات المطلوبة غير صحيحة، استخدم عملية التصحيح أو المراجعة أو الاستفسار المتاحة عبر السلطة الجمركية ذات الصلة أو الوسيط المعتمد بدلاً من تجاهل الطلب؛ إكمال الرد لا يضمن بحد ذاته الإفراج لأن متطلبات جمركية أخرى قد تظل غير محلولة.
التحقق من التقييم والمستندات المطلوبة
قبل الرد على طلب جمركي، طابق التقييم والمستندات المطلوبة مع الشحنة الصحيحة.
تحقق أولاً من معرّف الشحنة وتفاصيل المستلم ومرجع الطلب حتى لا يتم تقديم الدفع أو الأدلة الداعمة للطرد أو التقييم الخطأ.
يجب أن يؤكد التحقق هوية الشحنة ومدخلات التقييم الرئيسية والدليل المطلوب وشرعية قناة الاتصال.
قارن الإشعار بسجلات طلبك وفاتورتك وشحنتك بدلاً من افتراض صحة كل تفصيل مذكور.
الغرض هو تحديد ما إذا كان التقييم وطلب المعلومات متسقين داخليًا وجاهزين لرد دقيق.
- معرّف الشحنة: طابق رقم التتبع أو المرجع الجمركي أو أي معرّف شحنة آخر في الطلب مع الطرد الذي طلبته بالفعل وتلقيت إشعارًا بشأنه.
- وصف البضائع: قارن وصف البضائع في التقييم أو الطلب مع العناصر المطلوبة والسجلات التجارية الداعمة لتأكيد تحديد الشحنة بشكل صحيح.
- القيمة المصرح بها والقيمة الجمركية: قارن القيمة المصرح بها وأي قيمة جمركية مذكورة مع سجلات المعاملة المتاحة للشحنة، مع ملاحظة أي اختلاف جوهري قد يتطلب توضيحًا من خلال العملية المطبقة.
- التصنيف والمنشأ: تحقق من أن التصنيف والمنشأ المذكورين يتعلقان بالبضائع في الشحنة وحدد أي عدم اتساق جوهري يجب إثارته عبر قناة المراجعة الجمركية أو قناة مراجعة الناقل ذات الصلة.
- الرسوم المحتسبة: تأكد من أي رسوم أو ضريبة أو رسوم محتسبة أخرى يتم طلبها والمبلغ المذكور ومرجع الشحنة أو التقييم الذي تنطبق عليه تلك الرسوم.
- المستندات المطلوبة: حدد بالضبط أي فاتورة أو سجل دفع أو معلومات منتج أو دليل منشأ أو أي دليل داعم آخر تم طلبه بدلاً من تقديم مستندات غير ذات صلة.
- تفاصيل الاتصال: قارن المستلم والمرسل إليه ومعلومات الاتصال في الطلب مع سجلات الشحنة بحيث يمكن ربط الإشعار بالطرف والطرد الصحيحين.
- القناة المعتمدة: تأكد من أن الطلب جاء عبر قناة جمركية أو بريدية أو قناة ناقل معتمدة وأن أي تعليمات للرد أو الدفع تتوافق مع ذلك المصدر الموثق.
إذا لم يتطابق تفصيل جوهري، فاطلب توضيحًا أو استخدم عملية التصحيح أو المراجعة المطبقة قبل تقديم المعلومات أو إجراء الدفع.
لا يأذن التناقض للمستلم بتغيير التقييم من جانب واحد؛ يعتمد إجراء التصحيح المناسب على العملية الجمركية لبلد الوجهة، وحيثما كان ذلك مناسبًا، على الوسيط الناقل أو البريدي.
إتمام الدفع المطلوب أو تقديم المعلومات المطلوبة للإفراج
أتمم الدفع المطلوب أو قدم المعلومات المطلوبة من خلال العملية المعتمدة باستخدام مرجع الشحنة الصحيح.
يجب أن يتطابق الرد مع الطلب الجمركي بحيث يمكن ربط الدفع أو المستند بالطرد الصحيح ويمكن للمعالجة الجمركية الاستمرار نحو الإفراج.
استخدم طريقة التقديم المعتمدة المذكورة في الطلب الموثق وأتمم فقط الإجراء الذي تم طلبه.
يربط التسلسل أدناه الإجراء المطلوب بدليل الإنجاز وتأكيد الحالة.
- تأكيد الإجراء المطلوب: حدد المبلغ المطلوب دفعه بالضبط أو المستند أو المعلومات المحددة المطلوب تقديمها، وطابقه مع مرجع الشحنة أو الرقم المرجعي الصحيح.
- إتمام الدفع أو التقديم: ادفع المبلغ المطلوب من خلال طريقة الدفع المعتمدة أو قدم المستند المطلوب من خلال طريقة التقديم المعتمدة، مع ضمان أن مرجع الشحنة الصحيح يرافق الرد.
- الاحتفاظ بدليل الإنجاز: احتفظ بإثبات الدفع أو إيصال الدفع أو إثبات التقديم أو تأكيد التقديم الذي يظهر رقم الشحنة أو المرجع ذي الصلة.
- تأكيد حالة المعالجة: تحقق من خلال عملية الجمارك أو الناقل المعتمدة من استلام الدفع أو المعلومات وربطها بالشحنة، وتحقق مما إذا كانت المعالجة الجمركية قد استؤنفت أو ما إذا كانت المراجعة الإضافية لا تزال مطلوبة.
لا يضمن الدفع أو التقديم الإفراج الفوري لأن الجمارك قد تظل بحاجة إلى مراجعة إضافية أو قد يبقى شرط آخر غير محلول.
لذلك يجب أن يثبت تأكيد الحالة أن الرد قد تم قبوله واستؤنفت المعالجة، بدلاً من افتراض أن دليل الإنجاز وحده يعني الإفراج عن الطرد.