Droits de douane, tarifs et taxes à l'importation sur les commandes depuis le Japon
Les frais de douane d’une commande expédiée depuis le Japon sont déterminés par les règles du pays de destination, et non par le vendeur japonais. Leur application et leur montant dépendent surtout de la valeur en douane, de la classification des marchandises, de leur origine, des seuils ou exonérations applicables et des taxes à l’importation ; il n’existe donc pas de taux ou de seuil unique valable pour tous les colis.
Ce qui détermine les frais à l’importation
Pour comprendre ce qui peut être dû à l’arrivée, suivez la chaîne d’évaluation plutôt que de chercher un taux universel.
-
1
Pays de destinationIl fixe les règles d’importation, les seuils, les exonérations, les taxes applicables et l’ordre de calcul.
-
2
Marchandises et classificationLa nature, la composition et l’usage du produit servent à déterminer la position tarifaire et le traitement douanier pertinent.
-
3
Origine des marchandisesL’origine peut modifier le traitement tarifaire ; le pays d’expédition et le pays d’origine ne sont pas nécessairement identiques.
-
4
Valeur en douaneLa base acceptée pour l’évaluation peut différer du seul prix d’achat et dépend de la méthode d’évaluation, des ajustements applicables et des justificatifs.
-
5
Évaluation, paiement et mainlevéeLes droits et taxes éventuels sont établis selon les règles locales ; le paiement, les documents et les contrôles de conformité conditionnent ensuite la poursuite du dédouanement.
À distinguer : les droits et taxes dus à l’importation ne sont pas la même chose que les frais de service éventuellement facturés par un transporteur.
La classification tarifaire, la valeur en douane et l’origine structurent l’évaluation ; les seuils, exonérations, taxes et modalités de dédouanement sont ensuite appliqués selon les règles du pays de destination.
Table des matières
Types de frais de douane et conditions d'application pour les commandes depuis le Japon
L'applicabilité des frais de douane dépend à la fois du type de frais et des règles du pays de destination pour l'envoi concerné.
Les droits de douane, le traitement tarifaire et la taxe à l'importation peuvent s'appliquer différemment selon les marchandises, la valeur en douane, le pays d'origine, les seuils et les exonérations.
Plusieurs frais liés à la douane peuvent concerner la même commande, mais ils découlent de conditions différentes.
Les droits de douane sont liés au traitement tarifaire des marchandises dans le pays de destination, tandis que la taxe à l'importation est prélevée selon les règles fiscales du pays de destination lorsque l'envoi remplit les conditions fiscales applicables.
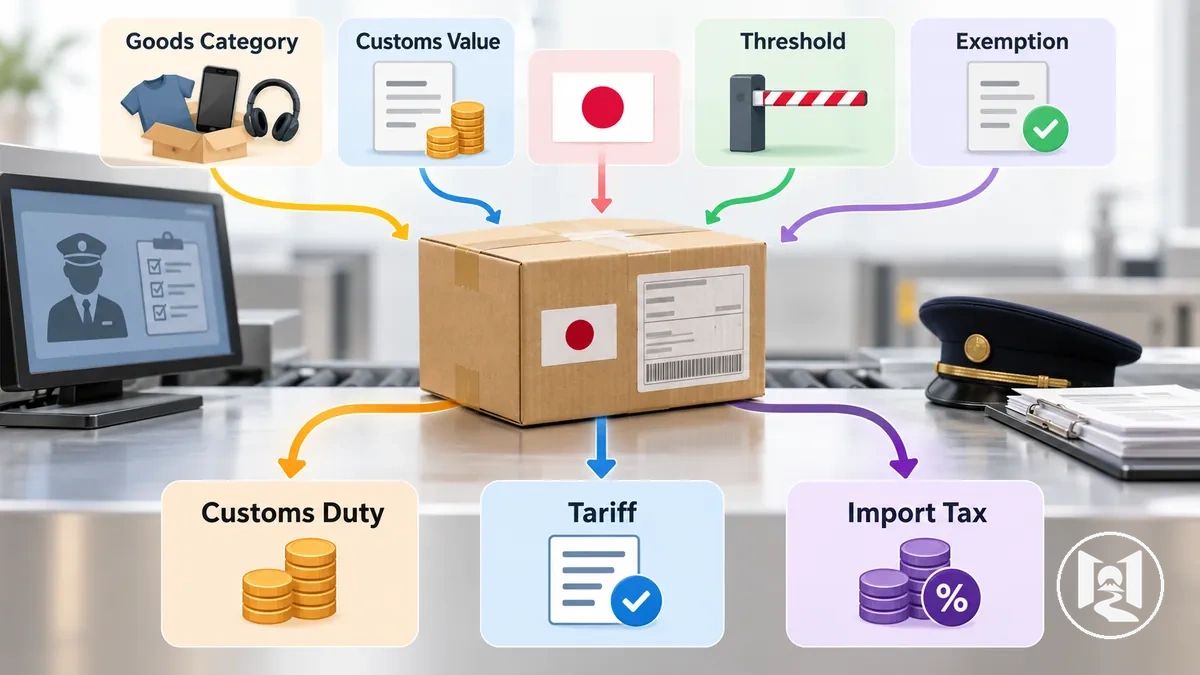
- Droits de douane : peuvent être prélevés lorsque les règles tarifaires du pays de destination considèrent les marchandises comme imposables, la classification et le pays d'origine influençant le traitement applicable.
- Taxe à l'importation : peut s'appliquer lorsque les règles fiscales du pays de destination couvrent les marchandises importées et qu'aucun seuil ou exonération applicable ne supprime cette obligation.
- Catégorie et classification des marchandises : déterminent quel traitement tarifaire ou quelles règles d'importation s'appliquent au produit, ce qui peut modifier l'évaluation des droits de douane.
- Valeur en douane : peut influencer l'évaluation basée sur la valeur ou les tests de seuil lorsque les règles du pays de destination utilisent la valeur en douane à ces fins.
- Seuils et exonérations : peuvent modifier l'exigibilité des droits ou de la taxe à l'importation lorsque l'envoi remplit les conditions spécifiques de valeur, de marchandises ou d'éligibilité du pays de destination.
Ces conditions d'applicabilité fonctionnent ensemble plutôt que comme un test unique et universel.
La catégorie de marchandises peut déterminer le traitement tarifaire pertinent, la valeur en douane peut influencer un seuil basé sur la valeur, et une exonération ne peut modifier l'évaluation que si ses conditions d'éligibilité sont remplies.
Le résultat dépend des règles d'importation du pays de destination et des caractéristiques de l'envoi spécifique.
Les frais imposés par la douane sont distincts du prix du produit facturé par le vendeur et des frais d'expédition habituels du transporteur, même lorsque plusieurs montants sont perçus au cours du même processus de livraison.
Un frais de vendeur ou un frais de transporteur ne devient pas un droit de douane ou une taxe à l'importation simplement parce qu'il apparaît sur une commande internationale.
Droits, tarifs et taxes à l'importation
Les droits, les tarifs et les taxes à l'importation sont des concepts douaniers apparentés, mais ils ne sont pas universellement interchangeables.
L'Organisation mondiale du commerce utilise le terme tarif pour désigner les droits de douane sur les importations de marchandises, tandis que le droit du pays de destination détermine la manière dont les droits spécifiques et les autres taxes à l'importation sont définis et perçus.
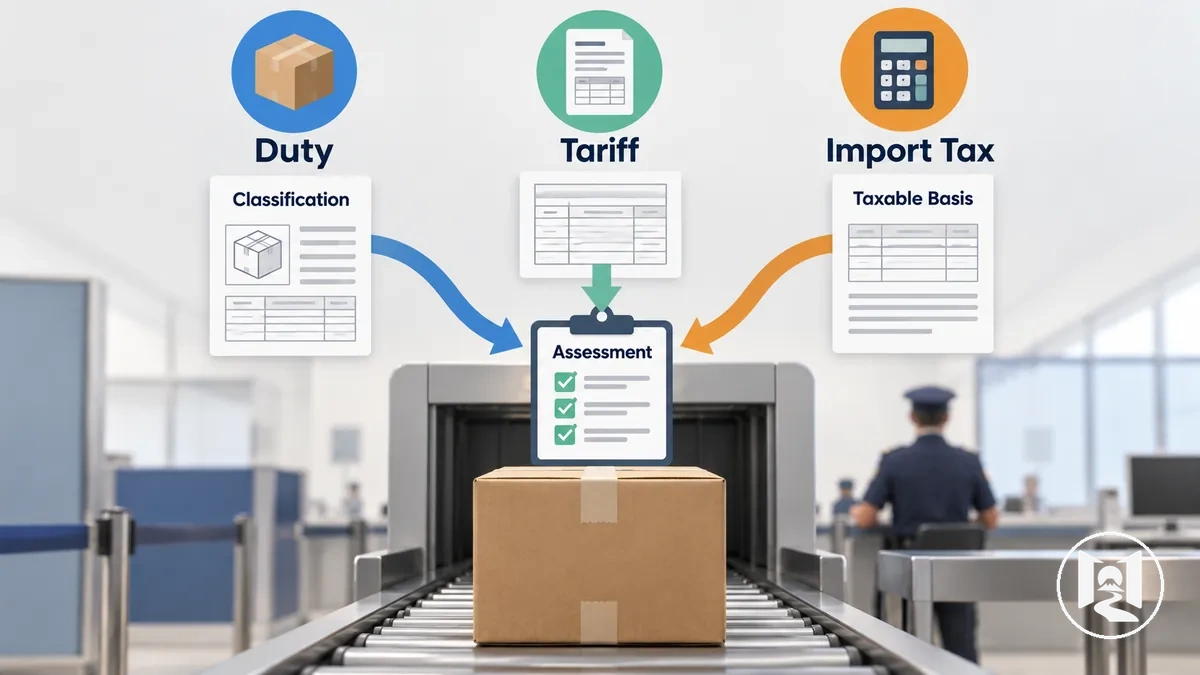
Un droit est une charge douanière évaluée selon le traitement tarifaire applicable, tandis qu'un tarif peut désigner ce droit de douane ou le barème qui le régit.
Une taxe à l'importation est une taxe distincte sur les marchandises importées lorsque les règles du pays de destination établissent cette obligation.
Selon le système applicable, un droit peut utiliser la valeur en douane ou une quantité spécifiée comme base, tandis qu'une taxe à l'importation suit la base imposable définie par les règles fiscales pertinentes.
| Terme | Ce qu'il désigne | Base ou déclencheur typique | Implication pratique |
|---|---|---|---|
| Droit | Une charge douanière évaluée sur les marchandises importées selon les règles tarifaires du pays de destination. | Classification des marchandises, pays d'origine et traitement tarifaire applicable ; la base d'évaluation peut être la valeur en douane ou une quantité spécifiée. | Le colis peut donner lieu au paiement de droits de douane dans le cadre du dédouanement. |
| Tarif | Un droit de douane sur les importations de marchandises, ou le barème régissant ce droit, selon le contexte. | Le barème tarifaire du pays de destination, la classification du produit et le traitement d'origine applicable. | Le traitement tarifaire détermine quelle règle ou quel taux de droit de douane s'applique aux marchandises importées. |
| Taxe à l'importation | Une taxe imposée sur les marchandises importées selon les règles fiscales du pays de destination, distincte des droits de douane lorsque la juridiction les traite séparément. | La loi fiscale applicable et sa base imposable définie ou ses conditions déclencheuses. | Une taxe à l'importation peut créer une obligation distincte en plus des droits de douane lorsque l'envoi remplit les conditions fiscales pertinentes. |
La terminologie doit être interprétée selon les règles du pays de destination plutôt que considérée comme trois définitions fixes et universelles.
Pour un colis importé, la distinction clé est de savoir quelle charge est évaluée, quelle base ou quel taux la régit, et si elle crée une obligation distincte lors du dédouanement.
Seuils et exonérations du pays de destination
Les seuils et exonérations du pays de destination sont des conditions juridiques distinctes qui peuvent modifier l'application des droits de douane, de la taxe à l'importation ou d'un traitement douanier simplifié à une commande depuis le Japon.
Un seuil compare un envoi à une condition définie, comme la valeur de l'envoi, tandis qu'une exonération ne s'applique que lorsque les marchandises ou l'envoi satisfont aux conditions d'éligibilité fixées par le pays de destination.
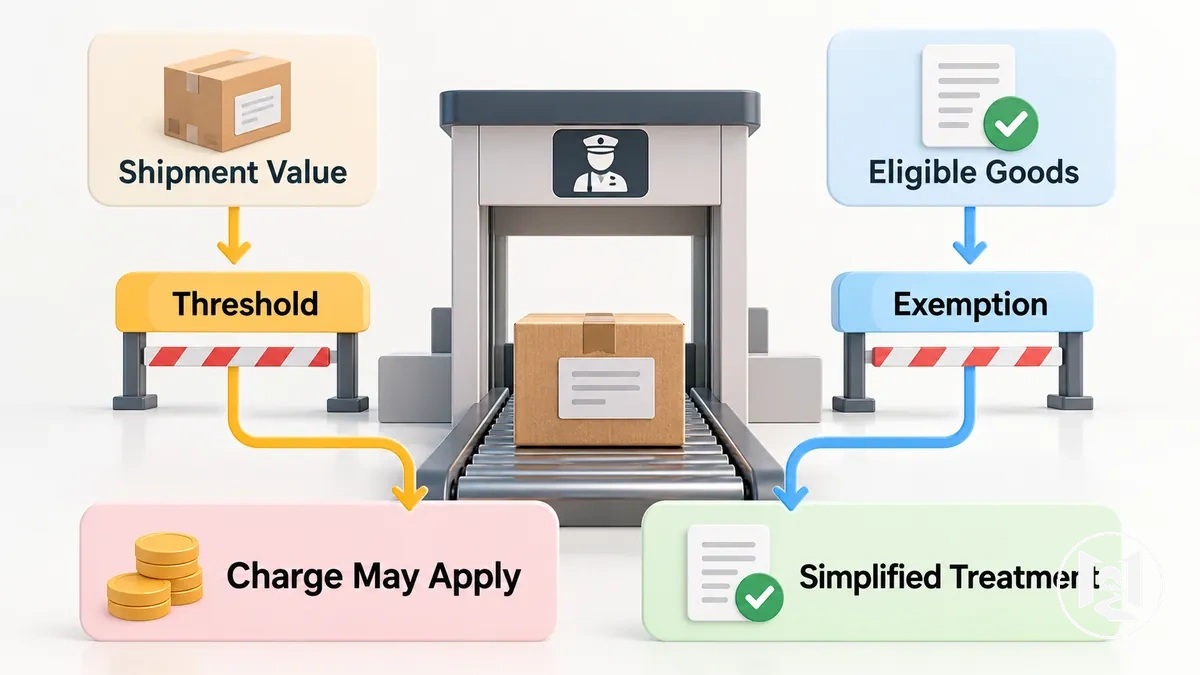
Condition de seuil : Un test de seuil compare l'envoi à une limite ou à une condition d'éligibilité définie par les règles d'importation du pays de destination.
Le résultat peut modifier l'application d'une charge ou la disponibilité d'un traitement simplifié.
- Valeur de l'envoi : la valeur en douane ou la valeur de l'envoi pertinente est comparée au seuil de valeur applicable lorsque les règles du pays de destination en utilisent un.
- Éligibilité des marchandises : un seuil peut s'appliquer uniquement aux marchandises qui entrent dans les catégories couvertes par cette règle.
- Résultat du seuil : le fait de se situer à l'intérieur ou à l'extérieur de la condition applicable peut modifier l'application des droits de douane, de la taxe à l'importation ou d'une procédure de dédouanement simplifiée.
Condition d'exonération : Une exonération est un test d'éligibilité distinct, et non un autre nom pour un seuil.
Elle modifie l'évaluation uniquement lorsque l'envoi satisfait aux conditions d'éligibilité spécifiées par le pays de destination.
- Marchandises éligibles : les marchandises doivent entrer dans les catégories couvertes par l'exonération.
- Objet de l'envoi : lorsque les règles du pays de destination distinguent des objets tels que les achats personnels ou les cadeaux éligibles, cet objet peut affecter l'éligibilité à l'exonération.
- Conditions d'éligibilité : toute condition requise concernant la valeur, les marchandises, le destinataire ou l'envoi doit être satisfaite pour que l'exonération affecte l'évaluation douanière.
Comment la valeur en douane est déterminée pour un colis depuis le Japon
La valeur en douane est la base d’évaluation utilisée par les autorités douanières pour un colis importé ; elle n’est pas automatiquement identique au prix d’achat ni au coût total de la commande livrée.
L'Organisation mondiale des douanes explique que la base principale selon l'Accord sur l'évaluation en douane de l'OMC est la valeur transactionnelle : le prix effectivement payé ou à payer pour les marchandises vendues pour l'exportation vers le pays de destination, avec des ajustements spécifiés le cas échéant.
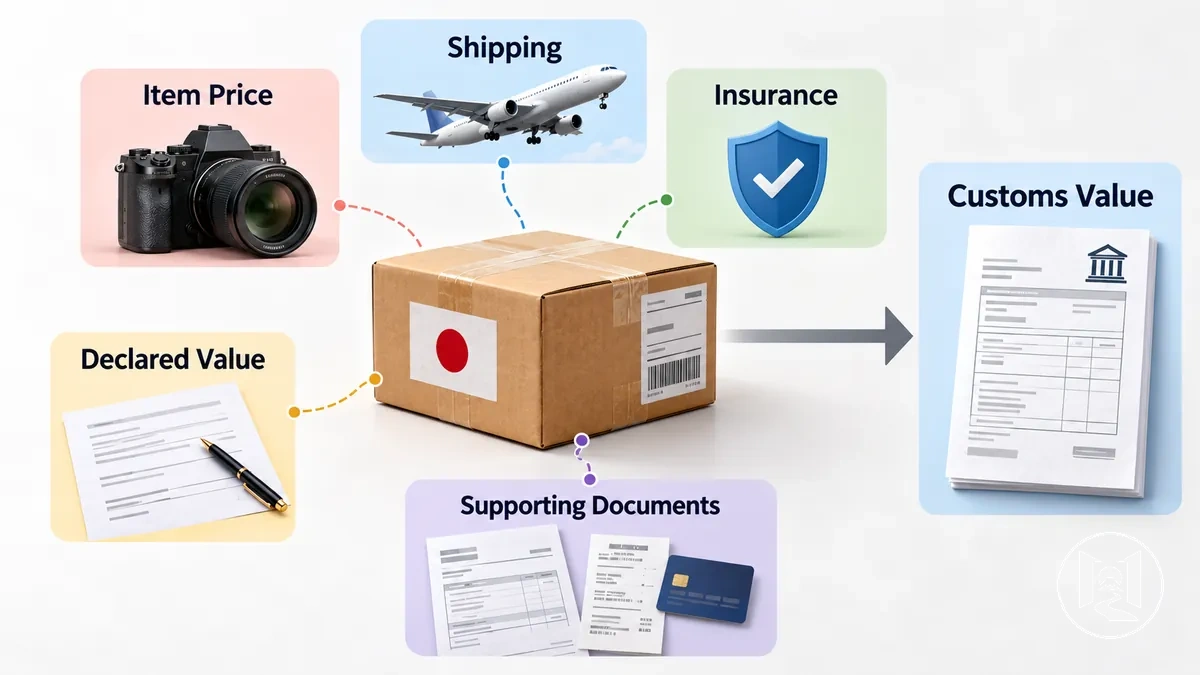
Quels coûts peuvent être inclus dans la valeur en douane
Certains éléments de coût peuvent faire partie de la valeur en douane lorsque la méthode d'évaluation applicable exige leur inclusion dans la base d'évaluation.
Le prix de transaction constitue généralement le montant de départ, tandis que le traitement du transport, de l'assurance, de l'emballage, des commissions et autres ajouts dépend des règles d'évaluation du pays de destination et des conditions d'envoi.
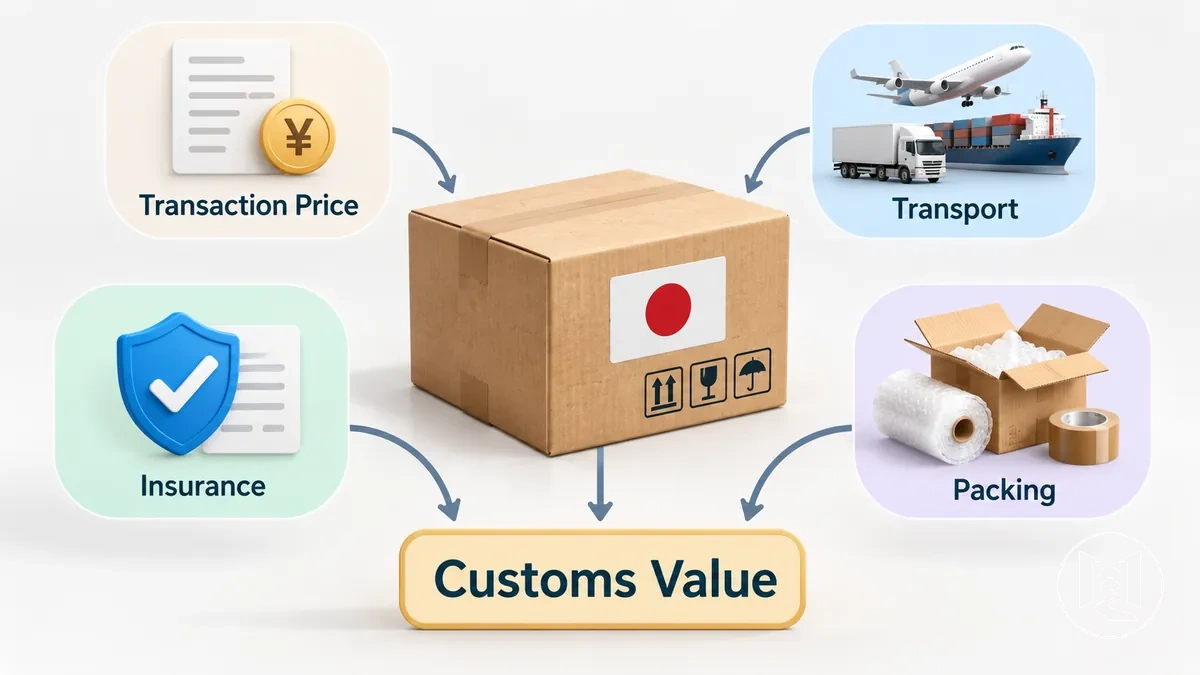
- Prix de transaction : le prix d'achat peut constituer le montant de départ de l'évaluation lorsque la méthode applicable accepte la transaction et que le prix reflète le montant payé ou à payer pour les marchandises importées.
- Transport ou fret : les frais de transport peuvent être inclus lorsque les règles d'évaluation du pays de destination exigent que les coûts jusqu'au point d'évaluation en douane pertinent fassent partie de la valeur en douane et que ces coûts ne sont pas déjà reflétés dans le prix de transaction.
- Assurance : l'assurance peut augmenter la base d'évaluation lorsque les règles applicables traitent l'assurance de l'envoi importé comme un montant inclus et qu'elle n'a pas déjà été intégrée dans le prix de transaction.
- Emballage : les frais d'emballage peuvent être ajoutés lorsque la méthode d'évaluation applicable traite ces coûts comme faisant partie de la valeur des marchandises importées et qu'ils ne sont pas déjà inclus dans le prix de transaction.
- Biens ou services fournis par l’acheteur : les biens ou services fournis pour être utilisés dans la production des marchandises importées peuvent affecter la valeur en douane lorsque les règles d'évaluation applicables les classent comme un ajout et que leur valeur n'est pas déjà incluse dans le prix de transaction.
- Commission et autres ajouts pertinents : une commission ou un autre montant lié à la transaction n'affecte la valeur en douane que lorsque les règles du pays de destination classent ce montant particulier comme un ajout selon la méthode d'évaluation applicable.
Deux colis ayant le même prix d'achat peuvent donc avoir des valeurs en douane différentes si leurs règles de destination ou conditions d'envoi exigent l'ajout de coûts accessoires différents.
La condition d'inclusion de chaque élément détermine s'il modifie la base d'évaluation, et non le seul nom de l'élément.
Comment la valeur déclarée et les documents justificatifs influent sur l'évaluation
La valeur déclarée et les documents justificatifs aident les autorités douanières à vérifier la transaction et les faits d'évaluation pour un colis depuis le Japon, mais la valeur déclarée ne détermine pas automatiquement la valeur en douane finale.
La distinction se situe entre la valeur présentée dans la déclaration et la valeur en douane acceptée ou établie après examen des documents de transaction disponibles.
Une facture, un relevé de paiement, une confirmation de commande et un document d'expédition peuvent étayer différentes parties de cette vérification.
Des documents cohérents aident à relier le prix d'achat, la description des marchandises, la quantité et les détails de l'envoi à la valeur déclarée.
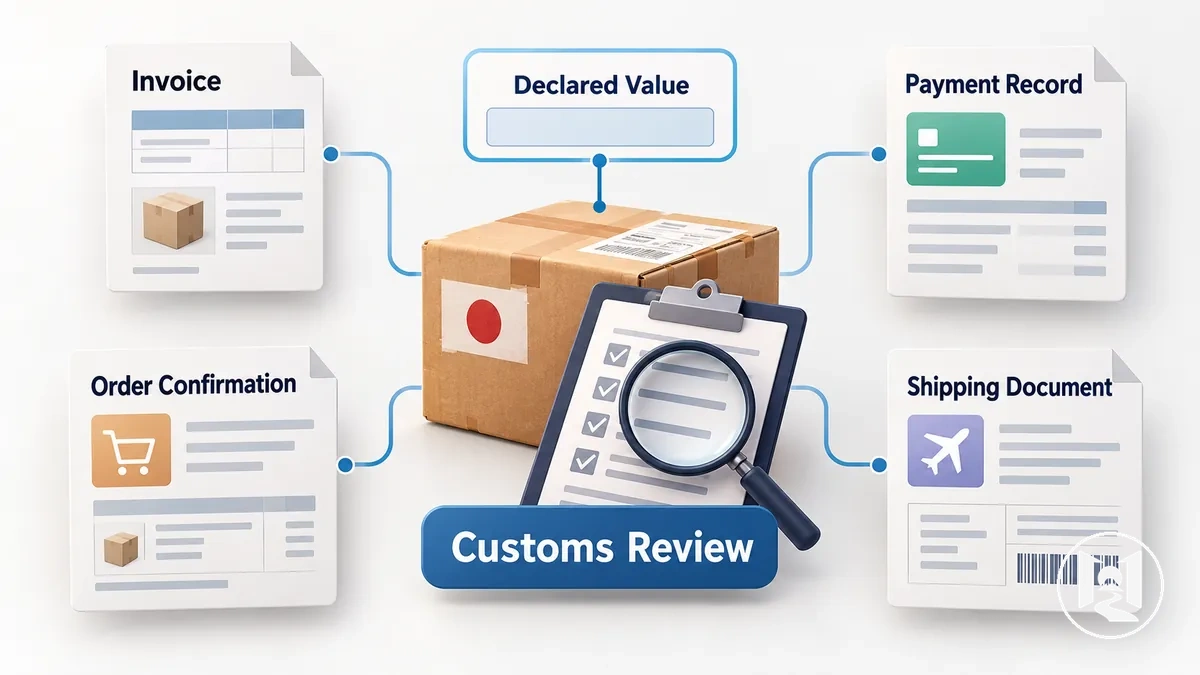
| Document | Ce qu'il aide à vérifier | Problème possible en cas d'incohérence |
|---|---|---|
| Facture | Valeur de transaction, prix d'achat, description des marchandises et quantité indiquées pour la vente. | Un écart avec la déclaration ou d'autres documents de transaction peut entraîner une demande de clarification ou de preuves d'évaluation supplémentaires. |
| Relevé de paiement | Le montant effectivement payé ou à payer et son lien avec la transaction. | Un montant de paiement qui contredit la facture ou la valeur déclarée peut nécessiter une explication complémentaire. |
| Confirmation de commande | Marchandises commandées, quantités, prix d'achat et détails de la transaction enregistrés au moment de l'achat. | Des différences avec la facture ou la déclaration peuvent créer une incohérence que les autorités douanières chercheront à clarifier. |
| Document d'expédition | Détails de l'envoi tels que la description des marchandises, la quantité et d'autres informations liées au transport pertinentes pour la vérification. | Des informations d'expédition contradictoires peuvent conduire les autorités douanières à demander des informations complémentaires avant d'accepter ou de réévaluer la valeur en douane. |
Une incohérence ou un document justificatif manquant n'établit pas en soi la valeur en douane correcte ni n'implique une irrégularité.
Cela peut entraîner une demande de clarification ou d'informations complémentaires, et les autorités douanières peuvent appliquer une méthode d'évaluation différente lorsque les informations de transaction déclarées ne peuvent pas être vérifiées selon les règles applicables.
Comment les droits et taxes à l'importation sont calculés à partir de la valeur en douane
Les droits et taxes à l’importation sont calculés selon une chaîne de dépendance : la valeur en douane fournit l’entrée d’évaluation, la classification tarifaire identifie le traitement douanier applicable, et les règles du pays de destination déterminent le taux de droit, la base d’imposition et le taux de taxe à l’importation utilisés pour l’évaluation.
Ces intrants et l'ordre de calcul pouvant différer selon la juridiction, le calcul des droits et le calcul des taxes doivent être traités comme des étapes distinctes mais liées.
Avant de calculer un montant évalué, il convient d'identifier la valeur en douane acceptée, la classification tarifaire et le taux de droit applicable selon les règles de destination.
Ensuite, il faut établir comment cette juridiction définit la valeur imposable pour la taxe à l'importation, y compris si les droits de douane ou d'autres montants autorisés sont ajoutés à la base d'imposition.
Toute exonération, surtaxe ou règle de calcul spéciale applicable doit être identifiée avant de vérifier l'évaluation finale.
- Identifier la valeur en douane : utiliser le montant d'évaluation en douane accepté pour l'envoi comme intrant de départ pour l'évaluation.
- Déterminer la classification tarifaire et le taux de droit : utiliser la classification des marchandises et le traitement tarifaire applicable pour identifier le taux ou autre règle de droit qui s'applique à l'envoi.
- Calculer le montant des droits : appliquer le taux de droit applicable ou la règle de calcul à la base des droits requise par le pays de destination, ce qui produit le montant des droits de douane.
- Établir la base d'imposition : déterminer la valeur imposable selon les règles locales. Selon la juridiction, la base d'imposition peut inclure la valeur en douane, les droits évalués et d'autres montants spécifiés par ces règles.
- Appliquer le taux de taxe à l'importation et vérifier l'évaluation : appliquer le taux de taxe à l'importation applicable à la base d'imposition établie, puis vérifier si des exonérations, surtaxes ou règles d'ordre de calcul spécifiques à la juridiction modifient l'un ou l'autre des montants évalués.
- Droits100 $ × 5 % = 5 $Valeur en douane hypothétique de 100 $ et taux de droit indicatif de 5 %.
- Base d’imposition100 $ + 5 $ = 105 $Uniquement si la destination hypothétique ajoute les droits à la base d’imposition.
- Taxe à l’importation105 $ × 10 % = 10,50 $Application d’un taux indicatif de 10 % à cette base hypothétique.
Ces chiffres illustrent seulement l’enchaînement du calcul. Les bases, taux, exonérations, surtaxes et règles d’ordre de calcul réels dépendent du pays de destination.
Comment la classification tarifaire détermine le taux de droit
La classification tarifaire associe les marchandises importées à une catégorie douanière liée au traitement tarifaire applicable et au taux de droit dans le barème tarifaire du pays de destination.
Le code de classification détermine quel barème ou disposition tarifaire est appliqué, tandis que le traitement douanier final peut dépendre d'autres règles pertinentes pour les marchandises classifiées.
La classification tarifaire est évaluée en fonction des caractéristiques et de la description légale des marchandises, et non uniquement d'une étiquette de vendeur ou d'une catégorie de place de marché.
Les caractéristiques pertinentes peuvent inclure la description des marchandises, le matériau, la composition, la fonction et la construction, chaque attribut n'affectant la classification que lorsque les règles tarifaires applicables distinguent les marchandises sur cette base.
- Description des marchandises : la description identifie ce que sont les marchandises et aide à les associer à la catégorie douanière pertinente plutôt que de se fier à une étiquette commerciale large.
- Matériau : le matériau peut affecter la classification tarifaire lorsque le barème tarifaire distingue les produits selon leur composition.
- Composition : la combinaison ou la proportion de matériaux peut affecter le code de classification lorsque les catégories tarifaires distinguent les marchandises par leur composition physique.
- Fonction : ce que le produit fait ou comment il est utilisé peut affecter la classification lorsque les dispositions tarifaires applicables distinguent les marchandises par fonction ou usage.
- Construction ou composants : les pièces et caractéristiques de construction pertinentes peuvent affecter la catégorie douanière applicable lorsque des marchandises par ailleurs similaires relèvent de dispositions tarifaires différentes.
Une différence de matériau, de composant ou de fonction peut entraîner une classification tarifaire différente et un traitement douanier ou un taux de droit différent.
La classification applicable doit être déterminée selon les règles tarifaires du pays de destination, et non supposée à partir du nom du produit du vendeur ou de la catégorie de la place de marché.
Pays d'origine et pays d'expédition à des fins tarifaires
Le pays d’origine et le pays d’expédition décrivent des faits différents concernant les marchandises importées.
Le pays d'expédition indique d'où le colis a été expédié, tandis que le pays d'origine est déterminé selon les règles d'origine applicables et peut affecter le traitement tarifaire appliqué aux marchandises.
Cette distinction est importante car les preuves logistiques et les preuves d'origine répondent à des questions différentes.
Les documents d'expédition peuvent étayer le pays d'expédition et l'itinéraire de transport, tandis que les preuves liées à l'origine peuvent inclure des informations de fabrication, des déclarations d'origine ou d'autres documents pertinents selon les règles applicables.
Un colis quittant le Japon n'établit donc pas en soi l'origine japonaise ni le droit à une préférence tarifaire particulière.
| Concept | Ce qu'il décrit | Preuves à vérifier | Implication tarifaire possible |
|---|---|---|---|
| Pays d'origine | Le pays attribué aux marchandises selon les règles d'origine applicables, sur la base des critères que ces règles utilisent pour la production ou la transformation. | Informations de fabrication, déclarations d'origine, certificats le cas échéant, et autres documents étayant la détermination de l'origine. | Peut affecter le traitement tarifaire applicable, y compris l'éligibilité à un traitement préférentiel lorsque les conditions d'origine pertinentes sont satisfaites. |
| Pays d'expédition | Le pays depuis lequel le colis ou les marchandises ont été expédiés dans le cadre du mouvement logistique. | Document d'expédition, relevé de transport, informations d'expédition ou preuves de suivi identifiant le point de départ de l'envoi. | Indique l'origine d'expédition mais ne détermine pas en soi le pays d'origine légal ni le taux de droit. |
Par exemple, des marchandises fabriquées dans un autre pays peuvent être stockées par un vendeur japonais puis expédiées depuis le Japon.
Le Japon serait le pays d'expédition dans ce scénario, tandis que le pays d'origine serait toujours déterminé selon les règles d'origine applicables et les preuves justificatives, ce qui peut conduire à un traitement tarifaire différent de celui des marchandises légalement originaires du Japon.
Comment les taux de droits et de taxes à l'importation sont appliqués à la valeur imposable
Une fois les bases pertinentes établies, le taux de droit applicable est appliqué à la base des droits et le taux de taxe à l'importation est appliqué à la base d'imposition définie par la juridiction pour produire chaque montant évalué.
La relation mathématique est taux plus base applicable pour obtenir le montant calculé, mais la valeur en douane, la valeur imposable, la source du taux et l'ordre de calcul doivent être identifiés selon les règles du pays de destination.
La base des droits peut être la valeur en douane ou une autre valeur définie par les règles douanières applicables, tandis que la base de la taxe à l'importation peut être différente.
Selon les règles locales, la valeur imposable pour la taxe à l'importation peut inclure la valeur en douane, les droits évalués ou d'autres montants autorisés par ces règles.
Le taux sélectionné doit donc être appliqué à la base correcte plutôt que d'appliquer les deux taux à un montant supposé.
| Charge | Base applicable | Source du taux | Résultat calculé |
|---|---|---|---|
| Droits | Base des droits illustrative : 200 $ | Barème tarifaire hypothétique illustratif : 5 % | Droits évalués illustratifs : 10 $ |
| Taxe à l'importation | Base d'imposition illustrative : 210 $, en supposant que les règles locales la définissent comme 200 $ de valeur en douane plus 10 $ de droits | Règles de taxe à l'importation hypothétiques illustratives : 10 % | Taxe à l'importation évaluée illustrative : 21 $ |
Cet exemple illustre uniquement comment un taux s'applique à sa base applicable ; les pourcentages et montants ne sont pas des taux en vigueur pour une destination quelconque.
Les règles locales peuvent définir une base des droits ou une base d'imposition différente et peuvent affecter les arrondis, les montants minimaux, les surtaxes, les prélèvements supplémentaires ou l'ordre dans lequel les montants entrent dans l'évaluation.
Qui paie les frais de douane sur une commande depuis le Japon
Il n’existe pas de payeur universel : les conditions d’expédition, l’accord avec le vendeur ou le transporteur et le processus de perception du pays de destination déterminent qui règle ou avance les montants. La personne qui supporte les droits et taxes peut être différente de celle qui les perçoit ou les avance.
Trois modalités de perception courantes
- Montants prépayés
- Le vendeur peut percevoir avant l’expédition ou la livraison un montant estimé ou établi au titre de l’importation selon l’accord convenu. Un ajustement ultérieur reste possible si l’évaluation douanière finale diffère.
- Paiement par le destinataire
- Le destinataire peut être facturé lorsque le dédouanement ou la livraison atteint l’étape de perception prévue par les modalités applicables.
- Avance par le transporteur
- Le transporteur peut avancer des montants douaniers pendant le dédouanement puis en demander le remboursement au destinataire, selon ses conditions de service.
Frais distincts : les droits et taxes à l’importation dus aux autorités publiques sont différents des frais de service du transporteur. Des frais de manutention ou de débours peuvent rémunérer le traitement, l’avance ou la perception sans devenir pour autant un droit de douane ou une taxe à l’importation.
Ce qui se passe lors du dédouanement pour un colis depuis le Japon
Le dédouanement fait normalement passer un colis par la présentation des données d'expédition, l'examen des documents, l'évaluation douanière, les contrôles requis, puis la mainlevée ou une mise en attente pour action ultérieure.
La procédure exacte varie selon le pays de destination, et l'inspection physique est une action douanière possible plutôt qu'une étape appliquée à chaque colis.
L'étape douanière commence après que le colis entre dans le flux d'importation du pays de destination et que la déclaration en douane pertinente et les informations d'expédition justificatives sont présentées pour examen.
Chaque étape détermine si l'envoi peut progresser, nécessite une évaluation ou des informations supplémentaires, ou doit rester sous contrôle douanier.
- Les données d'expédition et la déclaration en douane sont présentées : les informations sur le colis, les marchandises et la transaction sont soumises ou mises à disposition pour le traitement douanier. Si les données requises sont suffisantes, l'envoi passe à l'examen des documents ; des informations manquantes ou peu claires peuvent entraîner une demande de précisions complémentaires.
- Les documents sont examinés : la déclaration en douane et les documents justificatifs sont vérifiés pour les informations pertinentes pour l'évaluation à l'importation. Des informations cohérentes permettent au traitement de se poursuivre, tandis qu'une incohérence peut entraîner un examen supplémentaire.
- L'évaluation, la classification et les frais peuvent être déterminés : les autorités douanières peuvent vérifier la valeur en douane et la classification tarifaire et déterminer si des droits et taxes ou d'autres frais d'importation applicables sont exigibles. L'envoi peut alors progresser avec un montant évalué, progresser sans ces frais lorsque les règles applicables le permettent, ou rester en cours d'examen si les informations disponibles sont insuffisantes.
- Des contrôles douaniers peuvent être appliqués : lorsque les règles du pays de destination ou les contrôles de risque l'exigent, le colis peut faire l'objet de vérifications documentaires supplémentaires ou d'une inspection physique. Un envoi qui satisfait aux exigences applicables peut continuer vers la mainlevée, tandis que des problèmes non résolus peuvent le mettre en attente.
- Le colis est libéré ou mis en attente : après que l'évaluation, le paiement et les contrôles requis sont terminés, le colis peut être libéré du traitement douanier. Si des informations, un paiement ou une autre exigence douanière reste non résolu, l'envoi peut rester en attente en attendant une action ultérieure.
Le dédouanement de routine se termine par la mainlevée de l'étape douanière, tandis qu'une mise en attente indique qu'une action douanière ou des informations supplémentaires sont nécessaires.
Le dédouanement n'est qu'une étape du processus plus large d'expédition internationale plutôt que le parcours de livraison complet.
Déclaration et examen des documents
L'examen de la déclaration et des documents vérifie si la déclaration en douane et les documents d'expédition justificatifs fournissent des informations suffisamment cohérentes pour que l'évaluation douanière du pays de destination puisse se poursuivre.
Les autorités douanières examinent généralement les marchandises déclarées, les parties à l'envoi et les informations de transaction, bien que les exigences documentaires exactes varient selon le pays de destination et le type d'envoi.
L'examen compare les données de la déclaration avec les documents justificatifs pour vérifier les faits pertinents pour le traitement de l'importation.
Les catégories d'informations ci-dessous ne représentent pas une liste universelle de documents ni un ordre d'examen obligatoire.
- Description des marchandises : la description est vérifiée pour identifier ce que sont les marchandises et si la déclaration et les documents justificatifs les décrivent de manière cohérente ; des descriptions peu claires ou contradictoires peuvent nécessiter une clarification.
- Quantité : le nombre, le poids ou autre quantité applicable déclaré est comparé aux documents d'expédition ou commerciaux afin que la quantité de marchandises importées puisse être vérifiée.
- Valeur : la valeur déclarée est comparée aux informations commerciales pertinentes, telles qu'une facture ou un relevé de paiement le cas échéant, pour étayer la valeur utilisée pour le traitement douanier.
- Origine : les informations d'origine sont examinées par rapport aux preuves disponibles lorsque l'origine affecte le traitement douanier applicable ; des informations incohérentes peuvent nécessiter des preuves justificatives supplémentaires.
- Classification : les informations de classification sont vérifiées par rapport à la description des marchandises et aux autres caractéristiques pertinentes du produit pour déterminer si la classification douanière indiquée est suffisamment étayée pour l'évaluation.
- Coordonnées du destinataire : les informations sur le destinataire sont vérifiées par rapport aux données d'expédition afin que la partie associée à l'importation puisse être identifiée correctement pour le processus applicable.
- Documents justificatifs : les documents commerciaux et de transport peuvent être comparés à la déclaration en douane pour vérifier les faits de la transaction et de l'envoi et identifier les incohérences importantes.
Des informations incomplètes ou incohérentes n'entraînent pas nécessairement une mise en attente en elles-mêmes.
Selon les exigences du pays de destination et l'importance de l'écart, les autorités douanières ou la partie chargée du dédouanement peuvent demander une clarification, des documents justificatifs supplémentaires, une correction ou un examen complémentaire avant que l'évaluation ne se poursuive.
Évaluation, inspection et mainlevée
Après l'évaluation douanière, un colis peut se diriger directement vers la mainlevée, nécessiter le paiement des droits et taxes, subir une inspection, ou entrer dans un examen supplémentaire selon le résultat de l'évaluation et les exigences applicables.
L'inspection est conditionnelle plutôt qu'automatique, et la mainlevée n'a lieu que lorsque les conditions douanières, de conformité et de paiement pertinentes sont satisfaites.
L'évaluation établit l'état douanier de l'envoi à l'aide de facteurs tels que la valeur en douane, la classification et les frais éventuels qui en résultent.
Si les informations permettent un traitement normal, le colis peut progresser sans inspection physique ; lorsque les autorités douanières nécessitent une vérification supplémentaire, une inspection ou un autre contrôle de conformité peut avoir lieu.
Le statut de paiement est une condition de mainlevée lorsque des droits et taxes sont exigibles, mais le paiement seul ne résout pas un problème de conformité en suspens ou un examen supplémentaire.
- L'évaluation est terminée : les autorités douanières déterminent la valeur en douane, la classification et les frais évalués pertinents, produisant soit un état de traitement normal, soit un besoin d'action supplémentaire.
- Des contrôles supplémentaires peuvent être requis : le colis peut subir une inspection ou un examen de preuves supplémentaires lorsque les autorités douanières doivent vérifier les marchandises ou leur statut de conformité ; l'inspection n'indique pas en elle-même une infraction.
- Le statut de paiement et de conformité est vérifié : lorsque des droits et taxes sont exigibles, le paiement requis doit atteindre le statut nécessaire, tandis que toute exigence douanière ou de conformité distincte doit être résolue.
- Une décision de mainlevée est prise : le colis est libéré lorsque les conditions d'évaluation, de paiement et de conformité applicables sont satisfaites ; sinon, il peut rester en examen supplémentaire jusqu'à ce que l'exigence non résolue soit traitée.
Un colis qui passe par une évaluation de routine peut atteindre la mainlevée sans inspection, tandis qu'un autre envoi peut nécessiter des contrôles supplémentaires avant que son statut de conformité ne soit résolu.
Les états suivants possibles sont la mainlevée ou la poursuite de l'examen douanier, selon les exigences applicables qui restent en suspens.
Pourquoi la douane peut mettre un envoi en attente depuis le Japon
Une mise en attente par la douane peut survenir lorsque des informations manquantes, une vérification de la valeur, une vérification de la classification, des frais impayés, des exigences d'admissibilité ou un contrôle de conformité nécessitent un examen supplémentaire avant la mainlevée.
La mise en attente est un état de l'envoi plutôt qu'une preuve d'une cause spécifique ; un message de suivi ne confirme donc pas à lui seul pourquoi le traitement douanier s'est interrompu.
Les principales classes de causes impliquent des informations que la douane ne peut pas encore vérifier, une évaluation nécessitant un examen supplémentaire, une condition de paiement restant non résolue, ou une exigence réglementaire nécessitant une confirmation.
Tokyo Customs indique qu'une demande de renseignements peut être adressée au destinataire lorsque la valeur du contenu d'un colis est inconnue ou lorsque d'autres lois et règlements pertinents exigent une confirmation.
DHL identifie également la documentation, la valeur déclarée, la classification, les droits et taxes, l'inspection et les exigences réglementaires comme des facteurs pouvant affecter le dédouanement.
| Déclencheur possible | Ce que la douane peut vérifier | Prochaine exigence probable |
|---|---|---|
| Informations manquantes ou documents incohérents | La douane peut comparer la description des marchandises, les informations déclarées et les documents justificatifs pour déterminer quels faits restent peu clairs. | Une clarification, des informations corrigées ou des documents justificatifs supplémentaires peuvent être demandés avant que le traitement ne se poursuive. |
| Vérification de la valeur | La douane peut examiner la valeur déclarée et les preuves de transaction disponibles lorsque la valeur nécessite une vérification pour l'évaluation. | Des preuves étayant la transaction ou la valeur déclarée peuvent être demandées, suivies d'une confirmation ou d'une réévaluation. |
| Vérification de la classification | La douane peut comparer la description des marchandises et les caractéristiques du produit avec le code tarifaire déclaré ou les informations de classification. | Des informations produit plus détaillées ou des preuves de classification justificatives peuvent être nécessaires avant que le traitement tarifaire applicable ne soit confirmé. |
| Frais impayés | Le traitement douanier peut vérifier si les droits et taxes évalués ou d'autres montants douaniers requis ont atteint le statut de paiement nécessaire. | Le paiement du montant évalué peut être requis avant la mainlevée lorsque les règles du pays de destination font du paiement une condition de dédouanement. |
| Vérification d'admissibilité ou de conformité | La douane peut vérifier si les marchandises satisfont aux restrictions d'importation applicables, aux exigences de permis ou à d'autres conditions réglementaires. | Des preuves supplémentaires, un permis, une confirmation du destinataire ou une autre action de conformité peuvent être requis avant qu'une décision de mainlevée puisse être prise. |
Chaque déclencheur peut produire un type différent d'examen supplémentaire ; l'action suivante dépend de la condition non résolue plutôt que de l'étiquette de mise en attente elle-même.
Un écart documentaire peut entraîner une demande de clarification, un problème de valeur peut conduire à un examen des preuves justificatives, et une condition de paiement ou de conformité non résolue peut empêcher la mainlevée jusqu'à ce que l'exigence applicable soit satisfaite.
Tout retard survenant près de l'étape douanière n'est pas une mise en attente douanière réelle.
Tokyo Customs note qu'un statut de suivi tel que « Retenu par la douane d'importation » peut refléter un traitement postal ou un tri pendant qu'un colis est en cours de dédouanement ; le statut de suivi observable nécessite donc une confirmation avant qu'une cause douanière spécifique ne soit attribuée.
Informations d'expédition manquantes, incomplètes ou incohérentes
Des informations d'expédition manquantes, incomplètes ou incohérentes peuvent interrompre le traitement douanier lorsque la douane ne peut pas vérifier les faits nécessaires à l'évaluation ou à la mainlevée.
La conséquence dépend de l'importance du défaut d'information et de la procédure du pays de destination ; une incohérence peut entraîner une clarification, une correction ou une demande de preuves justificatives supplémentaires plutôt que de produire automatiquement une longue mise en attente.
Les problèmes courants impliquent des conflits entre la déclaration en douane et les documents commerciaux ou d'expédition utilisés pour l'étayer.
Les catégories ci-dessous présentent le défaut d'information, le fait qui devient difficile à vérifier et la conséquence possible de clarification, sans impliquer d'ordre de gravité.
- Description des marchandises : une description vague, incomplète ou contradictoire des marchandises peut empêcher la douane de confirmer ce qui est importé et si la déclaration correspond aux documents justificatifs ; une description de produit plus claire ou des informations produit supplémentaires peuvent être demandées.
- Valeur déclarée : lorsque la valeur déclarée entre en conflit avec la facture ou d'autres preuves de transaction, la douane peut être incapable de vérifier la valeur utilisée pour l'évaluation ; une clarification, des données corrigées ou des preuves étayant le montant de la transaction peuvent être requises.
- Quantité : une différence entre la quantité déclarée et la quantité indiquée sur les documents d'expédition ou commerciaux peut créer une incertitude sur le nombre de marchandises importées ; la douane peut demander une confirmation ou une correction du document pertinent.
- Origine : des informations d'origine manquantes ou contradictoires peuvent empêcher la vérification de l'origine utilisée pour le traitement douanier lorsque l'origine est pertinente ; des informations d'origine justificatives ou une correction peuvent être demandées avant que le traitement ne se poursuive.
- Données du destinataire et documents justificatifs : des données incomplètes du destinataire ou des incohérences entre les documents d'expédition peuvent rendre difficile la vérification du destinataire ou le rattachement des documents au même envoi ; la douane ou la partie chargée du dédouanement peut demander des informations corrigées ou des documents justificatifs supplémentaires.
Par exemple, si une facture indique une valeur de transaction tandis que la déclaration en douane indique une valeur déclarée différente, l'incohérence n'établit pas en elle-même une irrégularité.
Elle peut nécessiter une clarification ou des preuves justificatives afin que la douane puisse déterminer quelle valeur est étayée avant que l'évaluation ne se poursuive.
Vérifications de la valeur et de la classification
Les autorités douanières peuvent suspendre le dédouanement lorsque la valeur déclarée ou la classification tarifaire nécessite une vérification avant que l'évaluation de l'envoi puisse être terminée.
Un examen de la valeur vérifie si le montant déclaré peut étayer la valeur en douane, tandis qu'un examen de la classification vérifie si la description des marchandises et les caractéristiques du produit étayent le traitement tarifaire déclaré ; une valeur inhabituelle ou une incertitude de classification peut entraîner un examen mais ne prouve pas en elle-même une fausse déclaration.
Les deux vérifications examinent des attributs différents et peuvent être soulevées indépendamment ou ensemble.
Les autorités douanières peuvent comparer la déclaration avec les documents justificatifs et d'autres informations pertinentes pour la question spécifique avant de confirmer l'évaluation existante ou de procéder à une réévaluation.
| Type de vérification | Déclencheur typique | Informations examinées | Résultat possible |
|---|---|---|---|
| Valeur | Une valeur déclarée peu claire, incohérente avec les documents de transaction, ou nécessitant autrement une vérification pour l'évaluation douanière. | La valeur déclarée, la facture ou d'autres preuves de transaction, et les documents justificatifs pertinents pour établir la valeur en douane. | La base déclarée peut être acceptée, des informations justificatives supplémentaires peuvent être demandées, ou la valeur en douane peut être réévaluée selon les règles applicables. |
| Classification | Une description des marchandises peu claire, des informations produit contradictoires, ou une incertitude de classification sur la disposition tarifaire applicable. | La description des marchandises, le matériau, la composition, la fonction ou d'autres caractéristiques pertinentes du produit utilisées pour étayer la classification tarifaire. | La classification déclarée peut être acceptée, des informations produit supplémentaires peuvent être requises, ou la classification et le traitement douanier qui en résulte peuvent être réévalués. |
Par exemple, les autorités douanières pourraient remettre en question la valeur déclarée parce qu'elle entre en conflit avec une facture tout en remettant en question séparément la classification tarifaire parce que la description des marchandises n'identifie pas clairement les caractéristiques pertinentes du produit.
Résoudre une vérification ne résoudrait pas automatiquement l'autre ; chacune nécessite des informations suffisantes pour son propre résultat d'évaluation.
Frais impayés et contrôles de conformité douanière
Des frais évalués impayés ou une exigence de conformité douanière non résolue peuvent empêcher la mainlevée d'un colis jusqu'à ce que la condition applicable soit satisfaite.
Un droit impayé ou une taxe impayée est un problème de statut de paiement, tandis qu'un permis, une demande de preuve, un contrôle de marchandises restreintes ou une autre condition réglementaire est un problème de conformité distinct et n'implique pas en soi une infraction.
Les causes liées à le statut de paiement concernent le fait qu'un montant déjà évalué pour l'envoi a atteint le statut de paiement requis pour la mainlevée.
Les causes liées à l'état de conformité concernent le fait que la douane peut confirmer que les marchandises et les preuves justificatives satisfont aux exigences d'importation applicables ; résoudre le paiement ne résout pas automatiquement un contrôle de conformité distinct.
- Droit impayé : lorsque des droits de douane ont été évalués et que le paiement est requis avant la mainlevée, un montant impayé peut empêcher l'envoi d'atteindre le statut de paiement requis ; l'exigence suivante est le paiement ou la confirmation que le montant évalué a été réglé selon la procédure applicable.
- Taxe impayée : lorsque la taxe à l'importation a été évaluée et reste impayée selon la procédure du pays de destination, la mainlevée peut rester bloquée jusqu'à ce que la condition de paiement requise soit satisfaite.
Les exigences de conformité impliquent une condition non résolue différente et peuvent nécessiter des informations ou des preuves plutôt qu'un paiement.
L'action suivante requise dépend de la règle spécifique applicable à l'envoi et peut entraîner un examen supplémentaire jusqu'à ce que la douane puisse confirmer l'admissibilité ou la conformité.
- Permis ou preuves justificatives : lorsqu'une règle d'importation applicable exige un permis ou d'autres preuves de conformité, la douane peut demander ce document avant de décider si le colis peut être libéré.
- Marchandises restreintes : les marchandises soumises à une restriction applicable peuvent nécessiter un contrôle d'admissibilité ou réglementaire, la mainlevée dépendant du fait que les conditions pertinentes sont satisfaites.
- Autres conditions de conformité : des exigences documentaires ou réglementaires non résolues peuvent maintenir l'envoi en examen supplémentaire jusqu'à ce que les informations, l'approbation ou une autre condition applicable requise soit complétée.
Que faire lorsque la douane demande un paiement ou des informations complémentaires
Lorsque vous recevez une demande des autorités douanières, vérifiez que la demande et les détails de l’envoi sont authentiques avant d’effectuer un paiement ou de soumettre des informations.
Identifiez ensuite exactement ce qui est requis, répondez via un canal autorisé et obtenez la confirmation que le paiement ou les informations ont été reçus afin que le traitement douanier puisse se poursuivre.
Vérifiez que l'avis douanier ou le message du transporteur identifie correctement l'identifiant de l'envoi, le destinataire et la référence de l'évaluation ou de la demande.
Une demande de paiement doit indiquer le montant évalué et la méthode ou le canal de paiement autorisé, tandis qu'une demande d'informations doit identifier les documents ou les faits de l'envoi qui nécessitent une clarification.
Si les détails de l'évaluation, l'expéditeur, le numéro de référence ou l'action demandée ne correspondent pas à l'envoi, vérifiez la demande via le processus douanier ou du transporteur officiel avant de répondre.
Le canal de réponse exact et les exigences documentaires varient selon le pays de destination et selon que la douane communique directement ou par l'intermédiaire d'un transporteur.
La séquence suivante maintient le lien entre la demande, l'action requise et le point de vérification.
- Vérifier la demande douanière : confirmer l'expéditeur, l'identifiant de l'envoi, la référence de l'évaluation ou de la demande, et les détails du colis avant de soumettre des informations ou d'effectuer un paiement.
- Identifier l'action requise : déterminer si l'avis exige un paiement, des documents demandés, des informations d'envoi corrigées ou une autre réponse indiquée, et noter tout délai spécifié dans l'avis.
- Vérifier l'évaluation ou la demande de documents : comparer le montant du paiement, les détails déclarés de l'envoi ou les informations demandées avec les enregistrements de la commande afin que toute réponse soit basée sur des informations exactes.
- Répondre via le canal autorisé : soumettre les documents ou informations demandés exacts, ou payer via le processus de paiement douanier ou du transporteur vérifié en utilisant le numéro d'envoi ou de référence spécifié pour la demande.
- Confirmer la réception et le statut de traitement : conserver le reçu de paiement ou la confirmation de soumission et vérifier que la demande a été enregistrée pour le bon envoi avant de se fier à un changement de statut ultérieur.
Si l'avis indique un délai, respectez ce délai indiqué ou la procédure locale applicable plutôt que de supposer un délai de réponse universel.
Si l'évaluation ou les informations demandées semblent incorrectes, utilisez le processus de correction, de révision ou de demande disponible auprès de l'autorité douanière compétente ou de l'intermédiaire autorisé au lieu d'ignorer la demande ; le fait de répondre ne garantit pas en soi la mainlevée car d'autres exigences douanières peuvent encore rester non résolues.
Vérifier l'évaluation et les documents demandés
Avant de répondre à une demande des autorités douanières, faites correspondre l'évaluation et les documents demandés au bon envoi.
Vérifiez d'abord l'identifiant de l'envoi, les coordonnées du destinataire et la référence de la demande afin que le paiement ou les pièces justificatives ne soient pas soumis pour le mauvais colis ou la mauvaise évaluation.
La vérification doit confirmer l'identité de l'envoi, les principaux éléments de l'évaluation, les preuves demandées et la légitimité du canal de contact.
Comparez l'avis avec votre commande, votre facture et vos documents d'expédition plutôt que de supposer que chaque détail indiqué est correct.
L'objectif est d'établir si l'évaluation et la demande d'informations sont cohérentes entre elles et prêtes pour une réponse précise.
- Identifiant de l'envoi : faites correspondre le numéro de suivi, la référence douanière ou tout autre identifiant d'envoi figurant dans la demande avec le colis que vous avez effectivement commandé et pour lequel vous avez reçu une notification.
- Description des marchandises : comparez la description des marchandises dans l'évaluation ou la demande avec les articles commandés et les documents commerciaux justificatifs pour confirmer que l'envoi a été correctement identifié.
- Valeur déclarée et valeur en douane : comparez la valeur déclarée et toute valeur en douane indiquée avec les documents de transaction disponibles pour l'envoi, en notant toute différence importante pouvant nécessiter une clarification via le processus applicable.
- Classification et origine : vérifiez que la classification et l'origine indiquées concernent les marchandises de l'envoi et identifiez toute incohérence importante qui devrait être signalée via le canal de révision douanier ou du transporteur concerné.
- Frais évalués : confirmez quels droits, taxes ou autres frais évalués sont demandés, le montant indiqué et la référence d'envoi ou d'évaluation à laquelle ces frais s'appliquent.
- Documents demandés : identifiez exactement quelle facture, quel relevé de paiement, quelles informations produit, quelle preuve d'origine ou autre pièce justificative a été demandée plutôt que de soumettre des documents sans rapport.
- Coordonnées : comparez le destinataire, le consignataire et les informations de contact dans la demande avec les documents d'expédition afin que l'avis puisse être rattaché à la bonne partie et au bon colis.
- Canal autorisé : confirmez que la demande provient d'un canal douanier, postal ou de transporteur autorisé et que toute instruction de réponse ou de paiement correspond à cette source vérifiée.
Si un détail important ne correspond pas, demandez une clarification ou utilisez le processus de correction ou de révision applicable avant de soumettre des informations ou d'effectuer un paiement.
Un écart n'autorise pas le destinataire à modifier unilatéralement l'évaluation ; la procédure de correction appropriée dépend du processus douanier du pays de destination et, le cas échéant, du transporteur ou de l'intermédiaire postal.
Effectuer le paiement ou fournir les informations demandées pour la mainlevée
Effectuez le paiement demandé ou fournissez les informations demandées via le processus autorisé en utilisant la référence d'envoi correcte.
La réponse doit correspondre à la demande douanière afin que le paiement ou le document puisse être associé au bon colis et que le traitement douanier puisse se poursuivre vers la mainlevée.
Utilisez la méthode de soumission autorisée indiquée dans la demande vérifiée et effectuez uniquement l'action qui a été demandée.
La séquence ci-dessous relie l’action requise au justificatif de paiement ou de soumission et à la confirmation du statut.
- Confirmer l'action requise : identifier le montant exact demandé à payer ou le document ou les informations spécifiques demandés qui doivent être soumis, et le faire correspondre à la bonne référence d'envoi ou au bon numéro de référence.
- Effectuer le paiement ou la soumission : payer le montant demandé via la méthode de paiement autorisée ou soumettre le document demandé via la méthode de soumission autorisée, en veillant à ce que la bonne référence d'envoi accompagne la réponse.
- Conserver le justificatif : garder le justificatif de paiement, le reçu de paiement, la preuve de soumission ou la confirmation de soumission indiquant le numéro d'envoi ou de référence pertinent.
- Confirmer le statut de traitement : vérifier via le canal officiel de la douane ou du transporteur que le paiement ou les informations ont été reçus et associés à l'envoi, et vérifier si le traitement douanier a repris ou si un examen supplémentaire reste nécessaire.
Le paiement ou la soumission ne garantit pas une mainlevée immédiate car les autorités douanières peuvent encore nécessiter un examen supplémentaire ou une autre condition non résolue peut subsister.
La confirmation du statut doit donc établir que la réponse a été acceptée et que le traitement a repris, plutôt que de supposer que le seul justificatif signifie que le colis a été libéré.